अधिकांश भारतीय लोनदाता को होम लोन के लिए उधारकर्ताओं के पास न्यूनतम CIBIL स्कोर होना चाहिए. यह लोनदाता के अनुसार अलग-अलग होता है, लेकिन आमतौर पर सर्वश्रेष्ठ ब्याज दरें और तेज़ अप्रूवल प्राप्त करने के लिए 700 से 750 का क्रेडिट स्कोर आदर्श होता है. 550 से कम CIBIL स्कोर को उच्च रिस्क माना जाता है और अक्सर इसे अस्वीकार कर दिया जाता है, जबकि 550-650 बैंड में स्कोर को औसत माना जाता है और फिर भी अतिरिक्त शर्तों के साथ पात्र हो सकता है. इसलिए, अगर आप कम CIBIL स्कोर के लिए होम लोन चाहते हैं, तो आपको को-आवेदक या मज़बूत इनकम प्रूफ के साथ अप्लाई करने की सलाह दी जाती है. कुछ बैंक 550 के CIBIL स्कोर के लिए होम लोन प्रदान करते हैं, लेकिन इसमें उच्च ब्याज दरें होती हैं और अतिरिक्त सत्यापन की आवश्यकता हो सकती है.
अगर आप होम लोन के लिए न्यूनतम CIBIL स्कोर की आवश्यकता को पूरा करते हैं, तो बैंक आपके लोन को तेज़ी से अप्रूव करते हैं. आप अधिक अनुकूल लोन शर्तें भी प्राप्त कर सकते हैं.
क्या आप होम लोन लेने की योजना बना रहे हैं? तो, आपको पता होना चाहिए कि होम लोन पात्रता के लिए आपको अच्छा CIBIL स्कोर चाहिए.
होम लोन आपके सपनों के घर को फाइनेंस करने का एक बेहतरीन तरीका है. हालांकि, होम लोन आमतौर पर भारी राशि में होते हैं और वर्षों तक रहते हैं, कभी-कभी दशकों तक भी. इसलिए, जब लोनदाता लोन एप्लीकेशन पर विचार करते हैं, तो उन्हें अधिक सावधानी बरतनी चाहिए. पुनर्भुगतान सुनिश्चित करने के लिए, वे कई पैरामीटर का उपयोग करके आपकी क्षमता निर्धारित करते हैं. CIBIL स्कोर एक ऐसा ही है, वास्तव में, आपकी होम लोन पात्रता का प्राथमिक निर्धारक है.
तो, होम लोन के लिए अच्छा CIBIL स्कोर क्या है? इस आर्टिकल में, हम बताएंगे कि CIBIL स्कोर का क्या मतलब है, होम लोन के लिए न्यूनतम CIBIL स्कोर और आप अपना CIBIL स्कोर कैसे बढ़ा सकते हैं. आइए समझते हैं!
CIBIL स्कोर क्या है?
क्रेडिट इन्फॉर्मेशन ब्यूरो (इंडिया) लिमिटेड (क्रेडिट इन्फॉर्मेशन ब्यूरो) (CIBIL) प्रत्येक भारतीय नागरिक का क्रेडिट रिकॉर्ड रखने के लिए भारतीय रिज़र्व बैंक (RBI) द्वारा अधिकृत चार क्रेडिट ब्यूरो में से एक है. आप वर्ष में एक बार मुफ्त और वर्ष में कई बार मामूली शुल्क पर अपने CIBIL या क्रेडिट स्कोर चेक कर सकते हैं.
तो, आप होम लोन के लिए अपना CIBIL या क्रेडिट स्कोर कैसे चेक कर सकते हैं? यह एक आसान प्रोसेस है. अपना CIBIL स्कोर प्राप्त करने के लिए, आपको CIBIL वेबसाइट पर जाना होगा, फॉर्म भरना होगा, पेमेंट करना होगा (अगर आप एक वर्ष में कई क्रेडिट स्कोर सब्सक्राइब कर रहे हैं), और आपका स्कोर 24 घंटों के भीतर आपकी रजिस्टर्ड ईमेल id पर भेजा जाएगा.
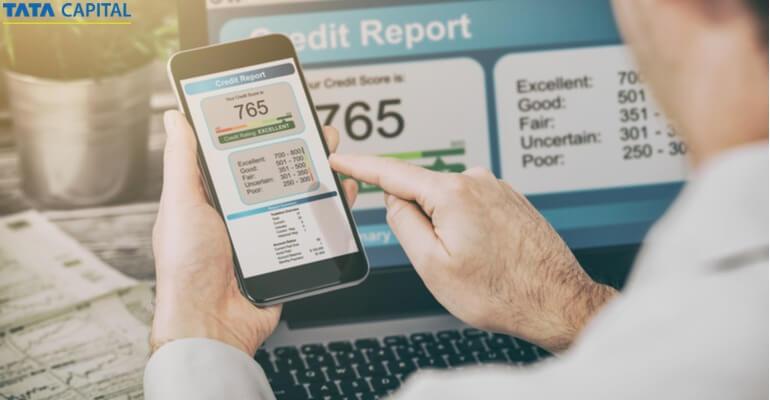
CIBIL स्कोर 300 से 900 के बीच तीन अंकों का नंबर है. CIBIL फॉर्म भरते समय आपकी क्रेडिट हिस्ट्री और आपके द्वारा प्रदान की गई अन्य वित्तीय जानकारी के आधार पर आपका स्कोर निर्धारित करता है.
आइए अब देखें कि भारत में होम लोन के लिए न्यूनतम CIBIL स्कोर क्या है.
होम लोन के लिए आवश्यक न्यूनतम CIBIL स्कोर क्या है?
होम लोन की आवश्यकता के लिए न्यूनतम क्रेडिट स्कोर हर लोनदाता के लिए अलग-अलग होता है. आमतौर पर,:
750 या उससे अधिक का CIBIL स्कोर बेहतरीन माना जाता है
होम लोन के लिए 650 से 750 के बीच का स्कोर अच्छा CIBIL स्कोर माना जाता है
550 - 650 ब्रैकेट को औसत माना जाता है
550 से कम का स्कोर खराब माना जाता है
650 या उससे अधिक का स्कोर आपको अपने लोन एप्लीकेशन को अप्रूव करने का अच्छा मौका देता है. आमतौर पर, इसे होम लोन के लिए न्यूनतम CIBIL स्कोर माना जाता है. यह 650 मार्क अप्रूवल के लिए एक फ्लोर के रूप में काम करता है, जो 650-750 रेंज से अलग है जिसे लोनदाता "अच्छा" लेबल करते हैं क्लियरिंग 650 आपकी एप्लीकेशन को ध्यान में रखता है, जबकि उस बैंड में स्कोर अधिक होने से आपको बेहतर दरें और शर्तें मिलती हैं.
हालांकि, कम CIBIL स्कोर होने से आपकी संभावनाएं समाप्त नहीं होती हैं. इसका मतलब है कि आपके पास बातचीत करने की कम गुंजाइश होगी, लोनदाता को अधिक वित्तीय डॉक्यूमेंट देखना होगा, और आपको उन्हें यह विश्वास दिलाने के लिए अधिक काम करना पड़ सकता है कि आप लोन का पुनर्भुगतान कर पाएंगे, जैसे कि क्रेडिट योग्य गारंटर.
हालांकि 650 मार्क व्यापक बेंचमार्क है, लेकिन व्यक्तिगत लोनदाता अक्सर अपने आकर्षक कट-ऑफ के लिए काम करते हैं. यहां एक कठिन एहसास है कि कुछ प्रमुख लोनदाता लाइन खींचते हैं:
लोनदाता
उदाहरणात्मक CIBIL कटऑफ
SBI
लगभग 725
एच डी एफ सी
लगभग 750
ICICI बैंक
लगभग 700
ये आंकड़े स्पष्ट हैं और समय-समय पर बदल जाते हैं, इसलिए उन्हें गारंटी के बजाय एक सामान्य गाइड के रूप में मानें. अप्लाई करने से पहले हमेशा विशिष्ट लोनदाता की वर्तमान पॉलिसी चेक करें.
होम लोन के लिए अच्छा CIBIL स्कोर क्या है?
आमतौर पर होम लोन के लिए CIBIL स्कोर 750 या उससे अधिक होना आदर्श है. यह मज़बूत क्रेडिट हेल्थ को दर्शाता है, अप्रूवल और बेहतर लोन शर्तों की संभावनाओं को बढ़ाता है.
यहां बताया गया है कि पूरी 300-900 रेंज आमतौर पर कैसे खराब होती है:
750 - 900 (उच्चतम): सबसे कम ब्याज दरों, सबसे तेज़ अप्रूवल और मोलभाव करने का सबसे अच्छा मौका.
700 - 749 (अच्छा): एक ठोस स्कोर जो अधिकांश लोनदाता आरामदायक अप्रूवल देते हैं, आमतौर पर प्रतिस्पर्धी शर्तों के साथ.
650 - 699 (औसत): अभी भी बैंक योग्य रहें, हालांकि आप थोड़ी अधिक दरें या अतिरिक्त डॉक्यूमेंट के लिए अनुरोध देख सकते हैं.
650 से कम (खराब/कम): यहां अप्रूवल कठिन हो जाता है, और को-आवेदक या अतिरिक्त इनकम प्रूफ आपके मामले में मदद कर सकते हैं.
होम लोन के लिए आपके CIBIL स्कोर को प्रभावित करने वाले कारक
होम लोन के लिए आपका क्रेडिट स्कोर कई कारकों से प्रभावित होता है, जिनमें शामिल हैं:
पुनर्भुगतान इतिहास: समय पर अपने EMI और क्रेडिट कार्ड की बकाया राशि का भुगतान करने से आपके CIBIL स्कोर पर सकारात्मक प्रभाव पड़ता है, जबकि देरी या डिफॉल्ट इसे कम करते हैं.
क्रेडिट का उपयोग: अपनी उपलब्ध क्रेडिट लिमिट के उच्च प्रतिशत का उपयोग करके आपका स्कोर कम हो सकता है. दूसरी ओर, कम उपयोग यह दिखा सकता है कि आप वित्तीय रूप से अधिक अनुशासित हैं, जिससे आपका स्कोर बढ़ जाता है.
क्रेडिट मिक्स: सिक्योर्ड और अनसेक्योर्ड लोन का अच्छा बैलेंस आपके स्कोर को बेहतर बनाता है और ज़िम्मेदार क्रेडिट व्यवहार को दर्शाता है.
क्रेडिट संबंधी पूछताछ: अगर आप बार-बार लोन या क्रेडिट कार्ड एप्लीकेशन करते हैं, तो यह आपके CIBIL स्कोर को नकारात्मक रूप से प्रभावित कर सकता है.
अपना CIBIL स्कोर कैसे चेक करें?
अपना CIBIL स्कोर चेक करने के लिए नीचे दिए गए चरणों का पालन करें:
CIBIL की आधिकारिक वेबसाइट पर जाएं.
अपना क्रेडिट स्कोर चेक करने का विकल्प चुनें.
पर्सनल विवरण भरें (DOB, ID, आदि).
पहचान सत्यापन के चरण पूरे करें.
सबमिट करने के बाद डैशबोर्ड पर अपना क्रेडिट स्कोर देखें.
होम लोन अप्रूवल के लिए उच्च CIBIL स्कोर के लाभ
होम लोन एप्लीकेशन के लिए उच्च CIBIL स्कोर के कई लाभ हैं, जिनमें शामिल हैं:
खतर कम इंटरेस्ट दरें (रिस्क-आधारित कीमत): उच्च CIBIL स्कोर आपको कम रिस्क वाले उधारकर्ता के रूप में चिह्नित करता है, और लोनदाता आपको कम ब्याज दरों के साथ रिवॉर्ड देते हैं जो आपकी कुल इंटरेस्ट लागत को कम करते हैं. अंतर वास्तविक पैसा है. उदाहरण के लिए, 750 और उससे अधिक की उधारकर्ता को 650-700 बैंड में किसी की तुलना में लगभग 0.25% से 0.50% कम दर मिल सकती है, और यह अंतर आगे कम स्कोर रेंज को बढ़ाता है.
तेज़ अप्रूवल और तेज़ प्रोसेसिंग: एक मज़बूत क्रेडिट हिस्ट्री लोनदाता को आपकी पुनर्भुगतान क्षमता के बारे में आश्वासन देती है, इसलिए एप्लीकेशन तेज़ी से अंडरराइटिंग में जाते हैं और जल्द अप्रूवल प्राप्त करते हैं.
उच्च लोन राशि और बेहतर LTV रेशियो: उच्च स्कोर आपकी उच्च लोन राशि की संभावनाओं में सुधार करता है, और कुछ लोनदाता अधिक अनुकूल लोन-टू-वैल्यू (LTV) शर्तें प्रदान करते हैं क्योंकि आपका स्कोर 700s से 750-प्लस रेंज में बढ़ता है.
प्रोसेसिंग और कानूनी शुल्कों पर छूट या छूट: कुछ लोनदाता मज़बूत क्रेडिट प्रोफाइल वाले उधारकर्ताओं को कम प्रोसेसिंग फीस और अन्य शुल्क प्रदान कर सकते हैं.
एक्सटेंडेड अवधि विकल्प (30 वर्ष तक): एक अच्छा क्रेडिट स्कोर आपको लंबी पुनर्भुगतान अवधि के लिए पात्रता प्राप्त करने में मदद करता है, जो आपकी मासिक EMI को अधिक मैनेज करने योग्य बनाता है.
लोनदाता के बीच बातचीत करने का बेहतर लाभ: उच्च स्कोर आपकी मोल-भाव करने की स्थिति को मज़बूत बनाता है, जिससे आपको ऑफर की तुलना करने और लोनदाता के बीच बेहतर ब्याज दरों, फीस या लोन की शर्तों पर बातचीत करने की सुविधा मिलती है.
सामान्य गलतियां जो आपके CIBIL स्कोर को कम कर सकती हैं
आपका CIBIL स्कोर दर्शाता है कि आप क्रेडिट को कितनी ज़िम्मेदारी से मैनेज करते हैं. कुछ सामान्य गलतियां आपके स्कोर को कम कर सकती हैं और भविष्य में लोन या क्रेडिट कार्ड प्राप्त करना मुश्किल बना सकती हैं. इनमें शामिल हैं:
EMI या क्रेडिट कार्ड भुगतान न करना: लेट या मिस्ड भुगतान आपके पुनर्भुगतान इतिहास को नकारात्मक रूप से प्रभावित कर सकते हैं.
अधिक उपलब्ध क्रेडिट का उपयोग करना: उच्च क्रेडिट उपयोग अनुपात वित्तीय तनाव का संकेत दे सकता है.
कई लोन के लिए अप्लाई करना: अगर आप छोटी अवधि के भीतर कई लोन एप्लीकेशन करते हैं, तो इससे कई हार्ड पूछताछ हो सकती है.
पुराने क्रेडिट अकाउंट को बंद करना: यह आपकी कुल क्रेडिट हिस्ट्री की अवधि को कम कर सकता है.
अपनी क्रेडिट रिपोर्ट में गलतियों को अनदेखा करना: अगर आप अपनी क्रेडिट रिपोर्ट में गलत जानकारी की रिपोर्ट नहीं करते हैं, तो यह आपके स्कोर को प्रभावित कर सकता है. सुनिश्चित करें कि आप इसे तुरंत ठीक कर लें.
मिस्ड भुगतान और उच्च क्रेडिट उपयोग से सबसे अधिक गिरावट होती है, इसलिए अगर आपका स्कोर खराब हो गया है, तो पहले उन दोनों से निपटें. आप वर्ष में एक बार मुफ्त में अपनी CIBIL रिपोर्ट चेक कर सकते हैं, जो प्रत्येक उधारकर्ता के लिए RBI के लिए अनिवार्य है. अपनी क्रेडिट प्रोफाइल को स्वस्थ रखने के लिए वार्षिक रूप से अपनी आदत को चेक करें, और समय पर भुगतान के साथ इसे जोड़ें.
होम लोन अप्रूवल के लिए कम क्रेडिट स्कोर को कैसे बेहतर बनाएं?
अगर आप होम लोन के लिए आवश्यक क्रेडिट स्कोर के मानदंडों को पूरा नहीं करते हैं, तो क्या होगा? अच्छी खबर यह है कि आप इसे समय के साथ बढ़ा सकते हैं.
आपका CIBIL स्कोर कई कारणों से कम हो सकता है. यहां कुछ सामान्य बातें दी गई हैं:
आपके मौजूदा लोन के पुनर्भुगतान में देरी
अपने क्रेडिट कार्ड का उपयोग अपनी क्रेडिट लिमिट में करें
अक्सर आपकी क्रेडिट लिमिट से अधिक
क्रेडिट कार्ड बिल का देरी से भुगतान या चूक जाना
उच्च डेट-टू-इनकम रेशियो होना. इसका मतलब है कि आपके पास अपनी निवल मासिक आय से अधिक कर्ज़ के दायित्व हैं.
आप अपने CIBIL स्कोर को बेहतर बनाने के विभिन्न तरीके इस प्रकार हैं:
पिछली बकाया राशि का भुगतान करें: हमेशा जल्द से जल्द किसी भी बकाया EMI, क्रेडिट कार्ड बिल या अन्य बकाया राशि का भुगतान करें. अगर आप समय पर भुगतान करते हैं, तो यह ज़िम्मेदार क्रेडिट व्यवहार दिखाता है.
क्रेडिट का उपयोग सीमित करें: अपनी उपलब्ध क्रेडिट लिमिट के एक बड़े हिस्से का उपयोग न करें. कम क्रेडिट उपयोग से अच्छा CIBIL स्कोर बनाए रखने में मदद मिल सकती है.
रिपोर्ट में गलतियों को फिक्स करें: गलत विवरण के लिए नियमित रूप से अपनी CIBIL रिपोर्ट चेक करें, जैसे कि गलत तरीके से सूचित देरी से भुगतान या बंद अकाउंट. अगर कोई गलती है, तो तुरंत विवाद दर्ज करें.
नए एप्लीकेशन से बचें: एक ही समय में कई लोन या क्रेडिट कार्ड के लिए अप्लाई करने से बचें. कम समय में कई क्रेडिट पूछताछ आपकी क्रेडिट प्रोफाइल को नकारात्मक रूप से प्रभावित कर सकती है.
पुराने अकाउंट खोलें: पुराने क्रेडिट अकाउंट आपकी क्रेडिट हिस्ट्री में योगदान देते हैं. अगर उनके पास कोई समस्या नहीं है, तो उन्हें खुला रखें ताकि यह पता लगाया जा सके कि आपकी क्रेडिट प्रोफाइल स्थिर है.
क्या मुझे बिना किसी CIBIL स्कोर के होम लोन मिल सकता है?
पहली बार लोन लेने वाले लोगों के लिए कोई CIBIL स्कोर नहीं होना आम बात है, जिन्होंने कभी लोन या क्रेडिट कार्ड नहीं लिया है. कम स्कोर होने से यह एक अलग स्थिति है. लोनदाता अपना सामान्य स्कोर-आधारित चेक नहीं चला सकते हैं, लेकिन यह आपको खारिज नहीं करता है.
इनकम-आधारित असेसमेंट: क्रेडिट हिस्ट्री के बिना, लोनदाता पुनर्भुगतान क्षमता का आकलन करने के लिए आपकी इनकम के प्रमाण, बैंक स्टेटमेंट और रोज़गार की स्थिरता पर कड़ी मेहनत करते हैं.
सरकारी स्कीम सपोर्ट: प्रधानमंत्री आवास स्कीम (PMAY) जैसी स्कीम पहली बार खरीदने वाले लोगों के लिए किफायती हो सकती है, जिससे लोनदाता को लोन अप्रूव करने में आसानी हो सकती है.
पहली बार उधार लेने वाले लोगों के लिए पैकेज: कुछ बैंक और एनबीएफसी विशेष रूप से उन आवेदक के लिए डिज़ाइन किए गए पैकेज प्रदान करते हैं, जिनकी कोई पूर्व क्रेडिट हिस्ट्री नहीं है, कभी-कभी स्कोर के स्थान पर को-आवेदक या अतिरिक्त डॉक्यूमेंटेशन की मांग करते हैं.
स्कोर जल्दी बनाना: एक सिक्योर्ड क्रेडिट कार्ड या एक छोटा लोन, जिसे समय पर चुकाया जाता है, अक्सर होम लोन के रूप में बड़े लोन के लिए अप्लाई करने से पहले एक उपयोगी CIBIL स्कोर बनाने का सबसे तेज़ तरीका होता है.
निष्कर्ष
कम CIBIL स्कोर आपके लोन एप्लीकेशन को अस्वीकार करने की संभावनाओं को बढ़ाता है. अगर अस्वीकार कर दिया जाता है, तो आपको बार-बार अप्लाई करने से बचना चाहिए क्योंकि इससे आपके स्कोर को और नुकसान हो सकता है. इसके बजाय, आपको अपनी मौजूदा EMI की बकाया राशि का तुरंत भुगतान करके, क्रेडिट का उपयोग कम करके और अन्य कर्ज़ को कम करके अपने CIBIL स्कोर को बेहतर बनाने के लिए काम करना चाहिए.
अगर आप अपनी पात्रता के बारे में अनिश्चित हैं, तो टाटा कैपिटल पर जाएं. आज ही हमारे होम लोन EMI कैलकुलेटर का उपयोग करें और नियम और पुनर्भुगतान शिड्यूल के बारे में सब कुछ जानें.
लोनदाता आमतौर पर होम लोन के लिए 750 या उससे अधिक का CIBIL स्कोर पसंद करते हैं, क्योंकि यह विश्वसनीय क्रेडिट व्यवहार को दर्शाता है और इसके परिणामस्वरूप बेहतर लोन शर्तें और ब्याज दरें मिल सकती हैं.
क्या मेरा CIBIL स्कोर मेरी होम लोन पात्रता को प्रभावित करता है?
हां, आपका CIBIL स्कोर सीधे पात्रता को प्रभावित करता है. उच्च स्कोर ज़िम्मेदार क्रेडिट उपयोग दिखाता है, जो अप्रूवल की संभावनाओं में सुधार करता है और प्रतिस्पर्धी लोन शर्तों का एक्सेस प्रदान कर सकता है.
होम लोन के लिए अप्लाई करते समय मुझे अपना CIBIL स्कोर कितनी बार चेक करना चाहिए?
एप्लीकेशन प्रोसेस के दौरान मासिक रूप से अपना CIBIL स्कोर चेक करने से किसी भी बदलाव की निगरानी करने में मदद मिलती है और यह सुनिश्चित होता है कि यह लोन अप्रूवल के लिए अनुकूल रहे.
क्या मुझे 550 के CIBIL स्कोर के साथ होम लोन मिल सकता है?
हालांकि कम CIBIL स्कोर के साथ होम लोन प्राप्त करना संभव है, लेकिन आपको उच्च इंटरेस्ट दरों और कठोर शर्तों का सामना करना पड़ सकता है. कर्ज़ सेटल करके और अपनी संभावनाओं को बढ़ाने के लिए तुरंत भुगतान करके अपने क्रेडिट को बेहतर बनाने पर ध्यान दें.
होम लोन के लिए कितना CIBIL स्कोर आवश्यक है?
अधिकांश लोनदाता होम लोन एप्लीकेशन के लिए न्यूनतम 750 का स्कोर देखते हैं. उच्च स्कोर के परिणामस्वरूप आमतौर पर आसान अप्रूवल और बेहतर ब्याज दरों का एक्सेस मिलता है.
विकल्प
अधिकांश लोनदाता होम लोन एप्लीकेशन के लिए न्यूनतम 750 का स्कोर देखते हैं. उच्च स्कोर के परिणामस्वरूप आमतौर पर आसान अप्रूवल और बेहतर ब्याज दरों का एक्सेस मिलता है.
क्या उच्च CIBIL स्कोर होम लोन अप्रूवल की गारंटी देता है?
नहीं, उच्च CIBIL स्कोर होम लोन अप्रूवल की गारंटी नहीं देता है. लोनदाता आपकी आय की स्थिरता, रोज़गार की हिस्ट्री, आयु, मौजूदा देयताओं और पुनर्भुगतान क्षमता का भी आकलन करते हैं. प्रॉपर्टी के कानूनी और तकनीकी पहलुओं पर भी विचार किया जाता है.
अगर मेरा CIBIL स्कोर न्यूनतम आवश्यक स्कोर से कम है, तो क्या होगा?
अगर आपका CIBIL स्कोर न्यूनतम आवश्यक स्कोर से कम है, तो लोनदाता आपकी लोन एप्लीकेशन को अस्वीकार कर सकते हैं. वे उच्च ब्याज दर पर भी लोन प्रदान कर सकते हैं. कुछ मामलों में, आपको कम लोन राशि प्राप्त हो सकती है या सह-आवेदक जोड़ने के लिए कहा जा सकता है.
क्या कई लोन एप्लीकेशन मेरे CIBIL स्कोर को प्रभावित कर सकते हैं?
हां, आपका CIBIL स्कोर कई लोन एप्लीकेशन से नकारात्मक रूप से प्रभावित होता है. प्रत्येक एप्लीकेशन से कड़ी पूछताछ की जाती है. बार-बार पूछताछ आपकी क्रेडिट भूख को दर्शाती है, जिससे लोनदाता आपको उच्च रिस्क वाले उधारकर्ता के रूप में देखते हैं.
क्या CIBIL स्कोर और क्रेडिट स्कोर में अंतर है?
हां. CIBIL स्कोर भारत में ट्रांसयूनियन CIBIL द्वारा प्रदान किया जाने वाला एक प्रकार का क्रेडिट स्कोर है. दूसरी ओर, क्रेडिट स्कोर एक सामान्य शब्द है जिसमें एक्सपीरियन, इक्विफैक्स और अन्य ब्यूरो से प्राप्त स्कोर भी शामिल हो सकते हैं CRIF High Mark.
मैं खराब CIBIL स्कोर के साथ होम लोन के लिए कहां अप्लाई कर सकता/सकती हूं?
जब आपका स्कोर कमजोर होता है, तो NBFC और हाउसिंग फाइनेंस कंपनियां आमतौर पर बड़े पब्लिक-सेक्टर बैंकों की तुलना में अधिक सुविधाजनक होती हैं, विशेष रूप से अगर आप मज़बूत स्कोर वाले को-आवेदक को जोड़ते हैं या ठोस इनकम प्रमाण प्रदान करते हैं. किसी भी लोनदाता की तुलना करने के बजाय सीधे कुछ लोनदाता की तुलना करना आवश्यक है, क्योंकि यह माना जाएगा कि हां.
कौन सा NBFC कम CIBIL स्कोर के साथ होम लोन को अप्रूव करता है?
टाटा कैपिटल सहित कई हाउसिंग फाइनेंस कंपनियां और NBFC, केस-बाय-केस आधार पर कम स्कोर एप्लीकेशन का मूल्यांकन करते हैं, जिसमें स्कोर के साथ-साथ इनकम की स्थिरता और को-आवेदक की प्रोफाइल का मूल्यांकन किया जाता है. पॉलिसी और कटऑफ समय के साथ अलग-अलग होते हैं और बदल जाते हैं, इसलिए अप्लाई करने से पहले सीधे लोनदाता के साथ मौजूदा पात्रता चेक करें.




 28 अक्टूबर 2026
 पढ़ने में लगने वाला समय - 10 मिनट


 पिछली पोस्ट