

होम कंस्ट्रक्शन लोन
- ₹ 5 करोड़ तक का इंस्टेंट होम कंस्ट्रक्शन लोन
- आकर्षक ब्याज दरें 7.5% प्रति वर्ष से शुरू.
- 30 वर्ष तक की सुविधाजनक लोन अवधि
सेल्फ-कंस्ट्रक्शन के लिए होम लोन

सेल्फ-कंस्ट्रक्शन के लिए होम लोन

पर्सनल लोनशुरुआत
@ 10.99% प्रति वर्ष
इनके बारे में जानें
आपकी सभी ज़रूरतों के लिए पर्सनल लोन
अपना क्रेडिट स्कोर चेक करें
उच्च क्रेडिट स्कोर लोन अप्रूवल की संभावनाओं को बढ़ाता है. आज ही अपना CIBIL स्कोर चेक करें और मुफ्त में जानें कि क्रेडिट के लिए योग्य कैसे बनें.
क्रेडिट स्कोर चेक करें
होम एक्सटेंशन लोन, अफोर्डेबल हाउसिंग लोन, PMAY क्विक कैश प्लॉट और कंस्ट्रक्शन लोन, बैलेंस ट्रांसफर, होम लोन टॉप अप, होम लोन EMI कैलकुलेटर, PMAY कैलकुलेटर बैलेंस ट्रांसफर और टॉप-अप कैलकुलेटर, होम लोन पात्रता कैलकुलेटर, एरिया कन्वर्ज़न कैलकुलेटर, स्टाम्प ड्यूटी कैलकुलेटर, और जानें, क्रेडिट स्कोर चेक करें, होम लोन की दरें और शुल्क, होम लोन के लिए ज़रूरी डॉक्यूमेंट्स, होम लोन ऑनलाइन RERA अप्रूव्ड हाउसिंग प्रोजेक्ट्स
बिज़नेस लोन EMI कैलकुलेटर, बिज़नेस लोन प्री-पेमेंट कैलकुलेटर, GST कैलकुलेटर, फोरक्लोज़र कैलकुलेटर, हाइब्रिड टर्म लोन, मशीनरी लोन, MSME लोन, स्मॉल बिज़नेस लोन, बिज़नेस लोन की दरें और शुल्क, बिज़नेस लोन के लिए ज़रूरी डॉक्यूमेंट्स
यूज़्ड कार पर यूज़्ड कार लोन नई कार लोन, टू-व्हीलर लोन, यूज़्ड कार EMI कैलकुलेटर, टू-व्हीलर EMI कैलकुलेटर, अभी अप्लाई करें अभी अप्लाई करें
अधिक जानें अभी अप्लाई करें सिक्योरिटीज़ पर लोन की दरें और शुल्क, सिक्योरिटीज़ पर लोन के लिए आवश्यक डॉक्यूमेंट, शेयर पर लोन, म्यूचुअल फंड पर लोन, क्रेडिट स्कोर चेक करें, सिक्योरिटीज़ पर लोन की दरें और शुल्क, सिक्योरिटीज़ पर लोन के लिए आवश्यक डॉक्यूमेंट
अधिक जानें अभी अप्लाई करें प्रॉपर्टी पर लोन की दरें और शुल्क, प्रॉपर्टी पर लोन, आवश्यक डॉक्यूमेंट, EMI विकल्प, हाइब्रिड टर्म लोन, सिक्योर्ड BL (SBL), प्रॉपर्टी पर लोन EMI कैलकुलेटर
अधिक जानें, अभी अप्लाई करें, एजुकेशन लोन की दरें और शुल्क, एजुकेशन लोन, आवश्यक डॉक्यूमेंट, एजुकेशन लोन EMI कैलकुलेटर, कॉलबैक का अनुरोध करें
माइक्रोफाइनेंस की दरें और शुल्क के बारे में अधिक जानें, माइक्रोफाइनेंस के लिए आवश्यक डॉक्यूमेंट, माइक्रोफाइनेंस EMI कैलकुलेटर, अधिक जानना चाहते हैं? कॉलबैक का अनुरोध करें
रूरल इंडिविजुअल लोन के बारे में और जानें, रूरल इंडिविजुअल लोन दर और शुल्क, रूरल इंडिविजुअल लोन के लिए ज़रूरी डॉक्यूमेंट, रूरल इंडिविजुअल लोन EMI कैलकुलेटर, कॉलबैक के लिए अनुरोध करें

अनलॉक करने के लिए साइन-इन करें
ख़ास ऑफर
सेल्फ-कंस्ट्रक्शन के लिए होम लोन
सेल्फ-कंस्ट्रक्शन के लिए होम लोन

आपके लिए धन्यवाद एप्लीकेशन पर
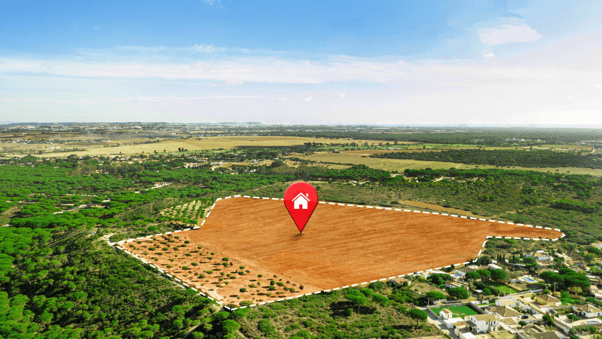
रेडी-टू-मूव-इन हाउस खरीदने के बजाय, आप प्लॉट खरीद सकते हैं और अपने हिसाब से अपना घर बना सकते हैं. सेल्फ-कंस्ट्रक्शन के लिए होम लोन या होम कंस्ट्रक्शन लोन एक विशेष प्रकार का होम लोन होता है, जो उधारकर्ताओं को जमीन या प्लॉट पर अपना घर बनाने में मदद करने के लिए दिया जाता है.
टाटा कैपिटल होम लोन फाइनेंस के साथ, आप किफायती ब्याज दरों पर ₹ 5 करोड़ तक का प्लॉट लोन प्राप्त कर सकते हैं. होम कंस्ट्रक्शन लोन आपको अपने घर के निर्माण के लिए अपनी सभी वित्तीय आवश्यकताओं को पूरा करने में मदद कर सकता है, चाहे वह प्लॉट खरीदने, कच्चे माल की खरीद करने और मेसनरी वर्क के लिए भुगतान करने के लिए हो.
*व्यक्तिगत पात्रता के आधार पर और हमारी अप्रूव्ड पॉलिसी के अनुसार, ऑफर की जाने वाली अधिकतम लोन राशि केस-बाय-केस आधार पर बढ़ सकती है.

होम कंस्ट्रक्शन लोन EMI कैलकुलेटर एक ऑनलाइन टूल है जो आपको होम लोन के लिए अपनी मासिक पुनर्भुगतान राशि की गणना करने में मदद करता है. अपनी EMI और देय कुल ब्याज को तुरंत देखने के लिए हाउस कंस्ट्रक्शन लोन कैलकुलेटर में लोन राशि, ब्याज दर और अवधि दर्ज करें, जिससे बेहतर वित्तीय प्लानिंग सक्षम हो जाती है.
कंस्ट्रक्शन लोन कैलकुलेटर निम्नलिखित EMI कैलकुलेशन फॉर्मूला का उपयोग करता है:
EMI = P x R x [(1+R)N / ((1+R)N - 1)]
जहां,
P लोन राशि को दर्शाता है
R मासिक ब्याज दर को दर्शाता है
N मासिक किश्तों की संख्या है
आइए EMI ब्रेकडाउन को हाइलाइट करने वाले एक उदाहरण के साथ इसे बेहतर तरीके से समझें.
मान लीजिए कि आप 20 वर्षों के लिए 8.5% वार्षिक इंटरेस्ट पर ₹30 लाख का लोन लेते हैं. अनुमानित EMI लगभग ₹26,035 होगी. कुल देय राशि ₹ 62,48,327 होगी, जिसमें ₹ 32,48,327 का इंटरेस्ट शामिल है. कंस्ट्रक्शन लोन कैलकुलेटर के माध्यम से ये अनुमान आपको अपने मासिक और कुल पुनर्भुगतान बोझ के बारे में स्पष्ट जानकारी देंगे.
टाटा कैपिटल से हाउस कंस्ट्रक्शन लोन लेने के लिए, आपको हमारे आसान पात्रता मानदंडों को पूरा करना होगा. आपकी होम कंस्ट्रक्शन लोन पात्रता कुछ बुनियादी कारकों पर निर्भर करेगी, जिनमें शामिल हैं:
आपकी आयु 24 से 65 वर्ष के बीच होनी चाहिए
वेतनभोगी कर्मचारियों की सैलरी प्रति माह न्यूनतम ₹30,000 होनी चाहिए और कम से कम दो वर्ष का कार्य अनुभव होना चाहिए
स्व-व्यवसायी व्यक्तियों का बिज़नेस कम से कम तीन वर्ष पुराना होना चाहिए
NRI के मामले में, उनके पास कम से कम तीन वर्ष का कार्य अनुभव होना चाहिए
आपका क्रेडिट स्कोर 700 या उससे अधिक होना चाहिए.
आपको 40% से कम डेट-टू-इनकम रेशियो (DTI) बनाए रखना चाहिए ताकि यह पता चल सके कि आप अपने मौजूदा और नए लोन पुनर्भुगतान को आराम से मैनेज कर सकते हैं.
हाउस कंस्ट्रक्शन लोन के लिए अप्लाई करने से पहले, आपको लोनदाता द्वारा आवश्यक डॉक्यूमेंट की लिस्ट चेक करनी होगी. ये डॉक्यूमेंट आपकी पहचान, इनकम, प्रॉपर्टी का विवरण और कंस्ट्रक्शन प्लान को सत्यापित करने में मदद करते हैं. पहले से डॉक्यूमेंट तैयार रखने से आसान और तेज़ लोन अप्रूवल सुनिश्चित होता है.
टाटा कैपिटल में कंस्ट्रक्शन लोन के लिए अप्लाई करते समय आवश्यक होम कंस्ट्रक्शन लोन डॉक्यूमेंट में शामिल हैं:
हाउस कंस्ट्रक्शन लोन के लिए वेतनभोगी कर्मचारियों को अप्लाई करने के लिए आवश्यक डॉक्यूमेंट की लिस्ट यहां दी गई है
हाउस कंस्ट्रक्शन लोन के लिए स्व-व्यवसायी व्यक्तियों को अप्लाई करने के लिए आवश्यक डॉक्यूमेंट की लिस्ट यहां दी गई है:
फोटो के साथ विधिवत हस्ताक्षर किया गया एप्लीकेशन फॉर्म
पहचान, पता और आयु का प्रमाण
पिछले छह महीनों के बैंक स्टेटमेंट
प्रोसेसिंग शुल्क का चेक
फॉर्म 16/इनकम टैक्स रिटर्न
बिज़नेस की मौजूदगी का प्रमाण
शिक्षा योग्यता प्रमाणपत्र और बिज़नेस अस्तित्व का प्रमाण
इनकम की गणना के साथ पिछले 3 वर्षों का इनकम टैक्स रिटर्न (ITR)
पिछले 3 वर्षों की सीए सर्टिफाइड/ऑडिटेड बैलेंस शीट और प्रॉफिट और लॉस स्टेटमेंट
हाउस कंस्ट्रक्शन लोन के लिए अप्लाई करने के लिए स्व-व्यवसायी नॉन-प्रोफेशनल को आवश्यक डॉक्यूमेंट की लिस्ट यहां दी गई है:
फोटो के साथ विधिवत हस्ताक्षर किया गया एप्लीकेशन फॉर्म
पहचान, पता और आयु का प्रमाण
पिछले छह महीनों के बैंक स्टेटमेंट
प्रोसेसिंग शुल्क का चेक
फॉर्म 16/इनकम टैक्स रिटर्न
बिज़नेस की मौजूदगी का प्रमाण
बिज़नेस प्रोफाइल
इनकम की गणना के साथ पिछले 3 वर्षों का इनकम टैक्स रिटर्न (ITR)
पिछले 3 वर्षों की सीए सर्टिफाइड/ऑडिटेड बैलेंस शीट और प्रॉफिट और लॉस स्टेटमेंट
होम लोन और होम कंस्ट्रक्शन लोन भारत में उपलब्ध दो सबसे आम हाउसिंग फाइनेंस विकल्प हैं. ये दोनों लोन रेजिडेंशियल या इन्वेस्टमेंट के उद्देश्यों के लिए हाउसिंग प्रॉपर्टी के मालिक होने की इच्छा रखने वाले लोगों को वित्तीय सहायता प्रदान करने के लिए दिए जाते हैं. हालांकि, घर खरीदने वाले लोग अक्सर इन दो लोन विकल्पों के बीच भ्रमित हो जाते हैं. हालांकि होम लोन और होम कंस्ट्रक्शन लोन दोनों एक जैसे ही लगते हैं, लेकिन वे एक-दूसरे से बहुत अलग हैं.
होम लोन बनाम कंस्ट्रक्शन लोन की विस्तृत तुलना नीचे दी गई है.
हाउस कंस्ट्रक्शन लोन के लिए ऑनलाइन अप्लाई करने के लिए, नीचे दिए गए चरणों का पालन करें:
आप हाउस कंस्ट्रक्शन लोन के लिए ऑफलाइन भी अप्लाई कर सकते हैं. चरण इस प्रकार हैं:
टाटा कैपिटल में, आप आकर्षक कंस्ट्रक्शन लोन ब्याज दरों का लाभ उठा सकते हैं:
| ग्राहक की प्रोफाइल | लोन राशि | कंस्ट्रक्शन लोन की दरें |
|---|---|---|
| वेतनभोगी आवेदक | ₹ 5 लाख से ₹ 5 करोड़ तक | 7.5% प्रति वर्ष से शुरू |
| स्व-व्यवसायी आवेदक | ₹ 5 लाख से ₹ 5 करोड़ तक | 8.35% प्रति वर्ष से शुरू |
कंस्ट्रक्शन लोन की ब्याज दर के अलावा, टाटा कैपिटल प्रोसेसिंग फीस और अन्य शुल्कों की बात आने पर पूरी पारदर्शिता प्रदान करता है:
| प्रोसेसिंग फीस | लोन राशि का 3% तक + GST |
| फोरक्लोज़र शुल्क | अगर आप अपने खुद के फंड का उपयोग करके लोन बंद करते हैं, तो कोई शुल्क नहीं. अगर आप लोन को किसी अन्य लोनदाता को ट्रांसफर करके (बैलेंस ट्रांसफर करके) बंद करते हैं, तो 2% + GST. |
टैक्स लाभ होम कंस्ट्रक्शन लोन की कुल लागत को कम कर सकते हैं. उपलब्ध कटौतियां इस बात पर निर्भर करती हैं कि आप पुरानी या नई टैक्स व्यवस्था चुनते हैं और क्या निर्माण पूरा हो गया है.
सेक्शन 24(b): आप स्व-अधिकृत घर के लिए इंटरेस्ट पर कटौती के रूप में प्रति वर्ष ₹ 2 लाख तक का क्लेम कर सकते हैं.
सेक्शन 80C: आपका मूलधन पुनर्भुगतान कुल 80C लिमिट के भीतर पुरानी टैक्स व्यवस्था के तहत प्रति वर्ष ₹ 1.5 लाख तक की कटौती के लिए पात्र हो सकता है.
प्री-कंस्ट्रक्शन इंटरेस्ट: निर्माण के दौरान भुगतान किए गए पात्र इंटरेस्ट का क्लेम आमतौर पर निर्माण पूरा होने के बाद पांच समान वार्षिक किश्तों में किया जा सकता है.
सेक्शन 80C शर्तें: अगर प्रॉपर्टी कब्जे के पांच वर्षों के भीतर ट्रांसफर की जाती है, तो कटौती वापस की जा सकती है.
नहीं. दुर्भाग्यवश, होम कंस्ट्रक्शन लोन केवल उन लोगों के लिए उपलब्ध है जो प्लॉट पर रेजिडेंशियल बिल्डिंग या हाउसिंग प्रॉपर्टी बनाना चाहते हैं. इस प्रकार के लोन का उपयोग कमर्शियल प्रॉपर्टी खरीदने या बनाने के लिए नहीं किया जा सकता है. हालांकि, आप इन्वेस्टमेंट के लिए हाउसिंग प्रॉपर्टी बनाने के लिए इसका लाभ उठा सकते हैं.
टाटा कैपिटल के साथ, आप अत्यधिक प्रतिस्पर्धी ब्याज दर पर ₹5 करोड़ तक का प्लॉट लोन प्राप्त कर सकते हैं. हालांकि, आपकी अधिकतम लोन राशि कई कारकों पर निर्भर करती है, जैसे आपकी आयु, मासिक आय, क्रेडिट स्कोर और प्लॉट की मार्केट वैल्यू. हम प्लॉट की मार्केट कीमत के 80% तक की फाइनेंसिंग प्रदान करते हैं.
भारत में होम कंस्ट्रक्शन लोन की ब्याज दरें आमतौर पर 10% से 14% प्रति वर्ष के बीच होती हैं. हालांकि, टाटा कैपिटल में, हम उन्हें केवल 7.50% प्रति वर्ष से शुरू होने वाली सबसे किफायती ब्याज दरों पर प्रदान करते हैं. आप अन्य कारकों के साथ अपनी आयु, मासिक आय और क्रेडिट स्कोर के आधार पर ब्याज दरों पर सर्वश्रेष्ठ डील प्राप्त कर सकते हैं.
निम्नलिखित टैक्स लाभ उपलब्ध हैं:
हां. आप अपने पति/पत्नी, बच्चे, भाई-बहन आदि के साथ व्यक्तिगत या संयुक्त रूप से प्लॉट और कंस्ट्रक्शन लोन के लिए अप्लाई कर सकते हैं. जॉइंट लोन के मामले में, दोनों उधारकर्ताओं को प्रॉपर्टी के सह-मालिक बनना होगा. टाटा कैपिटल में, हम महिला सह-उधारकर्ताओं के लिए विशेष लाभ प्रदान करते हैं, जैसे कम ब्याज दरें, अधिक लोन राशि आदि.
लोनदाता निर्माण चरण की मांग के अनुसार तीन से पांच किश्तों में लोन राशि डिस्बर्स कर सकता है. आमतौर पर, लोनदाता निर्माण साइट का निरीक्षण करने के बाद ही अगली किश्त जारी करता है और यह सुनिश्चित करता है कि निर्माण का काम शुरुआती प्लान के अनुसार चल रहा है. कुछ मामलों में, अगर वे समय पर अपना निर्माण पूरा नहीं कर पाते हैं, तो यह उधारकर्ता पर जुर्माना लगाता है.
नहीं. हालांकि होम लोन और कंस्ट्रक्शन लोन एक जैसे लगते हैं, लेकिन ये दोनों पूरी तरह से अलग-अलग प्रोडक्ट हैं. नीचे दी गई टेबल में उनके बीच अंतर दर्शाए गए हैं:
| पैरामीटर | होम लोन | के लिए पात्रता मानदंड |
|---|---|---|
| उद्देश्य |
रेडी-टू-मूव-इन या निर्माणाधीन हाउसिंग प्रॉपर्टी खरीदने के लिए लिया गया. |
प्लॉट खरीदने और उस पर घर बनाने के लिए लिया गया. |
| ब्याज दर |
ब्याज दरें कम होती हैं. |
ब्याज दरें होम लोन से अधिक होती हैं.
|
| योग्यता और डॉक्यूमेंट
|
लोनदाता बेसिक पात्रता और न्यूनतम डॉक्यूमेंट मांगते हैं.
|
लोनदाता को अतिरिक्त डॉक्यूमेंटेशन और पात्रता की आवश्यकता होती है. |
| लोन की अवधि |
30 वर्ष तक की उच्च लोन अवधि के साथ आता है. |
लोन की अवधि आमतौर पर 10 से 15 वर्ष के बीच होती है. |
| उपलब्धता |
ऑफलाइन और ऑनलाइन उपलब्ध. |
आमतौर पर ऑनलाइन उपलब्ध नहीं है क्योंकि इसमें काफी पेपरवर्क करना होता है. |
| डिस्बर्सल |
जब तक निर्माणाधीन प्रॉपर्टी के लिए लोन नहीं लिया जाता है, तब तक पूरी लोन राशि एक ही किश्त में डिस्बर्स की जाती है. |
जैसे-जैसे निर्माण कार्य तय स्टेज तक पूरा होता जाता है, वैसे-वैसे लोन राशि कई किश्तों में डिस्बर्स की जाती हैं. |
हां. कुछ लोनदाता स्व-निर्माण लोन प्रदान करने के लिए सिविल इंजीनियर या आर्किटेक्ट द्वारा अप्रूव किए गए कंस्ट्रक्शन प्लान के लिए अनिवार्य रूप से पूछते हैं. टाटा कैपिटल के साथ, आप न्यूनतम डॉक्यूमेंटेशन के साथ प्लॉट और कंस्ट्रक्शन लोन प्राप्त कर सकते हैं.
लोनदाता आमतौर पर होम कंस्ट्रक्शन लोन पर 1-3% की वन-टाइम प्रोसेसिंग शुल्क लेते हैं. टाटा कैपिटल में, हम लोन राशि के 0.5% के बहुत ही मामूली प्रोसेसिंग शुल्क के साथ होम कंस्ट्रक्शन मॉरगेज प्रदान करते हैं.
हां. अगर आपके होम कंस्ट्रक्शन लोन आपकी वित्तीय आवश्यकताओं को पूरा करने के लिए अपर्याप्त लगते हैं, तो आप टॉप-अप लोन के लिए अप्लाई कर सकते हैं. हालांकि, आपके टॉप-अप लोन एप्लीकेशन की अप्रूवल लोनदाता के विवेकाधिकार पर निर्भर करती है.
निर्माण के कुछ चरणों तक पहुंचने के बाद लोनदाता चरणों में कंस्ट्रक्शन लोन डिस्बर्स करते हैं. अगर कंस्ट्रक्शन लोन लेने के बाद उधारकर्ता निर्धारित समय के भीतर निर्माण शुरू नहीं करता है, तो लोनदाता आगे के सभी डिस्बर्सल को रोक सकता है और उन पर भारी जुर्माना लगा सकता है. लोनदाता कंस्ट्रक्शन लोन को सामान्य लोन में भी बदल सकता है और लागू ब्याज दर को बढ़ा सकता है.
होम कंस्ट्रक्शन लोन के लिए अप्लाई करते समय, सही अवधि या पुनर्भुगतान अवधि चुनना महत्वपूर्ण है. यह वह अवधि है जिसके लिए आपको लोन राशि का पुनर्भुगतान करने के लिए अपने लोनदाता को समान मासिक किश्तों (EMI) का भुगतान करना होगा. इस अवधि का उल्लेख महीनों या वर्षों में किया जा सकता है. अगर आप कम EMI का भुगतान करना चाहते हैं, तो आप लंबी अवधि में अपने पुनर्भुगतान को बढ़ाने का विकल्प चुन सकते हैं. हालांकि, आपकी लोन पुनर्भुगतान अवधि जितनी अधिक होगी, आपका ब्याज अधिक होगा.
टाटा कैपिटल में, हम आपको अपने सेल्फ-कंस्ट्रक्शन लोन के पुनर्भुगतान के लिए उपयुक्त अवधि चुनने की अनुमति देते हैं. हमारी लोन अवधि 5 से 30 वर्ष के बीच होती है. आप अपनी लोन अवधि चुनते समय अपनी मासिक आय, मौजूदा वित्तीय देयताएं, जोखिम सहनशीलता आदि जैसे कारकों पर विचार कर सकते हैं. आप भुगतान की जाने वाली EMI का मूल्यांकन करने और उसके अनुसार अपनी लोन अवधि चुनने के लिए होम लोन EMI कैलकुलेटर का भी उपयोग कर सकते हैं.
होम लोन के बारे में अधिक जानें
कुछ ही सेकंड में होम लोन EMI की गणना करें
होम लोन पुनर्भुगतान गाइड

सबमिट हो गया है


ओह, कुछ समस्या हुई है
कृपया बाद में दोबारा कोशिश करें.
टाटा कैपिटल मनीफाइ ऐप के साथ साइन-अप करके मिनटों में SIP शुरू करें. हम सभी इन्वेस्टमेंट के लिए आपकी वन स्टॉप शॉप हैं.

 SMS भेज दिया गया है
इस पर एक SMS भेज दिया गया हैXXXXXXX051
Moneyfy ऐप डाउनलोड करने के लिए मैसेज में दिए गए लिंक पर क्लिक करें.

आसान लोन अनुभव की तलाश कर रहे हैं? टाटा कैपिटल लोन ऐप प्राप्त करें और लोन के लिए अप्लाई करें, अकाउंट स्टेटमेंट/सर्टिफिकेट डाउनलोड करें, अपने अनुरोधों को ट्रैक करें व और भी बहुत कुछ.
SMS भेज दिया गया है
इस पर एक SMS भेज दिया गया हैXXXXXXX051
Moneyfy ऐप डाउनलोड करने के लिए मैसेज में दिए गए लिंक पर क्लिक करें.


सब्सक्राइब करने के लिए धन्यवाद
हम आपकी रजिस्टर्ड ईमेल ID पर न्यूज़ और अपडेट भेजेंगे

https://www.tatacapital.com से शुरू होने वाले लिंक पर ही विश्वास करें

किसी भी व्यक्ति के बैंक अकाउंट में भुगतान न करें.

सहायता के लिए हमारे ग्राहक सेवा केंद्र नंबर 1860 267 6060 पर कॉल करें
किसी भी सहायता के लिए, हमारे ग्राहक सहायता केंद्र से संपर्क करें


rahul.sharma@gmail.com




 नोटिफिकेशन प्राप्त करने के लिए 'अनुमति दें' बटन पर क्लिक करें



 SMS भेज दिया गया है
