

होम लोन
- ₹ 7.5 कोटी पर्यंत मिळवा* | डिजिटल ॲप्लिकेशन प्रोसेस | त्वरित तात्पुरती मंजुरी | किमान डॉक्युमेंटेशन

पर्सनल लोनसुरुवात
@ 10.99% p.a
तुम्हाला माहित असावे असे सर्व काही
तुमच्या सर्व गरजांसाठी पर्सनल लोन
तुमचा क्रेडिट स्कोअर तपासा
उच्च क्रेडिट स्कोअरमुळे लोन मंजुरीची शक्यता वाढते. आजच तुमचा CIBIL स्कोअर तपासा आणि क्रेडिट-पात्र कसे असावे याविषयी मोफत माहिती मिळवा.
क्रेडिट स्कोअर तपासा
होम एक्सटेंशन लोन अफोर्डेबल हाऊसिंग लोन PMAY तत्काळ कॅश प्लॉट आणि कन्स्ट्रक्शन लोन बॅलन्स ट्रान्सफर होम लोन टॉप-अप होम लोन EMI कॅल्क्युलेटर PMAY कॅल्क्युलेटर बॅलन्स ट्रान्सफर आणि टॉप-अप कॅल्क्युलेटर होम लोन पात्रता कॅल्क्युलेटर एरिया कन्व्हर्जन कॅल्क्युलेटर अधिक जाणून घ्या क्रेडिट स्कोअर तपासा होम लोन दर आणि शुल्क होम लोन डॉक्युमेंट्स आवश्यक होम लोन ऑनलाईन RERA मंजूर हाऊसिंग प्रोजेक्ट्स
बिझनेस लोन EMI कॅल्क्युलेटर बिझनेस लोन प्री-पेमेंट कॅल्क्युलेटर GST कॅल्क्युलेटर फोरक्लोजर कॅल्क्युलेटर हायब्रिड टर्म लोन मशीनरी लोन MSME लोन स्मॉल बिझनेस लोन दर आणि शुल्क बिझनेस लोन डॉक्युमेंट्स आवश्यक
यूज्ड कार लोन यूज्ड कारवर लोन नवीन कार लोन टू व्हीलर लोन यूज्ड कार EMI कॅल्क्युलेटर टू व्हीलर EMI कॅल्क्युलेटर आत्ताच अप्लाय करा आत्ताच अप्लाय करा
अधिक जाणून घ्या आत्ताच अप्लाय करा सिक्युरिटीज वर लोन दर आणि शुल्क सिक्युरिटीज वर लोन आवश्यक डॉक्युमेंट्स शेअर्स वर लोन म्युच्युअल फंडवर लोन क्रेडिट स्कोअर तपासा सिक्युरिटीज वर लोन दर आणि शुल्क आवश्यक सिक्युरिटीज वर लोन डॉक्युमेंट्स
अधिक जाणून घ्या आत्ताच अप्लाय करा प्रॉपर्टी वर लोन दर आणि शुल्क प्रॉपर्टी वर लोन डॉक्युमेंट्स आवश्यक EMI पर्याय हायब्रिड टर्म लोन सिक्युअर्ड BL (SBL) प्रॉपर्टी वर लोन EMI कॅल्क्युलेटर
अधिक जाणून घ्या आत्ताच अप्लाय करा एज्युकेशन लोन दर आणि शुल्क एज्युकेशन लोन डॉक्युमेंट्स आवश्यक एज्युकेशन लोन EMI कॅल्क्युलेटर कॉलबॅकची विनंती करा
अधिक जाणून घ्या मायक्रोफायनान्स दर आणि शुल्क मायक्रोफायनान्स डॉक्युमेंट्स आवश्यक मायक्रोफायनान्स EMI कॅल्क्युलेटर अधिक जाणून घ्यायचे आहे का? कॉलबॅकची विनंती करा
रुरल इंडिव्हिज्युअल लोन अधिक जाणून घ्या रुरल इंडिव्हिज्युअल लोन दर आणि शुल्क रुरल इंडिव्हिज्युअल लोन डॉक्युमेंट्स आवश्यक रुरल इंडिव्हिज्युअल लोन EMI कॅल्क्युलेटर कॉलबॅकची विनंती करा
अनलॉक करण्यासाठी साईन-इन करा
विशेष ऑफर!

धन्यवाद तुमच्या अनुप्रयोग
टाटा कॅपिटल आकर्षक व्याज रेटसह ₹7.5 कोटी* पर्यंत हाऊसिंग लोन ऑफर करते. अखंड ऑनलाईन ॲप्लिकेशन प्रोसेस, किमान डॉक्युमेंटेशन आणि त्वरित तात्पुरत्या मंजुरीचा आनंद घ्या. 30 वर्षांपर्यंतच्या लोन अटींसह, टाटा कॅपिटल तुमचा घर मालकीचा प्रवास सुरळीत आणि तणावमुक्त असल्याची खात्री करते.
खालील होम लोन व्याजदर आणि शुल्क शोधा
होम लोनचा खर्च व्याज रेटच्या पलीकडे जातो. तुम्ही अप्लाय करण्यापूर्वी, त्यातील शुल्कांचा सविस्तर तपशील समजून घेणे उपयुक्त ठरते. हे सामान्यपणे चार कॅटेगरीमध्ये येतात: ॲप्लिकेशनच्या वेळी आकारलेली प्रोसेसिंग फी, प्रॉपर्टी मूल्यांकनासाठी मूल्यांकन शुल्क, स्टॅम्प ड्युटी आणि नोंदणी सारखे सरकारी शुल्क आणि फोरक्लोजर फी किंवा विलंबित EMI दंड यासारखे इतर शुल्क. टाटा कॅपिटल होम लोन फी आणि शुल्क कसे दिसते ते येथे दिले आहे:
| विवरण | वेतन धारक | स्वयं-रोजगार |
|---|---|---|
| लोन रक्कम | ₹ 5 लाख ते ₹ 7.5 कोटी* | ₹ 5 लाख ते ₹ 7.5 कोटी* |
| लोन कालावधी | 30 वर्षांपर्यंत | 30 वर्षांपर्यंत |
| व्याजदर | 7.99% p.a. - 13% p.a. | 8.25% p.a. - 13% p.a. |
| आवश्यक डॉक्युमेंट्स | होम लोन साठी आवश्यक डॉक्युमेंट्स |
|
| ऑनलाईन पात्रता तपासणी | होम लोन पात्रता कॅल्क्युलेटर |
|
| पात्रता निकष | किमान 2 वर्षांच्या कामाच्या अनुभवासह ₹30,000 चे किमान वेतन | समान बिझनेसमध्ये 3 वर्षांचा अनुभव |
| सह-अर्जदाराचा टॅक्स लाभ | आयटी कायद्याच्या कलम 24 अंतर्गत ₹2 लाख पर्यंत स्वतंत्र टॅक्स कपात. सेक्शन 80C अंतर्गत ₹ 1.5L पर्यंत क्लेम कपात | आयटी कायद्याच्या कलम 24 अंतर्गत ₹2 लाख पर्यंत स्वतंत्र टॅक्स कपात. सेक्शन 80C अंतर्गत ₹ 1.5L पर्यंत क्लेम कपात |
| प्रोसेसिंग फी | लोन रकमेच्या 3% पर्यंत + GST | लोन रकमेच्या 3% पर्यंत + GST |
| फोरक्लोजर शुल्क | कृपया सर्वात महत्त्वाच्या अटी व शर्ती पाहा - फोरक्लोजर शुल्कासाठी होम लोन | कृपया सर्वात महत्त्वाच्या अटी व शर्ती पाहा - फोरक्लोजर शुल्कासाठी होम लोन |
| विलंबित EMI देयके | डिफॉल्ट EMI वर 2% प्रति महिना (24% प्रति वर्ष) आणि प्रति इंस्ट्रुमेंट ₹700/ | डिफॉल्ट EMI वर 2% प्रति महिना (24% प्रति वर्ष) आणि प्रति इंस्ट्रुमेंट ₹700/ |
| अन्य शुल्क | होम लोन व्याजदर तपासा |
तुमचे स्वप्नातील घर खरेदी करण्यासाठी पाऊल पुढे जा. टाटा कॅपिटल सोप्या पात्रता निकष आणि सुरळीत ॲप्लिकेशन प्रोसेससह होम लोन प्लॅन्स ऑफर करते. खालील आवश्यकता रिव्ह्यू करा आणि आजच पुढील पायरी घ्या.
| पात्रता निकष | तपशील |
|---|---|
|
21-65 वर्षे वयाचे अर्जदार पात्र आहेत |
|
स्थिर उत्पन्न आवश्यक. तपशिलासाठी आमचे EMI किंवा होम लोन पात्रता कॅल्क्युलेटर वापरा. |
|
5-30yrs |
|
वेतनधारी कर्मचारी, स्वयं-रोजगारित व्यावसायिक आणि उद्योजकांसाठी खुले. |
|
लोन मंजुरीसाठी चांगला क्रेडिट स्कोअर आवश्यक आहे, जो फायनान्शियल शिस्त आणि क्रेडिट पात्रता दर्शवितो. |
तुमच्या होम लोन ॲप्लिकेशनवर प्रोसेस करण्यासाठी, टाटा कॅपिटलला तुमची ओळख, उत्पन्न आणि फायनान्स केलेली प्रॉपर्टी व्हेरिफाय करण्यासाठी डॉक्युमेंट्स आवश्यक आहेत. अप्लाय करण्यापूर्वी हे तयार ठेवल्याने विलंब टाळण्यास मदत होते. तुम्हाला काय हवे आहे ते येथे दिले आहे:
ओळखीचा पुरावा
आधार कार्ड, PAN कार्ड, पासपोर्ट, मतदान ओळखपत्र किंवा ड्रायव्हिंग लायसन्स
पत्त्याचा पुरावा
आधार कार्ड, युटिलिटी बिल (वीज, पाणी, गॅस), पासपोर्ट किंवा भाडे अॅग्रीमेंट
फायनान्शियल डॉक्युमेंट्स (वेतनधारी)
मागील 3 महिन्यांची सॅलरी स्लिप
मागील 6 महिन्यांचे बँक अकाउंट स्टेटमेंट
नवीनतम फॉर्म 16 आणि इन्कम टॅक्स रिटर्न
फायनान्शियल डॉक्युमेंट्स (स्वयं-रोजगारित)
मागील 2 वर्षांसाठी इन्कम टॅक्स रिटर्न
ऑडिटेड बॅलन्स शीट आणि नफा आणि तोटा स्टेटमेंट
बिझनेससाठी करंट अकाउंट स्टेटमेंट (मागील 12 महिने)
वैयक्तिक सेव्हिंग्स अकाउंट स्टेटमेंट (मागील 12 महिने)
बिझनेस पुरावा (केवळ स्वयं-रोजगारित)
बिझनेस नोंदणी सर्टिफिकेट, GST नोंदणी किंवा पार्टनरशिप डीड
प्रॉपर्टी डॉक्युमेंट्स
खरेदीदार ॲग्रीमेंट किंवा वाटप पत्र
बिल्डर किंवा विक्रेत्याला केलेल्या पेमेंटची पावती
मंजूर बिल्डिंग योजना आणि ऑक्युपन्सी सर्टिफिकेट (लागू असल्यास)
बँक स्टेटमेंट
तुमच्या रोजगाराच्या प्रकारानुसार मागील 6 ते 12 महिने कव्हर करणारे सेव्हिंग्स किंवा सॅलरी अकाउंट स्टेटमेंट


तुमचे मूलभूत तपशील एन्टर करा

तुमची पात्रता तपासा

प्रोसेसिंग फी भरा

डॉक्युमेंट्स अपलोड करा

तात्पुरती मंजुरी मिळवा

* वैयक्तिक पात्रतेनुसार आणि आमच्या मंजूर पॉलिसीनुसार ऑफर केलेली कमाल लोन रक्कम केस-बाय-केस आधारावर वाढू शकते.
तुमच्या होम लोनमध्ये सह-अर्जदार जोडल्याने तुमच्या मंजुरीची शक्यता वाढू शकते आणि तुम्हाला जास्त कर्ज रकमेसाठी पात्र होण्यास मदत होऊ शकते. लेंडर दोन्ही अर्जदारांचे उत्पन्न विचारात घेतात, ज्यामुळे तुमची पात्रता मजबूत होते.
सह-अर्जदार तुम्हाला चांगला व्याजदर मिळविण्यात मदत करू शकतो, विशेषतः जर त्यांचा क्रेडिट स्कोअर चांगला असल्यास. तुम्ही रिपेमेंटची जबाबदारी शेअर करू शकता, ज्यामुळे एकाच उत्पन्नावरील EMI चा भार कमी होईल.
दोन्ही अर्जदार इन्कम टॅक्स ॲक्टच्या सेक्शन 24 आणि 80C अंतर्गत पर्सनल होम लोनवर टॅक्स लाभ क्लेम करू शकतात, ज्यामुळे ते संयुक्त घरमालकासाठी आर्थिकदृष्ट्या स्मार्ट निवड बनते.
कमी व्याजदर: स्पर्धात्मक इंटरेस्ट रेट्सचा आनंद घ्या जे मासिक EMI परवडणारे बनवतात आणि एकूण लोन खर्च कमी करतात.
सुविधाजनक कालावधी: तुमच्या उत्पन्न आणि दीर्घकालीन फायनान्शियल प्लॅन्ससाठी काय अनुकूल आहे त्यानुसार 2 ते 30 वर्षांपर्यंत रिपेमेंट कालावधी निवडा.
किमान डॉक्युमेंटेशन: सोपे पेपरवर्क सुरळीत, जलद आणि तणावमुक्त लोन ॲप्लिकेशन प्रोसेस सुनिश्चित करते.
त्वरित तात्पुरती मंजुरी: जलद लोन मंजुरी मिळवा जेणेकरून तुम्ही आत्मविश्वासाने तुमच्या घराच्या खरेदीची योजना आखू शकाल.
सह-अर्जदाराचे लाभ: लोन पात्रता वाढविण्यासाठी आणि रिपेमेंटची जबाबदारी शेअर करण्यासाठी सह-अर्जदार म्हणून कुटुंबातील सदस्य जोडा.
| डॉस | करू नये |
|---|---|
|
|
|
|
|
|
|
|
|
|
भारतात, अनेक प्रकारच्या होम लोन स्कीम विविध हाऊसिंग गरजा आणि फायनान्शियल परिस्थितींची पूर्तता करतात:
बेसिक होम लोन: हा सर्वात सामान्य प्रकारचा हाऊसिंग लोन आहे. नवीन किंवा रिसेल हाऊस खरेदी करण्यासाठी हे सुरक्षित आहे.
होम कन्स्ट्रक्शन लोन: मालकीच्या प्लॉटवर स्वत:चे घर बांधणाऱ्यांसाठी आदर्श; बांधकाम प्रगतीवर आधारित लोन टप्प्यांमध्ये वितरित केले जाते.
होम रिनोव्हेशन लोन: या प्रकारचे लोन होम रिपेअर, रिमॉडेलिंग, पेंटिंग किंवा इंटेरिअर अपग्रेडसाठी फायनान्स करण्यास मदत करते.
होम इक्विटी लोन (प्रॉपर्टी वर लोन): हे घरमालकांना वैयक्तिक किंवा बिझनेसच्या गरजांसाठी त्यांच्या प्रॉपर्टीच्या मार्केट वॅल्यूवर फंड लोन घेण्याची परवानगी देते.
प्रधानमंत्री आवास योजना (PMAY): 'सर्वांसाठी हाऊसिंग' स्कीम अंतर्गत पहिल्यांदा घर खरेदी करणाऱ्यांना व्याजदर लाभ ऑफर करणारे सरकार-अनुदानित होम लोन.
प्री-ॲप्रूव्ह्ड होम लोन: हे होम लोन पात्र कर्जदारांना त्यांच्या उत्पन्न आणि क्रेडिट स्कोअरच्या आधारावर दिले जाते, ज्यामुळे प्रॉपर्टी निश्चित करताना लोनची मंजुरी अधिक जलद होते.
टॉप-अप होम लोन: हे विद्यमान कर्जदारांना नवीन डॉक्युमेंटेशन शिवाय त्यांच्या वर्तमान लोनवर अतिरिक्त फंड ॲक्सेस करण्यास सक्षम करते.
जमीन किंवा प्लॉट लोन: भविष्यातील बांधकामासाठी निवासी जमीन खरेदी करण्यासाठी हे विशेषत: डिझाईन केलेले आहे.
हे होम लोन फायनान्स पर्याय घर मालकी लवचिक आणि विविध फायनान्शियल आणि वैयक्तिक ध्येयांसाठी ॲक्सेस करण्यायोग्य बनवतात.
बॅलन्स ट्रान्सफर तुम्हाला तुमच्या वर्तमान लोन प्रदात्याकडून टाटा कॅपिटलमध्ये कमी व्याजदरासह तुमचे थकित होम लोन हलवण्यास मदत करते. यामुळे उर्वरित कालावधीमध्ये तुमचा EMI किंवा एकूण व्याज खर्च कमी होतो.
उदाहरण: जर तुमच्याकडे अन्य लेंडरसह 10% नुसार ₹40 लाख थकित असतील आणि ते 7.99% नुसार टाटा कॅपिटलमध्ये ट्रान्सफर केले तर तुम्ही तुमच्या कालावधीच्या प्रत्येक उर्वरित वर्षासाठी व्याजावर बचत करता. तुमची अचूक सेव्हिंग्स पाहण्यासाठी बॅलन्स ट्रान्सफर कॅल्क्युलेटर वापरा. होम लोन बॅलन्स ट्रान्सफरविषयी अधिक जाणून घ्या.
टॉप-अप लोन ही अतिरिक्त रक्कम आहे जी तुम्ही तुमच्या विद्यमान किंवा ट्रान्सफर केलेल्या होम लोनच्या वर लोन घेऊ शकता. यासाठी स्वतंत्र तारणाची आवश्यकता नाही आणि रिनोव्हेशन, शिक्षण, वैद्यकीय खर्च किंवा इतर कोणत्याही वैयक्तिक गरजांसाठी वापरता येऊ शकते.
उदाहरण: तुमचे ₹40 लाख होम लोन टाटा कॅपिटलमध्ये ट्रान्सफर केल्यानंतर, तुम्ही किचन रिनोव्हेशनसाठी फंड करण्यासाठी ₹5 लाखांच्या टॉप-अपसाठी अप्लाय करू शकता. टॉप-अप रक्कम तुमच्या लोन अकाउंटमध्ये जोडली जाते आणि तुमच्या EMI द्वारे परतफेड केली जाते. होम लोन टॉप-अपविषयी अधिक जाणून घ्या

होम लोन हे एक सिक्युअर्ड लोन आहे जे तुम्हाला निवासी प्रॉपर्टी खरेदी, बांधकाम किंवा पात्र सुधारणेसाठी फायनान्स करण्यास मदत करते. तुम्ही निवडलेल्या रिपेमेंट कालावधीमध्ये EMI द्वारे व्याजासह लोन घेतलेली रक्कम परतफेड करता.
तुम्ही लेंडरकडून मंजूर रक्कम लोन घेता आणि नियमित EMI द्वारे परतफेड करता. प्रत्येक EMI मध्ये सामान्यपणे प्रिन्सिपल आणि व्याज दोन्ही समाविष्ट आहेत. थकित रक्कम परतफेड होईपर्यंत प्रॉपर्टी लोनसाठी सिक्युरिटी म्हणून ठेवली जाते.
होम लोन हे निवासी प्रॉपर्टी खरेदी करण्यासाठी किंवा फायनान्स करण्यासाठी लोन घेतलेले पैसे आहेत, तर मॉर्टगेज म्हणजे लोनसाठी सिक्युरिटी म्हणून वापरली जाणारी प्रॉपर्टी. अटी संबंधित आहेत, परंतु ते तांत्रिकदृष्ट्या समान नाहीत.
होम लोन विविध आवश्यकतांसाठी डिझाईन केले जाऊ शकतात, जसे की तयार किंवा निर्माणाधीन घर खरेदी करणे, घर बांधणे, विद्यमान प्रॉपर्टीचे नूतनीकरण करणे किंवा विद्यमान होम लोन ट्रान्सफर करणे. काही लेंडर पात्र कर्जदारांसाठी टॉप-अप सुविधा देखील ऑफर करतात.
होम लोन प्रामुख्याने निवासी प्रॉपर्टी खरेदी किंवा बांधण्यासाठी वापरले जाते. लोन प्रॉडक्टनुसार, पात्र रिनोव्हेशन, होम इम्प्रुव्हमेंट, एक्सटेंशन किंवा प्लॉट-अँड-कन्स्ट्रक्शन आवश्यकतांसाठी देखील फायनान्सिंग उपलब्ध असू शकते.
तुमचे इन्कम, वय, क्रेडिट रेकॉर्ड, विद्यमान ईएमआय, रोजगार किंवा बिझनेस स्थिरता आणि रिपेमेंट क्षमता सर्व होम लोन पात्रतेवर परिणाम करू शकतात. पात्र लोन रक्कम निर्धारित करताना प्रॉपर्टी मूल्य आणि लेंडरच्या लागू पॉलिसी देखील विचारात घेतल्या जातात.
निरोगी क्रेडिट प्रोफाईल राखून ठेवा, विद्यमान लोन मॅनेज करण्यायोग्य ठेवा, स्थिर उत्पन्न प्रदर्शित करा आणि संपूर्ण आणि अचूक डॉक्युमेंट्स सबमिट करा. अप्लाय करण्यापूर्वी अनावश्यक नवीन लोन टाळा. स्थिर उत्पन्नासह पात्र सह-अर्जदार देखील तुमचे एकूण ॲप्लिकेशन मजबूत करू शकतो.
टाटा कॅपिटल होम लोन मंजुरीसाठी 725 किंवा त्यावरील CIBIL स्कोअरला प्राधान्य देते. उच्च स्कोअर चांगले व्याजदर सुरक्षित करण्यास मदत करू शकतो, तर कमी स्कोअर असलेले अर्जदार अद्याप इन्कम आणि रोजगार स्थिरता यासारख्या घटकांवर आधारित पात्र असू शकतात.
कमी सॅलरी तुम्हाला होम लोन मिळविण्यापासून ऑटोमॅटिकरित्या प्रतिबंधित करत नाही. तुमची पात्र रक्कम तुमचे इन्कम, विद्यमान दायित्वे, क्रेडिट प्रोफाईल आणि रिपेमेंट क्षमतेवर अवलंबून असेल. परवडणारी प्रॉपर्टी निवडणे किंवा पात्र सह-अर्जदारासह अप्लाय करणे तुमची लोन क्षमता सुधारू शकते.
तुमचे रोजगार आणि इन्कम प्रोफाईलनुसार हे शक्य असू शकते. तुमचे उत्पन्न आणि रिपेमेंट क्षमता स्थापित करण्यासाठी इतर डॉक्युमेंट्स वापरले जाऊ शकतात. वेतनधारी आणि स्वयं-रोजगारित अर्जदारांसाठी आवश्यकता भिन्न असू शकतात, त्यामुळे आवश्यक डॉक्युमेंट्स तुमच्या वैयक्तिक परिस्थितीवर अवलंबून असतील.
इन्कम, रिपेमेंट क्षमता, क्रेडिट प्रोफाईल, विद्यमान फायनान्शियल वचनबद्धता, प्रॉपर्टी मूल्य आणि लागू लेंडिंग पॉलिसी यासारख्या घटकांच्या अधीन कमाल होम लोन रक्कम ₹7.5 कोटी* पर्यंत आहे.
योग्य लोन अमाउंट अशी असते, ज्याची तुम्ही घरखर्च, बचत आणि आपत्कालीन परिस्थितीसाठी पुरेशी तरतूद राखून सहजपणे परतफेड करू शकता. किती लोन घ्यावे हे ठरवण्यापूर्वी तुमचे इन्कम, विद्यमान ईएमआय, डाउन पेमेंट, भविष्यातील फायनान्शियल लक्ष्य आणि एकूण व्याज खर्च विचारात घ्या.
कमाल होम लोन कालावधी 30 वर्षांपर्यंत आहे, जे वय, रिपेमेंट क्षमता आणि लागू लेंडिंग पॉलिसी यासारख्या घटकांच्या अधीन आहे. दीर्घ कालावधी तुमचा मासिक EMI कमी करू शकतो परंतु लोन कालावधीमध्ये देय एकूण व्याज वाढवू शकतो.
होय, जर तुम्ही लेंडरची पात्रता आणि रिपेमेंट-क्षमता आवश्यकता पूर्ण केली तर एकाच वेळी दोन होम लोन असणे शक्य असू शकते. तुमच्या दुसऱ्या लोन ॲप्लिकेशनचे मूल्यांकन करताना तुमचा विद्यमान होम लोन EMI, इन्कम, क्रेडिट प्रोफाईल आणि इतर फायनान्शियल जबाबदाऱ्या विचारात घेतल्या जातील.
टाटा कॅपिटलमध्ये होम लोनसाठी अप्लाय करण्यासाठी, तुमचे मूलभूत तपशील एन्टर करा, तुमची पात्रता तपासा, प्रोसेसिंग फी भरा, आवश्यक डॉक्युमेंट्स अपलोड करा आणि तात्पुरती मंजुरी प्राप्त करा.
लेंडर तुमची ओळख, इन्कम, रिपेमेंट क्षमता आणि प्रॉपर्टीच्या कायदेशीर आणि फायनान्शियल तपशिलाचे मूल्यांकन करण्यासाठी डॉक्युमेंट्स व्हेरिफाय करतो. यामध्ये इन्कम रेकॉर्ड, बँक स्टेटमेंट, रोजगार किंवा बिझनेस माहिती आणि प्रॉपर्टी डॉक्युमेंट्स तपासणे समाविष्ट असू शकते. कोणत्याही विसंगतीमुळे अतिरिक्त माहितीसाठी विनंती होऊ शकते.
पात्रता तपासणी पूर्ण केल्यानंतर आणि आवश्यक तपशील सबमिट केल्यानंतर तुम्ही त्वरित तात्पुरती मंजुरी मिळवू शकता. डॉक्युमेंट व्हेरिफिकेशन, क्रेडिट मूल्यांकन, इन्कम व्हेरिफिकेशन, प्रॉपर्टी मूल्यांकन आणि कायदेशीर तपासणीवर आधारित अंतिम मंजुरी वेळ बदलू शकते.
प्रथम, ॲप्लिकेशन का नाकारले गेले हे जाणून घ्या. पुन्हा अप्लाय करण्यापूर्वी तुमचा क्रेडिट रिपोर्ट, इन्कम, विद्यमान लोन आणि डॉक्युमेंटेशन रिव्ह्यू करा आणि कोणत्याही समस्यांचे निराकरण करा. आवश्यक असल्यास, तुम्ही तुमची लोन रक्कम कमी करण्याचा, तुमचे क्रेडिट प्रोफाईल सुधारण्याचा किंवा पात्र सह-अर्जदार जोडण्याचा विचार करू शकता.
आवश्यक डॉक्युमेंटेशन, कायदेशीर, तांत्रिक आणि प्रॉपर्टी संबंधित औपचारिकता मंजुरी आणि पूर्ण झाल्यानंतर लोन सामान्यपणे वितरित केले जाते. प्रॉपर्टी आणि लोन संरचनेनुसार, रक्कम एका पेमेंटमध्ये किंवा टप्प्यांमध्ये वितरित केली जाऊ शकते.
टाटा कॅपिटलचे होम लोन प्रोसेसिंग फी लोन रकमेच्या 3 % पर्यंत + GST आहे.
टाटा कॅपिटल होम लोन व्याजदर वेतनधारी अर्जदारांसाठी 7.99% प्रति वर्ष आणि स्वयं-रोजगारित अर्जदारांसाठी 8.25% प्रति वर्ष पासून सुरू, लागू अटींच्या अधीन.
मुख्य घटक म्हणजे लोन रक्कम, व्याजदर आणि रिपेमेंट कालावधी. जास्त लोन रक्कम किंवा व्याजदर सामान्यपणे EMI वाढवते, तर दीर्घ कालावधी मासिक पेमेंट कमी करू शकते. तथापि, कालावधी वाढविल्याने भरलेल्या एकूण व्याज मध्ये वाढ होऊ शकते.
नेहमीच नाही. फिक्स्ड-दराच्या लोनसाठी, लोनच्या अटींनुसार EMI अपरिवर्तित राहू शकतो. फ्लोटिंग-दर लोनसह, लागू व्याजदरामधील बदल EMI, कालावधी किंवा दोन्हीवर परिणाम करू शकतात. प्रिन्सिपल आणि व्याज घटक देखील बदलतात कारण लोनची परतफेड केली जाते.
जेव्हा तुम्ही शेड्यूल्ड कालावधीपूर्वी तुमचे होम लोन पूर्णपणे रिपेमेंट करता तेव्हा फोरक्लोजर शुल्क लागू होऊ शकते. शुल्क लोन प्रकार, व्याजदर, लागू नियम आणि लोन ॲग्रीमेंटवर अवलंबून असते. कृपया सर्वात महत्त्वाच्या अटी व शर्ती पाहा - तपशिलासाठी होम लोन.
EMI तारीख बदलणे हे लेंडरच्या पॉलिसी आणि तुमच्या लोनच्या अटींवर अवलंबून असते. जर तुमचे इन्कम भिन्न तारखेला जमा झाले असेल तर EMI तारीख बदलल्याने कॅश-फ्लो मॅनेजमेंटमध्ये मदत होऊ शकते. तुमच्या लोनसाठी बदल उपलब्ध आहे का हे तपासण्यासाठी टाटा कॅपिटलशी संपर्क साधा.
प्री-EMI हे नियमित EMI रिपेमेंट सुरू होण्यापूर्वी यापूर्वीच डिस्बर्स केलेल्या होम लोनच्या रकमेवर देय व्याज आहे. हे सामान्यपणे काही अंडरकन्स्ट्रक्शन प्रॉपर्टीशी संबंधित आहे जिथे लोन टप्प्यांमध्ये जारी केले जाते. अचूक व्यवस्था तुमच्या लोन अटींवर अवलंबून असते.
तुम्ही कालावधीच्या निर्धारित समाप्तीपूर्वी थकित रक्कम रिपेमेंट करून तुमचे होम लोन लवकर बंद करू शकता. असे करण्यापूर्वी, थकित बॅलन्स, लागू फोरक्लोजर अटी आणि आवश्यक डॉक्युमेंटेशन तपासा. पूर्ण रिपेमेंट नंतर, लेंडरकडून लोन क्लोजर आणि संबंधित प्रॉपर्टी संबंधित डॉक्युमेंट्स कलेक्ट करा.
पात्र होम लोनवर भरलेला व्याज सामान्यपणे लागू अटी आणि मर्यादेच्या अधीन इन्कम टॅक्स ॲक्टच्या सेक्शन 24 शी संबंधित आहे. प्रॉपर्टी स्वतःच्या ताब्यात आहे किंवा भाड्याने दिली आहे आणि निवडलेली टॅक्स व्यवस्था यावर अवलंबून टॅक्स उपचार भिन्न असू शकतात.
ITR इन्कम आणि रिपेमेंट क्षमता स्थापित करण्यास मदत करू शकतात, विशेषत: स्वयं-रोजगारित अर्जदारांसाठी ज्यांचे इन्कम सॅलरी स्लिपद्वारे दिसणार नाही. अर्जदाराच्या फायनान्शियल प्रोफाईलचे मूल्यांकन करताना लेंडर बँक स्टेटमेंट आणि इतर फायनान्शियल डॉक्युमेंट्ससह आयटीआर रिव्ह्यू करू शकतात.
होय, लागू पात्रता निकष, प्रॉपर्टी तपशील, अंदाजित खर्च आणि डॉक्युमेंटेशनच्या अधीन पात्र घर सुधारणा, नूतनीकरण किंवा विस्तार आवश्यकतांसाठी फायनान्सिंग उपलब्ध आहे.
होय, तुम्ही प्लॉट खरेदी आणि कन्स्ट्रक्शन, प्रदान केलेला प्लॉट, कन्स्ट्रक्शन योजना, डॉक्युमेंटेशन आणि अर्जदार लागू आवश्यकता पूर्ण करण्यासाठी फायनान्सिंग प्राप्त करू शकता.
सह-अर्जदार प्राथमिक अर्जदारासह संयुक्तपणे होम लोनसाठी अप्लाय करतो आणि लोन ॲग्रीमेंट अंतर्गत रिपेमेंटची जबाबदारी शेअर करतो. पात्र जवळचे कुटुंबातील सदस्य सामान्यपणे सह-अर्जदार असू शकतात, जे लेंडरच्या नियमांच्या अधीन आहे. ॲप्लिकेशन दरम्यान सह-अर्जदाराचे इन्कम आणि क्रेडिट प्रोफाईल देखील विचारात घेतले जाऊ शकते.
सह-अर्जदार पात्र उत्पन्न एकत्रित करून तुमचे लोन ॲप्लिकेशन अधिक मजबूत करू शकतो, जे रिपेमेंट क्षमता सुधारू शकते आणि तुम्ही पात्र असलेली लोन रक्कम संभाव्यपणे वाढवू शकते. मालकी हक्क, रिपेमेंट आणि प्रचलित टॅक्स नियमांनुसार संयुक्त अर्जदार लागू टॅक्स तरतुदींचा देखील लाभ घेऊ शकतात.
होम लोन विमा होम लोनपेक्षा वेगळा आहे आणि ऑटोमॅटिकरित्या अनिवार्य मानले जाऊ नये. हे आवश्यक आहे किंवा शिफारस केलेले आहे हे लेंडर, लोन संरचना आणि लागू अटींवर अवलंबून असते. पॉलिसी खरेदी करण्यापूर्वी, त्याचे कव्हरेज, अपवाद, प्रीमियम आणि क्लेम स्थिती समजून घ्या.
जर तुमचे वय 21-65 वर्षे, भारतीय किंवा NRI आणि वेतनधारी कर्मचारी, स्वयं-रोजगारित व्यावसायिक किंवा प्रति महिना किमान ₹30,000 कमविणारे उद्योजक असेल तर तुम्ही टाटा कॅपिटल होम लोनसाठी अप्लाय करू शकता. वेतनधारी अर्जदारांना 2 वर्षांचा कामाचा अनुभव आवश्यक आहे, तर स्वयं-रोजगारित व्यावसायिकांना त्याच बिझनेसमध्ये 3 वर्षांचा अनुभव आवश्यक आहे. जलद मंजुरीसाठी 725+ चा CIBIL स्कोअर आदर्श आहे.
तुम्हाला ओळख पुरावा, सॅलरी स्लिप/ITR, बँक स्टेटमेंट आणि खरेदीदार ॲग्रीमेंट किंवा वाटप पत्रासह KYC, उत्पन्नाचा पुरावा आणि प्रॉपर्टी डॉक्युमेंट्स सबमिट करणे आवश्यक आहे.
EMI कॅल्क्युलेटर लोन रक्कम, व्याजदर आणि कालावधीवर आधारित तुमच्या मासिक रिपेमेंटचा अंदाज देते. हे तुम्हाला विविध लोन परिस्थितींची तुलना करण्यास आणि लोन रक्कम किंवा कालावधी बदलणे तुमच्या मासिक बजेटवर कसे परिणाम करू शकते हे समजून घेण्यास मदत करते.
होय, तुम्ही होम लोन बॅलन्स ट्रान्सफरद्वारे तुमचे विद्यमान होम लोन टाटा कॅपिटलमध्ये ट्रान्सफर करू शकता, कमी व्याजदर, लवचिक अटी, किमान डॉक्युमेंटेशन आणि टॉप-अप लोनसाठी पर्यायाचा संभाव्य लाभ घेऊ शकता.
पात्र कर्जदार लागू इन्कम टॅक्स तरतुदींनुसार पात्र होम लोन प्रिन्सिपल आणि व्याज पेमेंटवर टॅक्स लाभ क्लेम करू शकतात. लाभ प्रॉपर्टीचा वापर, मालकी, लोनचा उद्देश आणि निवडलेल्या टॅक्स प्रणाली यासारख्या घटकांवर अवलंबून असतो. टॅक्स नियम बदलू शकतात, त्यामुळे फाईल करण्यापूर्वी वर्तमान तरतुदी तपासल्या पाहिजेत.
बँका सामान्यपणे घर खरेदीसाठी 100% फायनान्सिंग ऑफर करत नाहीत. RBI च्या मार्गदर्शक तत्त्वांनुसार, होम लोन्स सामान्यपणे लोन रक्कम आणि लागू लोन अटींनुसार प्रॉपर्टी मूल्याच्या 75% ते 90% कव्हर करतात.
होय, लेंडर स्वयं-रोजगारित व्यावसायिकांना आकर्षक व्याज रेट्सवर होम लोन ऑफर करतात, जर त्यांच्याकडे स्थिर इन्कम असेल, किमान 3 वर्षांसाठी बिझनेस कार्यरत असेल आणि पूर्ण, पडताळलेले ITR रेकॉर्ड असतील.
पात्र NRI लागू रेग्युलेशन्स आणि टाटा कॅपिटलच्या पात्रता आवश्यकतांच्या अधीन भारतात होम फायनान्सिंगसाठी अप्लाय करू शकतात. NRI अर्जदारांना परदेशी इन्कम, रोजगार, निवास आणि बँकिंग तपशिलाशी संबंधित अतिरिक्त डॉक्युमेंट्सची आवश्यकता असू शकते.
होम लोन टॉप-अप ही अतिरिक्त लोन रक्कम आहे जी पात्र विद्यमान होम लोन कर्जदारांसाठी उपलब्ध असू शकते. पूर्णपणे स्वतंत्र लोन घेतल्याशिवाय परवानगी असलेल्या आवश्यकतांसाठी हे अतिरिक्त फंड प्रदान करू शकते. पात्रता सामान्यपणे रिपेमेंट रेकॉर्ड, थकित लोन बॅलन्स, इन्कम आणि प्रॉपर्टी मूल्य यासारख्या घटकांवर अवलंबून असते.
लोन करारामध्ये नमूद केलेल्या कालावधीसाठी निश्चित व्याज रेटमध्ये कोणताही बदल केला जात नाही. जेव्हा लागू बेंचमार्क किंवा लेंडिंग दर बदलतात तेव्हा फ्लोटिंग दर बदलू शकतो. फिक्स्ड दर अधिक अंदाजयोग्य पेमेंट सुनिश्चित करतो, तर फ्लोटिंग दर काळानुसार कमी-जास्त होऊ शकतो.
होय, तुम्ही प्लॉट खरेदी आणि कन्स्ट्रक्शनसाठी होम लोन प्राप्त करू शकता. जर बांधकामाच्या वेळी तुमची फंड आवश्यकता वाढली तर तुम्ही एकत्रित लोन निवडू शकता किंवा टॉप-अप लाभांसह स्वतंत्र लोन घेऊ शकता.
तुम्ही कमी रक्कम लोन घेऊन, दीर्घ कालावधी निवडून किंवा कमी लागू व्याजदर मिळवून तुमचा EMI संभाव्यपणे कमी करू शकता. विद्यमान लोनसाठी, रिफायनान्सिंग हा काही प्रकरणांमध्ये पर्याय असू शकतो. तथापि, दीर्घ कालावधीमुळे एकूण भरलेले व्याज वाढू शकते.
प्रॉपर्टी मूल्यांकन लेंडरला प्रॉपर्टीच्या मूल्याचे मूल्यांकन करण्यास आणि लोनसाठी सिक्युरिटी म्हणून त्याची योग्यता निर्धारित करण्यास मदत करते. हे फायनान्स केलेल्या रकमेवर देखील प्रभाव टाकू शकते. मूल्यांकन कायदेशीर पडताळणीपासून वेगळे आहे, जे मालकी आणि प्रॉपर्टीच्या कायदेशीर डॉक्युमेंटेशनवर लक्ष केंद्रित करते.
होम लोन विमा पॉलिसीद्वारे कव्हर केलेल्या विशिष्ट जोखमींपासून फायनान्शियल संरक्षण प्रदान करू शकते. पात्र परिस्थितीत, हे थकित होम लोनशी संबंधित फायनान्शियल भार कमी करण्यास मदत करू शकते. वास्तविक लाभ पॉलिसीच्या कव्हरेज, अपवाद, कालावधी आणि क्लेम अटींवर अवलंबून असतात.
तुमचा होम लोन EMI प्रामुख्याने लोन रक्कम, व्याजदर आणि रिपेमेंट कालावधीद्वारे निर्धारित केला जातो. EMI मध्ये प्रिन्सिपल आणि इंटरेस्टचा समावेश होतो, रिपेमेंट कालावधीमध्ये त्यांचे प्रमाण बदलत असते. EMI कॅल्क्युलेटर तुम्हाला लोन घेण्यापूर्वी मासिक रिपेमेंटचा अंदाज घेण्यास मदत करू शकते.
टाटा कॅपिटल महिला कर्जदारांना प्राधान्यित व्याजदर ऑफर करते. प्राथमिक कर्जदार किंवा सह-अर्जदार म्हणून महिलांना जोडल्याने व्याजदर कमी करण्यास मदत होऊ शकते, तर काही राज्यांमध्ये महिलांना कमी स्टॅम्प ड्युटी शुल्काचा लाभ होऊ शकतो.


यशस्वीरित्या सबमिट केले


अरेरे, काहीतरी चुकीचे घडले आहे
कृपया नंतर पुन्हा प्रयत्न करा.
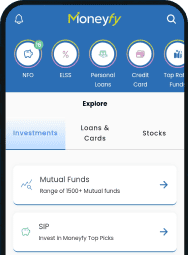
टाटा कॅपिटल मनीफाय ॲपसह साईन-अप करून काही मिनिटांत SIP सुरू करा. सर्व प्रकारच्या गुंतवणुकीसाठी आम्ही तुमचे एकमेव ठिकाण आहोत.

 SMS यशस्वीरित्या पाठविला!
येथे SMS पाठविण्यात आला आहे XXXXXXX051
मनीफायॲप डाउनलोड करण्यासाठी मेसेजमधील लिंकवर क्लिक करा.

अखंड लोन अनुभवाच्या शोधात आहात? टाटा कॅपिटल लोन ॲप मिळवा आणि लोनसाठी अप्लाय करा, अकाउंट स्टेटमेंट/प्रमाणपत्रे डाउनलोड करा, तुमची विनंती ट्रॅक करा आणि बरेच काही.
SMS यशस्वीरित्या पाठविला!
येथे SMS पाठविण्यात आला आहे XXXXXXX051
मनीफायॲप डाउनलोड करण्यासाठी मेसेजमधील लिंकवर क्लिक करा.


सबस्क्राईब केल्याबद्दल धन्यवाद
आम्ही तुमच्या नोंदणीकृत ईमेल आयडीवर बातम्या आणि अपडेट्स पाठवू


फसवणूकदार टाटा कॅपिटलचे प्रतिनिधी असल्याचे भासवून नोकरीच्या खोट्या संधी ऑफर करू शकतात.
टाटा कॅपिटल कधीही भरती शुल्क किंवा सिक्युरिटी डिपॉझिट आकारत नाही.
अनपेक्षित जॉब ऑफर किंवा इंटरव्ह्यू कॉल्सला प्रतिसाद देताना सावधगिरी बाळगा.
सर्व संवाद केवळ आमच्या ईमेल डोमेनद्वारे असल्याची खात्री करा: @tatacapital.com
अधिकृत माहितीसाठी आमच्या वेबसाईटला भेट द्या.


rahul.sharma@gmail.com




 नोटिफिकेशन्स प्राप्त करण्यासाठी अनुमती बटनावर क्लिक करा




 SMS यशस्वीरित्या पाठविला
