

హోమ్ లోన్
- ₹ 7.5 కోట్ల వరకు పొందండి* | డిజిటల్ అప్లికేషన్ ప్రాసెస్ | తక్షణ తాత్కాలిక మంజూరు | కనీసపు డాక్యుమెంటేషన్

పర్సనల్ లోన్ ప్రారంభ రేటు
సంవత్సరానికి @ 10.99%
మీరు తెలుసుకోవలసినవన్నీ
మీ అన్ని అవసరాల కోసం పర్సనల్ లోన్
మీ క్రెడిట్ స్కోర్ను తనిఖీ చేయండి
అధిక క్రెడిట్ స్కోర్ లోన్ ఆమోదం పొందే అవకాశాలను పెంచుతుంది. నేడే మీ CIBIL స్కోర్ను తనిఖీ చేయండి మరియు క్రెడిట్ యోగ్యతను ఎలా పొందాలో ఉచితంగా తెలుసుకోండి.
క్రెడిట్ స్కోర్ను తనిఖీ చేయండి
హోమ్ ఎక్స్టెన్షన్ లోన్ సరసమైన హౌసింగ్ లోన్ PMAY క్విక్ క్యాష్ ప్లాట్ మరియు కన్స్ట్రక్షన్ లోన్ బ్యాలెన్స్ ట్రాన్స్ఫర్ హోమ్ లోన్ టాప్ అప్ హోమ్ లోన్ EMI క్యాలిక్యులేటర్ PMAY క్యాలిక్యులేటర్ బ్యాలెన్స్ ట్రాన్స్ఫర్ మరియు టాప్-అప్ క్యాలిక్యులేటర్ హోమ్ లోన్ అర్హత క్యాలిక్యులేటర్ ఏరియా కన్వర్షన్ క్యాలిక్యులేటర్ స్టాంప్ డ్యూటీ క్యాలిక్యులేటర్ మరింత తెలుసుకోండి క్రెడిట్ స్కోర్ చెక్ హోమ్ లోన్ రేట్లు మరియు ఛార్జీలు హోమ్ లోన్ అవసరమైన డాక్యుమెంట్లు ఆన్లైన్ RERA ఆమోదించబడిన హౌసింగ్ ప్రాజెక్టులు
బిజినెస్ లోన్ EMI క్యాలిక్యులేటర్ బిజినెస్ లోన్ ప్రీ-పేమెంట్ క్యాలిక్యులేటర్ GST క్యాలిక్యులేటర్ ఫోర్క్లోజర్ క్యాలిక్యులేటర్ హైబ్రిడ్ టర్మ్ లోన్ మెషినరీ లోన్ MSME లోన్ చిన్న బిజినెస్ లోన్ రేట్లు మరియు ఛార్జీలు బిజినెస్ లోన్ అవసరమైన డాక్యుమెంట్లు
యూజ్డ్ కార్ లోన్, యూజ్డ్ కార్ పై లోన్ కొత్త కార్ లోన్ టూ వీలర్ లోన్ యూజ్డ్ కార్ EMI క్యాలిక్యులేటర్ టూ వీలర్ EMI క్యాలిక్యులేటర్ ఇప్పుడే అప్లై చేయండి ఇప్పుడే అప్లై చేయండి
మరింత తెలుసుకోండి ఇప్పుడే అప్లై చేయండి సెక్యూరిటీల పై లోన్ రేట్లు మరియు ఛార్జీలు అవసరమైన సెక్యూరిటీల పై లోన్ డాక్యుమెంట్లు షేర్ల పై లోన్ మ్యూచువల్ ఫండ్స్ పై లోన్ క్రెడిట్ స్కోర్ను తనిఖీ చేయండి సెక్యూరిటీల పై లోన్ రేట్లు మరియు ఛార్జీలు అవసరమైన సెక్యూరిటీల పై లోన్ డాక్యుమెంట్లు
మరింత తెలుసుకోండి ఇప్పుడే అప్లై చేయండి ఆస్తిపై లోన్ వడ్డీ రేట్లు & ఛార్జీలు ఆస్తిపై లోన్ కోసం అవసరమైన డాక్యుమెంట్లు EMI ఎంపికలు హైబ్రిడ్ టర్మ్ లోన్ సెక్యూర్డ్ BL (SBL) ఆస్తిపై లోన్ EMI క్యాలిక్యులేటర్
మరింత తెలుసుకోండి ఇప్పుడే అప్లై చేయండి ఎడ్యుకేషన్ లోన్ వడ్డీ రేట్లు & ఛార్జీలు ఎడ్యుకేషన్ లోన్ అవసరమైన డాక్యుమెంట్లు ఎడ్యుకేషన్ లోన్ EMI క్యాలిక్యులేటర్ కాల్బ్యాక్ అభ్యర్థించండి
మరింత తెలుసుకోండి మైక్రోఫైనాన్స్ రేట్లు & ఛార్జీలు మైక్రోఫైనాన్స్ డాక్యుమెంట్లు అవసరమైన మైక్రోఫైనాన్స్ EMI క్యాలిక్యులేటర్ మరింత తెలుసుకోవాలనుకుంటున్నారా? కాల్బ్యాక్ను అభ్యర్ధించండి
రూరల్ ఇండివిడ్యువల్ లోన్ మరింత తెలుసుకోండి రూరల్ ఇండివిడ్యువల్ లోన్ రేట్లు & ఛార్జీలు రూరల్ ఇండివిడ్యువల్ లోన్ డాక్యుమెంట్లు అవసరం రూరల్ ఇండివిడ్యువల్ లోన్ EMI క్యాలిక్యులేటర్ కాల్బ్యాక్ అభ్యర్థించండి
సైన్ ఇన్ అయి అన్లాక్ చేయండి
ప్రత్యేక ఆఫర్లు!

ధన్యవాదాలు మీ అప్లికేషన్
టాటా క్యాపిటల్ ఆకర్షణీయమైన వడ్డీ రేటుతో ₹ 7.5 కోట్ల* వరకు హౌసింగ్ లోన్లను అందిస్తుంది. అవాంతరాలు లేని ఆన్లైన్ అప్లికేషన్ ప్రాసెస్, అతి తక్కువ డాక్యుమెంటేషన్ మరియు తక్షణ తాత్కాలిక మంజూరును ఆనందించండి. 30 సంవత్సరాల వరకు లోన్ నిబంధనలతో, టాటా క్యాపిటల్ ఇంటి యాజమాన్యానికి మీ ప్రయాణాన్ని సులభంగా మరియు ఒత్తిడి-లేనిదిగా నిర్ధారిస్తుంది.
క్రింద హోమ్ లోన్ వడ్డీ రేట్లు మరియు ఛార్జీలను కనుగొనండి
హోమ్ లోన్ ఇంట్రెస్ట్ రేటు కంటే ఎక్కువగా ఉంటుంది. మీరు అప్లై చేయడానికి ముందు, ఇందులో ఉన్న ఛార్జీల పూర్తి వివరాలను అర్థం చేసుకోవడానికి ఇది సహాయపడుతుంది. ఇవి సాధారణంగా నాలుగు కేటగిరీలలోకి వస్తాయి: అప్లికేషన్ సమయంలో వసూలు చేయబడే ప్రాసెసింగ్ ఫీజు, ఆస్తి అంచనా కోసం మూల్యాంకన ఛార్జీలు, స్టాంప్ డ్యూటీ మరియు రిజిస్ట్రేషన్ వంటి ప్రభుత్వ ఛార్జీలు మరియు ఫోర్క్లోజర్ ఫీజు లేదా ఆలస్యం చేయబడిన EMI జరిమానాలు వంటి ఇతర ఛార్జీలు. టాటా క్యాపిటల్ హోమ్ లోన్ ఫీజులు మరియు ఛార్జీలు ఎలా ఉంటాయో ఇక్కడ ఇవ్వబడింది:
| వివరాలు | జీతం పొందేవారు | స్వయం ఉపాధి గల వ్యక్తి |
|---|---|---|
| లోన్ మొత్తం | ₹ 5 లక్షల నుండి ₹ 7.5 కోట్ల వరకు* | ₹ 5 లక్షల నుండి ₹ 7.5 కోట్ల వరకు* |
| లోన్ అవధి | 30 సంవత్సరాల వరకు | 30 సంవత్సరాల వరకు |
| వడ్డీ రేటు | సంవత్సరానికి 7.99% - సంవత్సరానికి 13%. | సంవత్సరానికి 8.25% - సంవత్సరానికి 13%. |
| అవసరమైన డాక్యుమెంట్లు | హోమ్ లోన్ కోసం కావలసిన డాక్యుమెంట్లు |
|
| ఆన్లైన్ అర్హత తనిఖీ | హోమ్ లోన్ అర్హత క్యాలిక్యులేటర్ |
|
| అర్హతా ప్రమాణాలు | కనీసం 2 సంవత్సరాల పని అనుభవంతో ₹ 30,000 జీతం | అదే వ్యాపారంలో 3 సంవత్సరాల అనుభవం |
| సహ-దరఖాస్తుదారు పన్ను ప్రయోజనం | IT చట్టం యొక్క సెక్షన్ 24 క్రింద ₹ 2 లక్షల వరకు ప్రత్యేక పన్ను మినహాయింపులు. సెక్షన్ 80C కింద ₹ 1.5L వరకు క్లెయిమ్ మినహాయింపులు | IT చట్టం యొక్క సెక్షన్ 24 క్రింద ₹ 2 లక్షల వరకు ప్రత్యేక పన్ను మినహాయింపులు. సెక్షన్ 80C కింద ₹ 1.5L వరకు క్లెయిమ్ మినహాయింపులు |
| ప్రాసెసింగ్ ఫీజులు | లోన్ మొత్తంలో 3% వరకు + GST | లోన్ మొత్తంలో 3% వరకు + GST |
| ఫోర్క్లోజర్ ఛార్జీలు | దయచేసి అత్యంత ముఖ్యమైన నిబంధనలు మరియు షరతులను చూడండి - ఫోర్క్లోజర్ ఛార్జీల కోసం హోమ్ లోన్లు | దయచేసి అత్యంత ముఖ్యమైన నిబంధనలు మరియు షరతులను చూడండి - ఫోర్క్లోజర్ ఛార్జీల కోసం హోమ్ లోన్లు |
| ఆలస్యమైన EMI చెల్లింపులు | డిఫాల్ట్ చేయబడిన EMI పై నెలకు 2% (సంవత్సరానికి 24%) మరియు ప్రతి సాధనానికి ప్రతి సందర్భానికి ₹700/ | డిఫాల్ట్ చేయబడిన EMI పై నెలకు 2% (సంవత్సరానికి 24%) మరియు ప్రతి సాధనానికి ప్రతి సందర్భానికి ₹700/ |
| ఇతర ఛార్జీలు | ఇంటి రుణం వడ్డీ రేట్లు తనిఖీచేయండి |
మీ కలల ఇంటిని సొంతం చేసుకోవడానికి దగ్గరగా అడుగు వేయండి. టాటా క్యాపిటల్ సరళమైన అర్హతా ప్రమాణాలు మరియు సులభమైన అప్లికేషన్ ప్రాసెస్తో హోమ్ లోన్ల ప్లాన్లను అందిస్తుంది. క్రింద అవసరాలను సమీక్షించండి మరియు ఈ రోజే తదుపరి దశను తీసుకోండి.
| అర్హతా ప్రమాణాలు | వివరాలు |
|---|---|
|
21-65 సంవత్సరాల వయస్సు గల దరఖాస్తుదారులు అర్హులు |
|
స్థిరమైన ఆదాయం అవసరం. వివరాల కోసం మా EMI లేదా హోమ్ లోన్ అర్హత క్యాలిక్యులేటర్ను ఉపయోగించండి. |
|
5-30yrs |
|
జీతం పొందే ఉద్యోగులు, స్వయం-ఉపాధిగల ప్రొఫెషనల్స్ మరియు వ్యవస్థాపకులకు తెరవబడుతుంది. |
|
ఆర్థిక క్రమశిక్షణ మరియు క్రెడిట్ యోగ్యతను ప్రతిబింబించే రుణం అప్రూవల్ కోసం మంచి క్రెడిట్ స్కోర్ అవసరం. |
మీ హోమ్ లోన్ అప్లికేషన్ను ప్రాసెస్ చేయడానికి, ఫైనాన్స్ చేయబడుతున్న మీ గుర్తింపు, ఆదాయం మరియు ఆస్తిని ధృవీకరించడానికి టాటా క్యాపిటల్కు డాక్యుమెంట్లు అవసరం. మీరు అప్లై చేయడానికి ముందు వీటిని సిద్ధంగా ఉంచుకోవడం ఆలస్యాలను నివారించడానికి సహాయపడుతుంది. మీకు అవసరమైనది ఇక్కడ ఇవ్వబడింది:
గుర్తింపు రుజువు
ఆధార్ కార్డ్, PAN కార్డ్, పాస్పోర్ట్, ఓటర్ ID లేదా డ్రైవింగ్ లైసెన్స్
చిరునామా రుజువు
ఆధార్ కార్డ్, యుటిలిటీ బిల్లులు (విద్యుత్, నీరు, గ్యాస్), పాస్పోర్ట్ లేదా అద్దె అగ్రిమెంట్
ఫైనాన్షియల్ డాక్యుమెంట్లు (జీతం పొందేవారు)
గత 3 నెలల జీతం స్లిప్లు
గత 6 నెలల బ్యాంక్ అకౌంట్ స్టేట్మెంట్లు
తాజా ఫారం 16 మరియు ఆదాయపు పన్ను రిటర్న్స్
ఫైనాన్షియల్ డాక్యుమెంట్లు (స్వయం-ఉపాధి పొందేవారు)
గత 2 సంవత్సరాల ఆదాయపు పన్ను రిటర్న్స్
ఆడిట్ చేయబడిన బ్యాలెన్స్ షీట్ మరియు లాభం మరియు నష్టం స్టేట్మెంట్
బిజినెస్ కోసం కరెంట్ అకౌంట్ స్టేట్మెంట్ (గత 12 నెలలు)
వ్యక్తి కోసం సేవింగ్స్ అకౌంట్ స్టేట్మెంట్ (గత 12 నెలలు)
వ్యాపార రుజువు (స్వయం-ఉపాధి పొందేవారు మాత్రమే)
బిజినెస్ రిజిస్ట్రేషన్ సర్టిఫికెట్, GST రిజిస్ట్రేషన్ లేదా భాగస్వామ్య డీడ్
ఆస్తి పత్రాలు
కొనుగోలుదారు అగ్రిమెంట్ లేదా కేటాయింపు లేఖ
బిల్డర్ లేదా విక్రేతకు చేసిన చెల్లింపుల రసీదులు
ఆమోదించబడిన బిల్డింగ్ ప్లాన్ మరియు ఆక్యుపెన్సీ సర్టిఫికెట్ (వర్తిస్తే)
బ్యాంక్ స్టేట్మెంట్లు
మీ ఉపాధి రకాన్ని బట్టి గత 6 నుండి 12 నెలలను కవర్ చేసే సేవింగ్స్ లేదా శాలరీ అకౌంట్ స్టేట్మెంట్లు


మీ ప్రాథమిక వివరాలను నమోదు చేయండి

మీ అర్హతను తనిఖీ చేయండి

ప్రాసెసింగ్ ఫీజు చెల్లించండి

డాక్యుమెంట్లను అప్లోడ్ చేయండి

తాత్కాలిక మంజూరు పొందండి

* వ్యక్తిగత అర్హత ఆధారంగా మరియు మా ఆమోదించబడిన పాలసీ ప్రకారం అందించబడే గరిష్ట రుణం మొత్తం కేస్-బై-కేస్ ప్రాతిపదికన పెరగవచ్చు.
మీ హోమ్ లోన్కు ఒక కో-అప్లికెంట్ను జోడించడం వలన మీ అప్రూవల్ అవకాశాలను మెరుగుపరచవచ్చు మరియు అధిక లోన్ మొత్తానికి అర్హత సాధించడానికి మీకు సహాయపడుతుంది. రుణదాతలు దరఖాస్తుదారుల ఆదాయాలను పరిగణిస్తారు, ఇది మీ అర్హతను బలోపేతం చేస్తుంది.
ఒక కో-అప్లికెంట్ మెరుగైన వడ్డీ రేటును పొందడానికి కూడా మీకు సహాయపడగలరు, ముఖ్యంగా వారికి మంచి క్రెడిట్ స్కోర్ ఉంటే. మీరు రీపేమెంట్ బాధ్యతను పంచుకోవచ్చు, ఒకే ఆదాయంపై EMI భారాన్ని తగ్గించవచ్చు.
రెండు దరఖాస్తుదారులు ఆదాయపు పన్ను చట్టంలోని సెక్షన్లు 24 మరియు 80C క్రింద పర్సనల్ హోమ్ లోన్ పై పన్ను ప్రయోజనాలను క్లెయిమ్ చేయవచ్చు, ఇది జాయింట్ ఇంటి యజమానులకు ఆర్థికంగా తెలివైన ఎంపికగా చేస్తుంది.
తక్కువ వడ్డీ రేటు: నెలవారీ EMIలను సరసమైనదిగా చేసే మరియు మొత్తం రుణం ఖర్చులను తగ్గించే పోటీ వడ్డీ రేట్లను ఆనందించండి.
ఫ్లెక్సిబుల్ అవధి: మీ ఆదాయం మరియు దీర్ఘకాలిక ఫైనాన్షియల్ ప్లాన్లకు సరిపోయే విధంగా 2 నుండి 30 సంవత్సరాల వరకు రీపేమెంట్ వ్యవధిని ఎంచుకోండి.
అతి తక్కువ డాక్యుమెంటేషన్: సులభమైన పేపర్వర్క్ సులభమైన, వేగవంతమైన మరియు ఒత్తిడి-లేని లోన్ అప్లికేషన్ ప్రాసెస్ను నిర్ధారిస్తుంది.
తక్షణ తాత్కాలిక మంజూరు: త్వరిత రుణం అప్రూవల్ పొందండి, తద్వారా మీరు మీ ఇంటి కొనుగోలును ఆత్మవిశ్వాసంతో ప్లాన్ చేసుకోవచ్చు.
సహ-దరఖాస్తుదారు ప్రయోజనాలు: లోన్ అర్హతను పెంచడానికి మరియు రీపేమెంట్ బాధ్యతను పంచుకోవడానికి ఒక సహ-దరఖాస్తుదారుగా కుటుంబ సభ్యుడిని జోడించండి.
| డోస్ | చేయకూడనివి |
|---|---|
|
|
|
|
|
|
|
|
|
|
భారతదేశంలో, అనేక రకాల హోమ్ లోన్ పథకాలు విభిన్న హౌసింగ్ అవసరాలు మరియు ఆర్థిక పరిస్థితులను తీర్చుకుంటాయి:
ప్రాథమిక హోమ్ లోన్: ఇది అత్యంత సాధారణ రకం హౌసింగ్ లోన్. ఇది ఒక కొత్త లేదా రీసేల్ ఇంటిని కొనుగోలు చేయడానికి సురక్షితం.
హోమ్ కన్స్ట్రక్షన్ లోన్: యాజమాన్యంలోని ప్లాట్లో తమ స్వంత ఇంటిని నిర్మించేవారికి తగినది; నిర్మాణ పురోగతి ఆధారంగా దశలలో రుణం పంపిణీ చేయబడుతుంది.
హోమ్ రెనొవేషన్ లోన్: ఈ రకమైన లోన్ ఇంటి మరమ్మత్తులు, రీమోడలింగ్, పెయింటింగ్ లేదా ఇంటీరియర్ అప్గ్రేడ్లకు ఫైనాన్స్ చేయడానికి సహాయపడుతుంది.
హోమ్ ఈక్విటీ లోన్ (ఆస్తి పై లోన్): ఇది ఇంటి యజమానులకు వ్యక్తిగత లేదా వ్యాపార అవసరాల కోసం వారి ఆస్తి యొక్క మార్కెట్ విలువ పై ఫండ్స్ అప్పుగా తీసుకోవడానికి అనుమతిస్తుంది.
ప్రధాన్ మంత్రి ఆవాస్ యోజన (పిఎంఎవై): 'అందరికీ హౌసింగ్' పథకం కింద మొదటిసారి ఇంటిని కొనుగోలు చేసేవారికి వడ్డీ రేటు ప్రయోజనాలను అందించే ప్రభుత్వ-సబ్సిడీగల హోమ్ లోన్.
ప్రీ-అప్రూవ్డ్ హోమ్ లోన్: ఈ హోమ్ లోన్ ఆదాయం మరియు క్రెడిట్ స్కోర్ ఆధారంగా అర్హతగల రుణగ్రహీతలకు అందించబడుతుంది, ఒక ఆస్తిని ఫైనలైజ్ చేసేటప్పుడు త్వరిత లోన్ అప్రూవల్ను నిర్ధారిస్తుంది.
టాప్-అప్ హోమ్ లోన్: ఇది ఇప్పటికే ఉన్న రుణగ్రహీతలకు కొత్త డాక్యుమెంటేషన్ లేకుండా వారి ప్రస్తుత లోన్ పై అదనపు ఫండ్స్ యాక్సెస్ చేయడానికి వీలు కల్పిస్తుంది.
భూమి లేదా ప్లాట్ లోన్: భవిష్యత్తు నిర్మాణం కోసం నివాస భూమిని కొనుగోలు చేయడానికి ఇది ప్రత్యేకంగా రూపొందించబడింది.
ఈ హోమ్ లోన్ ఫైనాన్స్ ఎంపికలు ఇంటి యాజమాన్యాన్ని ఫ్లెక్సిబుల్ మరియు వివిధ ఆర్థిక మరియు వ్యక్తిగత లక్ష్యాల కోసం అందుబాటులో ఉంచుతాయి.
బ్యాలెన్స్ ట్రాన్స్ఫర్ మీ ప్రస్తుత రుణదాత నుండి మీ బాకీ ఉన్న హోమ్ లోన్ను తక్కువ వడ్డీ రేటుకు టాటా క్యాపిటల్కు తరలించడానికి మిమ్మల్ని అనుమతిస్తుంది. ఇది మిగిలిన అవధిలో మీ EMI లేదా మొత్తం ఇంట్రెస్ట్ ఖర్చును తగ్గిస్తుంది.
ఉదాహరణ: మీకు మరొక రుణదాతతో 10% వద్ద ₹40 లక్షల బాకీ ఉంటే మరియు దానిని 7.99% వద్ద టాటా క్యాపిటల్కు ట్రాన్స్ఫర్ చేస్తే, మీరు మీ అవధిలో ప్రతి మిగిలిన సంవత్సరానికి ఉన్న వడ్డీపై ఆదా చేస్తారు. మీ ఖచ్చితమైన సేవింగ్స్ను చూడడానికి బ్యాలెన్స్ ట్రాన్స్ఫర్ క్యాలిక్యులేటర్ను ఉపయోగించండి. హోమ్ లోన్ బ్యాలెన్స్ ట్రాన్స్ఫర్ గురించి మరింత తెలుసుకోండి.
ఒక టాప్-అప్ లోన్ అనేది మీ ప్రస్తుత లేదా ట్రాన్స్ఫర్ చేయబడిన హోమ్ లోన్ పైన మీరు అప్పుగా తీసుకోగల అదనపు మొత్తం. దీనికి ప్రత్యేక కొలేటరల్ అవసరం లేదు మరియు రెనొవేషన్, విద్య, వైద్య ఖర్చులు లేదా ఏదైనా ఇతర వ్యక్తిగత అవసరం కోసం ఉపయోగించవచ్చు.
ఉదాహరణ: మీ ₹40 లక్షల హోమ్ లోన్ను టాటా క్యాపిటల్కు ట్రాన్స్ఫర్ చేసిన తర్వాత, మీరు వంటగది పునరుద్ధరణకు నిధులు సమకూర్చుకోవడానికి ₹5 లక్షల టాప్-అప్ కోసం అప్లై చేయవచ్చు. టాప్-అప్ మొత్తం మీ లోన్ అకౌంట్కు జోడించబడుతుంది మరియు మీ EMIల ద్వారా తిరిగి చెల్లించబడుతుంది. హోమ్ లోన్ టాప్-అప్ గురించి మరింత తెలుసుకోండి

ఒక హోమ్ లోన్ అనేది ఒక రెసిడెన్షియల్ ప్రాపర్టీ కొనుగోలు, నిర్మాణం లేదా అర్హత కలిగిన మెరుగుదల కోసం ఫైనాన్స్ చేయడానికి మీకు సహాయపడే ఒక సెక్యూర్డ్ లోన్. మీరు ఎంచుకున్న రీపేమెంట్ అవధిలో EMIల ద్వారా వడ్డీతో పాటు అప్పుగా తీసుకున్న మొత్తాన్ని తిరిగి చెల్లిస్తారు.
మీరు రుణదాత నుండి ఆమోదించబడిన మొత్తాన్ని అప్పుగా తీసుకుంటారు, సాధారణ EMIల ద్వారా దానిని తిరిగి చెల్లిస్తారు. ప్రతి EMI లో సాధారణంగా అసలు మరియు ఇంట్రెస్ట్ రెండూ ఉంటాయి. బకాయి మొత్తం తిరిగి చెల్లించే వరకు ఆస్తి లోన్ కోసం సెక్యూరిటీగా ఉంచబడుతుంది.
ఒక హోమ్ లోన్ అనేది ఒక రెసిడెన్షియల్ ఆస్తిని కొనుగోలు చేయడానికి లేదా ఫైనాన్స్ చేయడానికి అప్పుగా తీసుకున్న డబ్బు, అయితే తనఖా అనేది లోన్ కోసం సెక్యూరిటీగా ఉపయోగించబడుతున్న ఆస్తిని సూచిస్తుంది. నిబంధనలు సంబంధితమైనవి, కానీ అవి సాంకేతికంగా ఒకే విధంగా ఉండవు.
ఒక సిద్ధంగా ఉన్న లేదా నిర్మాణంలో ఉన్న ఇంటిని కొనుగోలు చేయడం, ఒక ఇంటిని నిర్మించడం, ఇప్పటికే ఉన్న ఆస్తిని పునరుద్ధరించడం లేదా ఇప్పటికే ఉన్న హోమ్ లోన్ను ట్రాన్స్ఫర్ చేయడం వంటి వివిధ అవసరాల కోసం హోమ్ లోన్లను రూపొందించవచ్చు. కొంతమంది రుణదాతలు అర్హత కలిగిన రుణగ్రహీతలకు టాప్-అప్ సౌకర్యాలను కూడా అందిస్తారు.
ఒక హోమ్ లోన్ ప్రాథమికంగా ఒక నివాస ఆస్తిని కొనుగోలు చేయడానికి లేదా నిర్మించడానికి ఉపయోగించబడుతుంది. లోన్ ప్రోడక్ట్ ఆధారంగా, అర్హతగల రెనొవేషన్, హోమ్ ఇంప్రూవ్మెంట్, ఎక్స్టెన్షన్ లేదా ప్లాట్-అండ్-కన్స్ట్రక్షన్ అవసరాలకు కూడా ఫైనాన్సింగ్ అందుబాటులో ఉండవచ్చు.
మీ ఆదాయం, వయస్సు, క్రెడిట్ చరిత్ర, ఇప్పటికే ఉన్న EMIలు, ఉపాధి లేదా వ్యాపార స్థిరత్వం మరియు రీపేమెంట్ సామర్థ్యం అన్నీ హోమ్ లోన్ అర్హతను ప్రభావితం చేయవచ్చు. అర్హత కలిగిన లోన్ మొత్తాన్ని నిర్ణయించేటప్పుడు ప్రాపర్టీ విలువ మరియు రుణదాత యొక్క వర్తించే పాలసీలు కూడా పరిగణించబడతాయి.
ఆరోగ్యకరమైన క్రెడిట్ ప్రొఫైల్ను నిర్వహించండి, ఇప్పటికే ఉన్న అప్పులను నిర్వహించగలిగేలా ఉంచండి, స్థిరమైన ఆదాయాన్ని ప్రదర్శించండి మరియు పూర్తి మరియు ఖచ్చితమైన డాక్యుమెంట్లను సబ్మిట్ చేయండి. అప్లై చేయడానికి ముందు అనవసరమైన కొత్త అప్పు తీసుకోవడాన్ని నివారించండి. స్థిరమైన ఆదాయం గల అర్హత కలిగిన సహ-దరఖాస్తుదారు కూడా మీ మొత్తం అప్లికేషన్ను బలోపేతం చేయవచ్చు.
హోమ్ లోన్ అప్రూవల్ కోసం టాటా క్యాపిటల్ 725 లేదా అంతకంటే ఎక్కువ CIBIL స్కోర్ను ఇష్టపడతుంది. అధిక స్కోర్ మెరుగైన వడ్డీ రేట్లను పొందడానికి సహాయపడవచ్చు, అయితే తక్కువ స్కోర్లు ఉన్న దరఖాస్తుదారులు ఇప్పటికీ ఆదాయం మరియు ఉపాధి స్థిరత్వం వంటి అంశాల ఆధారంగా అర్హత పొందవచ్చు.
తక్కువ జీతం మీకు హోమ్ లోన్ పొందకుండా ఆటోమేటిక్గా నిరోధించదు. మీ అర్హతగల మొత్తం మీ ఆదాయం, ఇప్పటికే ఉన్న బాధ్యతలు, క్రెడిట్ ప్రొఫైల్ మరియు రీపేమెంట్ సామర్థ్యంపై ఆధారపడి ఉంటుంది. సరసమైన ఆస్తిని ఎంచుకోవడం లేదా అర్హత కలిగిన సహ-దరఖాస్తుదారుతో అప్లై చేయడం మీ అప్పు తీసుకునే సామర్థ్యాన్ని మెరుగుపరచవచ్చు.
మీ ఉపాధి మరియు ఆదాయ ప్రొఫైల్ ఆధారంగా ఇది సాధ్యమవుతుంది. మీ ఆదాయం మరియు రీపేమెంట్ సామర్థ్యాన్ని స్థాపించడానికి ఇతర డాక్యుమెంట్లను ఉపయోగించవచ్చు. జీతం పొందే మరియు స్వయం-ఉపాధిగల దరఖాస్తుదారులకు అవసరాలు భిన్నంగా ఉండవచ్చు, కాబట్టి అవసరమైన డాక్యుమెంట్లు మీ వ్యక్తిగత పరిస్థితులపై ఆధారపడి ఉంటాయి.
ఆదాయం, రీపేమెంట్ సామర్థ్యం, క్రెడిట్ ప్రొఫైల్, ఇప్పటికే ఉన్న ఆర్థిక నిబద్ధతలు, ప్రాపర్టీ విలువ మరియు వర్తించే రుణ పాలసీలు వంటి అంశాలకు లోబడి గరిష్ట హోమ్ లోన్ మొత్తం ₹7.5 కోట్ల* వరకు ఉంటుంది.
ఇంటి ఖర్చులు, పొదుపులు మరియు అత్యవసర పరిస్థితుల కోసం తగినంత గదిని నిర్వహిస్తూ మీరు సౌకర్యవంతంగా తిరిగి చెల్లించగల సరైన లోన్ మొత్తం. ఎంత అప్పుగా తీసుకోవాలో నిర్ణయించడానికి ముందు మీ ఆదాయం, ఇప్పటికే ఉన్న EMIలు, డౌన్ పేమెంట్, భవిష్యత్తు ఆర్థిక లక్ష్యాలు మరియు మొత్తం వడ్డీ ఖర్చును పరిగణించండి.
వయస్సు, రీపేమెంట్ సామర్థ్యం మరియు వర్తించే రుణ పాలసీలు వంటి అంశాలకు లోబడి గరిష్ట హోమ్ లోన్ అవధి 30 సంవత్సరాల వరకు ఉంటుంది. దీర్ఘకాలిక అవధి మీ నెలవారీ EMIని తగ్గించవచ్చు కానీ, లోన్ అవధిలో చెల్లించవలసిన మొత్తం వడ్డీని పెంచవచ్చు.
అవును, మీరు రుణదాత యొక్క అర్హత మరియు రీపేమెంట్-సామర్థ్యం అవసరాలను నెరవేర్చినట్లయితే ఒకేసారి రెండు హోమ్ లోన్లను కలిగి ఉండటం సాధ్యమవుతుంది. మీ రెండవ లోన్ అప్లికేషన్ను అంచనా వేసేటప్పుడు మీ ప్రస్తుత హోమ్ లోన్ EMI, ఆదాయం, క్రెడిట్ ప్రొఫైల్ మరియు ఇతర ఆర్థిక బాధ్యతలు పరిగణించబడతాయి.
టాటా క్యాపిటల్ వద్ద హోమ్ లోన్ కోసం అప్లై చేయడానికి, మీ ప్రాథమిక వివరాలను నమోదు చేయండి, మీ అర్హతను తనిఖీ చేయండి, ప్రాసెసింగ్ ఫీజు చెల్లించండి, అవసరమైన డాక్యుమెంట్లను అప్లోడ్ చేయండి మరియు తాత్కాలిక మంజూరును అందుకోండి.
మీ గుర్తింపు, ఆదాయం, రీపేమెంట్ సామర్థ్యం మరియు ప్రాపర్టీ యొక్క చట్టపరమైన మరియు ఆర్థిక వివరాలను అంచనా వేయడానికి రుణదాత డాక్యుమెంట్లను ధృవీకరిస్తారు. ఇందులో ఆదాయ రికార్డులు, బ్యాంక్ స్టేట్మెంట్లు, ఉపాధి లేదా వ్యాపార సమాచారం మరియు ఆస్తి డాక్యుమెంట్లను తనిఖీ చేయడం ఉండవచ్చు. ఏవైనా వ్యత్యాసాలు అదనపు సమాచారం కోసం అభ్యర్థనలకు దారితీయవచ్చు.
అర్హత తనిఖీని పూర్తి చేసి అవసరమైన వివరాలను సమర్పించిన తర్వాత మీరు తక్షణ తాత్కాలిక మంజూరు పొందవచ్చు. డాక్యుమెంట్ ధృవీకరణ, క్రెడిట్ అసెస్మెంట్, ఆదాయ ధృవీకరణ, ఆస్తి విలువ మరియు చట్టపరమైన తనిఖీల ఆధారంగా తుది మంజూరు కాలపరిమితి మారవచ్చు.
మొదట, అప్లికేషన్ ఎందుకు తిరస్కరించబడిందో తెలుసుకోండి. మళ్ళీ అప్లై చేయడానికి ముందు మీ క్రెడిట్ రిపోర్ట్, ఆదాయం, ఇప్పటికే ఉన్న అప్పులు మరియు డాక్యుమెంటేషన్ను సమీక్షించండి మరియు ఏవైనా సమస్యలను పరిష్కరించండి. అవసరమైతే, మీరు మీ లోన్ మొత్తాన్ని తగ్గించడం, మీ క్రెడిట్ ప్రొఫైల్ను మెరుగుపరచడం లేదా అర్హత కలిగిన సహ-దరఖాస్తుదారుని జోడించడాన్ని పరిగణించవచ్చు.
అవసరమైన డాక్యుమెంటేషన్, చట్టపరమైన, సాంకేతిక మరియు ప్రాపర్టీ సంబంధిత ఫార్మాలిటీల ఆమోదం మరియు పూర్తి తర్వాత లోన్ సాధారణంగా పంపిణీ చేయబడుతుంది. ఆస్తి మరియు లోన్ నిర్మాణం ఆధారంగా, మొత్తం ఒక చెల్లింపులో లేదా దశలలో పంపిణీ చేయబడవచ్చు.
టాటా క్యాపిటల్ హోమ్ లోన్ ప్రాసెసింగ్ ఫీజు లోన్ మొత్తంలో 3% వరకు + GST.
టాటా క్యాపిటల్ హోమ్ లోన్ ఇంట్రెస్ట్ రేట్లు జీతం పొందే దరఖాస్తుదారులకు సంవత్సరానికి 7.99% మరియు స్వయం-ఉపాధిగల దరఖాస్తుదారులకు సంవత్సరానికి 8.25% నుండి ప్రారంభమవుతాయి, వర్తించే నిబంధనలకు లోబడి.
ప్రధాన అంశాలు లోన్ మొత్తం, ఇంట్రెస్ట్ రేటు మరియు రీపేమెంట్ అవధి. అధిక లోన్ మొత్తం లేదా వడ్డీ రేటు సాధారణంగా EMIని పెంచుతుంది, అయితే దీర్ఘకాలిక అవధి నెలవారీ చెల్లింపును తగ్గించవచ్చు. అయితే, అవధిని పొడిగించడం వలన చెల్లించిన మొత్తం వడ్డీ పెరగవచ్చు.
ఎల్లప్పుడూ కాదు. ఫిక్స్డ్-రేటు లోన్ కోసం, లోన్ నిబంధనల ప్రకారం EMI మారకపోవచ్చు. ఫ్లోటింగ్-రేటు లోన్తో, వర్తించే వడ్డీ రేటులో మార్పులు EMI, అవధి లేదా రెండింటినీ ప్రభావితం చేయవచ్చు. లోన్ తిరిగి చెల్లించబడినందున అసలు మరియు ఇంట్రెస్ట్ భాగాలు కూడా మారుతాయి.
మీరు షెడ్యూల్ చేయబడిన అవధికి ముందు మీ హోమ్ లోన్ను పూర్తిగా తిరిగి చెల్లించినప్పుడు ఫోర్క్లోజర్ ఛార్జీలు వర్తించవచ్చు. ఛార్జీలు లోన్ రకం, ఇంట్రెస్ట్ రేటు, వర్తించే నిబంధనలు మరియు లోన్ అగ్రిమెంట్ పై ఆధారపడి ఉంటాయి. దయచేసి అత్యంత ముఖ్యమైన నిబంధనలు మరియు షరతులను చూడండి - వివరాల కోసం హోమ్ లోన్లు.
EMI తేదీని మార్చడం అనేది రుణదాత పాలసీ మరియు మీ లోన్ నిబంధనలపై ఆధారపడి ఉంటుంది. మీ ఆదాయం వేరొక తేదీన జమ చేయబడితే, EMI తేదీని మార్చడం అనేది క్యాష్-ఫ్లో మేనేజ్మెంట్కు సహాయపడవచ్చు. మీ లోన్ కోసం మార్పు అందుబాటులో ఉందో లేదో తనిఖీ చేయడానికి Tata Capitalను సంప్రదించండి.
ప్రీ-EMI అనేది సాధారణ EMI రీపేమెంట్ ప్రారంభమయ్యే ముందు ఇప్పటికే పంపిణీ చేయబడిన హోమ్ లోన్ మొత్తం పై చెల్లించవలసిన వడ్డీ. లోన్ దశలవారీగా విడుదల చేయబడే కొన్ని నిర్మాణంలో ఉన్న ఆస్తులకు ఇది సాధారణంగా వర్తిస్తుంది. ఖచ్చితమైన ఏర్పాటు మీ లోన్ నిబంధనలపై ఆధారపడి ఉంటుంది.
షెడ్యూల్ చేయబడిన అవధి ముగిసే ముందు బాకీ ఉన్న మొత్తాన్ని తిరిగి చెల్లించడం ద్వారా మీరు మీ హోమ్ లోన్ను ముందుగానే మూసివేయవచ్చు. అలా చేయడానికి ముందు, బాకీ ఉన్న బ్యాలెన్స్, వర్తించే ఫోర్క్లోజర్ నిబంధనలు మరియు అవసరమైన డాక్యుమెంటేషన్ను తనిఖీ చేయండి. పూర్తి రీపేమెంట్ తర్వాత, రుణదాత నుండి లోన్ మూసివేత మరియు సంబంధిత ఆస్తి సంబంధిత డాక్యుమెంట్లను సేకరించండి.
అర్హతగల హోమ్ లోన్ పై చెల్లించిన ఇంట్రెస్ట్ సాధారణంగా వర్తించే షరతులు మరియు పరిమితులకు లోబడి ఆదాయపు పన్ను చట్టం యొక్క సెక్షన్ 24 తో సంబంధం కలిగి ఉంటుంది. ఆస్తి స్వీయ-ఆక్రమితమో లేదా అద్దెకు ఇవ్వబడిందో మరియు ఎంచుకున్న పన్ను వ్యవస్థ ఆధారంగా పన్ను చికిత్స భిన్నంగా ఉండవచ్చు.
ముఖ్యంగా జీతం స్లిప్ల ద్వారా ఆదాయం ప్రతిబింబించని స్వయం ఉపాధి దరఖాస్తుదారులకు, ఆదాయాన్ని మరియు తిరిగి చెల్లించే సామర్థ్యాన్ని నిర్ధారించడంలో ITRలు సహాయపడతాయి. ఒక అప్లికెంట్ యొక్క ఫైనాన్షియల్ ప్రొఫైల్ను అంచనా వేసేటప్పుడు రుణదాతలు బ్యాంక్ స్టేట్మెంట్లు మరియు ఇతర ఫైనాన్షియల్ డాక్యుమెంట్లతో పాటు ఐటిఆర్ లను సమీక్షించవచ్చు.
అవును, వర్తించే అర్హతా ప్రమాణాలు, ఆస్తి వివరాలు, అంచనా వేయబడిన ఖర్చులు మరియు డాక్యుమెంటేషన్కు లోబడి అర్హత కలిగిన హోమ్ ఇంప్రూవ్మెంట్, రెనొవేషన్ లేదా ఎక్స్టెన్షన్ అవసరాలకు ఫైనాన్సింగ్ అందుబాటులో ఉంది.
అవును, మీరు ప్లాట్ కొనుగోలు మరియు నిర్మాణం కోసం ఫైనాన్సింగ్ పొందవచ్చు, అయితే ప్లాట్, నిర్మాణ ప్లాన్, డాక్యుమెంటేషన్ మరియు అప్లికెంట్ వర్తించే అవసరాలను నెరవేర్చవలసి ఉంటుంది.
ఒక సహ-దరఖాస్తుదారు ప్రాథమిక దరఖాస్తుదారుతో సంయుక్తంగా హోమ్ లోన్ కోసం అప్లై చేస్తారు మరియు లోన్ అగ్రిమెంట్ కింద రీపేమెంట్ కోసం బాధ్యతను పంచుకుంటారు. అర్హత కలిగిన సమీప కుటుంబ సభ్యులు సాధారణంగా సహ-దరఖాస్తుదారులుగా ఉండవచ్చు, ఇది రుణదాత నియమాలకు లోబడి ఉంటుంది. అప్లికేషన్ సమయంలో సహ-దరఖాస్తుదారు ఆదాయం మరియు క్రెడిట్ ప్రొఫైల్ కూడా పరిగణించబడవచ్చు.
అర్హత కలిగిన ఆదాయాలను కలపడం ద్వారా ఒక సహ-దరఖాస్తుదారు మీ లోన్ అప్లికేషన్ను బలోపేతం చేయవచ్చు, ఇది రీపేమెంట్ సామర్థ్యాన్ని మెరుగుపరచవచ్చు మరియు మీకు అర్హత ఉన్న లోన్ మొత్తాన్ని సంభావ్యంగా పెంచవచ్చు. యాజమాన్యం, రీపేమెంట్ మరియు ప్రస్తుత పన్ను నియమాల ఆధారంగా జాయింట్ దరఖాస్తుదారులు వర్తించే పన్ను నిబంధనల నుండి కూడా ప్రయోజనం పొందవచ్చు.
హోమ్ లోన్ ఇన్సూరెన్స్ హోమ్ లోన్ నుండి భిన్నంగా ఉంటుంది మరియు ఆటోమేటిక్గా తప్పనిసరిగా పరిగణించబడకూడదు. అది అవసరం అయినా లేదా సిఫార్సు చేయబడినా రుణదాత, లోన్ నిర్మాణం మరియు వర్తించే నిబంధనలపై ఆధారపడి ఉంటుంది. ఒక పాలసీని కొనుగోలు చేయడానికి ముందు, దాని కవరేజ్, మినహాయింపులు, ప్రీమియం మరియు క్లెయిమ్ షరతులను అర్థం చేసుకోండి.
మీకు 21-65 సంవత్సరాల వయస్సు, ఒక భారతీయ లేదా nri మరియు జీతం పొందే ఉద్యోగి, స్వయం-ఉపాధిగల ప్రొఫెషనల్ లేదా నెలకు కనీసం ₹30,000 సంపాదించే వ్యవస్థాపకులు అయితే మీరు tata capital హోమ్ లోన్ కోసం అప్లై చేయవచ్చు. జీతం పొందే దరఖాస్తుదారులకు 2 సంవత్సరాల పని అనుభవం అవసరం, అయితే స్వయం-ఉపాధిగల ప్రొఫెషనల్స్కు అదే వ్యాపారంలో 3 సంవత్సరాలు అవసరం. త్వరిత అప్రూవల్ కోసం 725+ CIBIL స్కోర్ అనువైనది.
మీరు గుర్తింపు రుజువు, జీతం స్లిప్లు/ ITRలు, బ్యాంక్ స్టేట్మెంట్లు మరియు కొనుగోలుదారు అగ్రిమెంట్ లేదా కేటాయింపు లేఖతో సహా KYC, ఆదాయ రుజువు మరియు ప్రాపర్టీ డాక్యుమెంట్లను సబ్మిట్ చేయాలి.
EMI క్యాలిక్యులేటర్ లోన్ మొత్తం, ఇంట్రెస్ట్ రేటు మరియు అవధి ఆధారంగా మీ నెలవారీ రీపేమెంట్ను అంచనా వేస్తుంది. ఇది వివిధ అప్పు తీసుకునే సందర్భాలను సరిపోల్చడానికి మరియు లోన్ మొత్తం లేదా అవధిని మార్చడం అనేది మీ నెలవారీ బడ్జెట్ను ఎలా ప్రభావితం చేస్తుందో అర్థం చేసుకోవడానికి మీకు సహాయపడుతుంది.
అవును, మీరు ఒక హోమ్ లోన్ బ్యాలెన్స్ ట్రాన్స్ఫర్ ద్వారా మీ ప్రస్తుత హోమ్ లోన్ను టాటా క్యాపిటల్కు ట్రాన్స్ఫర్ చేయవచ్చు, తక్కువ వడ్డీ రేట్లు, ఫ్లెక్సిబుల్ నిబంధనలు, అతి తక్కువ డాక్యుమెంటేషన్ మరియు టాప్-అప్ లోన్ కోసం ఒక ఎంపిక నుండి సంభావ్య ప్రయోజనం పొందవచ్చు.
అర్హతగల రుణగ్రహీతలు వర్తించే ఆదాయపు పన్ను నిబంధనల క్రింద అర్హత పొందే హోమ్ లోన్ అసలు మరియు ఇంట్రెస్ట్ చెల్లింపులపై పన్ను ప్రయోజనాలను క్లెయిమ్ చేయవచ్చు. ప్రయోజనం ప్రాపర్టీ ఉపయోగం, యాజమాన్యం, లోన్ ప్రయోజనం మరియు ఎంచుకున్న పన్ను వ్యవస్థ వంటి అంశాలపై ఆధారపడి ఉంటుంది. పన్ను నియమాలు మారవచ్చు, కాబట్టి ఫైల్ చేయడానికి ముందు ప్రస్తుత నిబంధనలను తనిఖీ చేయాలి.
బ్యాంకులు సాధారణంగా ఇంటి కొనుగోళ్ల కోసం 100% ఫైనాన్సింగ్ అందించవు. RBI మార్గదర్శకాల ప్రకారం, హోమ్ లోన్లు సాధారణంగా లోన్ మొత్తం మరియు వర్తించే రుణ పరిస్థితుల ఆధారంగా ప్రాపర్టీ విలువలో 75% నుండి 90% వరకు కవర్ చేస్తాయి.
అవును, రుణదాతలు స్వయం-ఉపాధిగల ప్రొఫెషనల్స్కు ఆకర్షణీయమైన ఇంట్రెస్ట్ రేట్లకు హోమ్ లోన్లను అందిస్తారు, అయితే వారికి స్థిరమైన ఆదాయం, కనీసం 3 సంవత్సరాలపాటు కార్యకలాపాలు నిర్వహిస్తున్న బిజినెస్ మరియు ధృవీకరించబడిన ITR రికార్డులను కలిగి ఉండాలి.
వర్తించే నిబంధనలు మరియు టాటా క్యాపిటల్ యొక్క అర్హత అవసరాలకు లోబడి, అర్హతగల NRIలు భారతదేశంలో హోమ్ ఫైనాన్సింగ్ కోసం అప్లై చేయవచ్చు. NRI దరఖాస్తుదారులకు విదేశీ ఆదాయం, ఉపాధి, నివాసం మరియు బ్యాంకింగ్ వివరాలకు సంబంధించిన అదనపు డాక్యుమెంట్లు అవసరం కావచ్చు.
ఒక హోమ్ లోన్ టాప్-అప్ అనేది అర్హత కలిగిన ప్రస్తుత హోమ్ లోన్ రుణగ్రహీతలకు అందుబాటులో ఉండే అదనపు లోన్ మొత్తం. ఇది పూర్తిగా ప్రత్యేక లోన్ తీసుకోకుండా అనుమతించబడిన అవసరాల కోసం అదనపు ఫండ్స్ అందించవచ్చు. అర్హత సాధారణంగా రీపేమెంట్ చరిత్ర, బాకీ ఉన్న లోన్ బ్యాలెన్స్, ఆదాయం మరియు ఆస్తి విలువ వంటి అంశాలపై ఆధారపడి ఉంటుంది.
స్థిర వడ్డీ రేటు లోన్ ఒప్పందంలో పేర్కొన్న కాలానికి స్థిరంగా ఉంటుంది. వర్తించే బెంచ్మార్క్ లేదా లెండింగ్ రేటు మారినప్పుడు ఫ్లోటింగ్ రేటు మారవచ్చు. ఒక ఫిక్స్డ్ రేటు ఎక్కువ చెల్లింపు అంచనాను అందిస్తుంది, అయితే ఫ్లోటింగ్ రేటు కాలక్రమేణా పైకి లేదా కిందకు వెళ్లవచ్చు.
అవును, మీరు ప్లాట్ కొనుగోలు మరియు నిర్మాణం కోసం ఒక హోమ్ లోన్ పొందవచ్చు. నిర్మాణ సమయంలో మీ ఫండ్ అవసరం పెరిగితే మీరు ఒక కంబైన్డ్ లోన్ను ఎంచుకోవచ్చు లేదా టాప్-అప్ ప్రయోజనాలతో ప్రత్యేక లోన్లు తీసుకోవచ్చు.
మీరు ఒక చిన్న మొత్తాన్ని అప్పుగా తీసుకోవడం, దీర్ఘ అవధిని ఎంచుకోవడం లేదా తక్కువ వర్తించే వడ్డీ రేటును పొందడం ద్వారా మీ EMI ను సంభావ్యంగా తగ్గించవచ్చు. ఇప్పటికే ఉన్న లోన్ కోసం, కొన్ని సందర్భాల్లో రీఫైనాన్సింగ్ కూడా ఒక ఎంపిక కావచ్చు. అయితే, దీర్ఘకాలిక అవధి చెల్లించిన మొత్తం వడ్డీని పెంచవచ్చు.
ప్రాపర్టీ విలువ రుణదాతకు ప్రాపర్టీ విలువను అంచనా వేయడానికి మరియు లోన్ కోసం సెక్యూరిటీగా దాని అనుకూలతను నిర్ణయించడానికి సహాయపడుతుంది. ఇది ఫైనాన్స్ చేయగల మొత్తాన్ని కూడా ప్రభావితం చేయవచ్చు. వాల్యుయేషన్ చట్టపరమైన ధృవీకరణ నుండి భిన్నంగా ఉంటుంది, ఇది యాజమాన్యం మరియు ప్రాపర్టీ యొక్క చట్టపరమైన డాక్యుమెంటేషన్ పై దృష్టి పెడుతుంది.
హోమ్ లోన్ ఇన్సూరెన్స్ పాలసీ ద్వారా కవర్ చేయబడే నిర్దిష్ట ప్రమాదాల నుండి ఆర్థిక రక్షణను అందించగలదు. అర్హత కలిగిన పరిస్థితులలో ఇది బాకీ ఉన్న హోమ్ లోన్కు సంబంధించిన ఆర్థిక భారాన్ని తగ్గించడానికి సహాయపడవచ్చు. వాస్తవ ప్రయోజనాలు పాలసీ కవరేజ్, మినహాయింపులు, వ్యవధి మరియు క్లెయిమ్ పరిస్థితులపై ఆధారపడి ఉంటాయి.
మీ హోమ్ లోన్ EMI ప్రాథమికంగా లోన్ మొత్తం, ఇంట్రెస్ట్ రేటు మరియు రీపేమెంట్ అవధి ద్వారా నిర్ణయించబడుతుంది. EMI లో అసలు మరియు ఇంట్రెస్ట్ ఉంటుంది, రీపేమెంట్ వ్యవధిలో వాటి నిష్పత్తి మారుతూ ఉంటుంది. ఒక EMI క్యాలిక్యులేటర్ లోన్ తీసుకోవడానికి ముందు నెలవారీ రీపేమెంట్ను అంచనా వేయడానికి మీకు సహాయపడుతుంది.
టాటా క్యాపిటల్ మహిళా రుణగ్రహీతలకు ప్రాధాన్యత ఇంట్రెస్ట్ రేట్లను అందిస్తుంది. ఒక మహిళను ప్రాథమిక రుణగ్రహీత లేదా సహ-దరఖాస్తుదారుగా జోడించడం వలన ఇంట్రెస్ట్ రేటును తగ్గించవచ్చు, అయితే కొన్ని రాష్ట్రాల్లో మహిళలు తక్కువ స్టాంప్ డ్యూటీ ఛార్జీల నుండి ప్రయోజనం పొందవచ్చు.


విజయవంతంగా సమర్పించబడింది


అయ్యో, ఏదో తప్పు జరిగింది
దయచేసి తర్వాత మళ్లీ ప్రయత్నించండి.

మీకు ఇష్టమైన భాషలో డౌన్లోడ్ చేసుకోండి
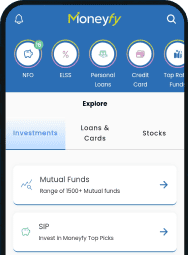
టాటా క్యాపిటల్ మనీఫై యాప్లో సైన్ అప్ చేయడం ద్వారా నిమిషాల్లో ఒక SIP ప్రారంభించండి. అన్ని రకాల పెట్టుబడుల కోసం మేము మీకు అందించే ఏకైక వేదిక.

 SMS విజయవంతంగా పంపబడింది!
దీనికి SMS పంపబడింది XXXXXXX051
మనీఫై యాప్ను డౌన్లోడ్ చేసుకోవడానికి మెసేజ్లో ఉన్న లింక్ పై క్లిక్ చేయండి.

అవాంతరాలు లేని లోన్ అనుభవం కోసం చూస్తున్నారా? టాటా క్యాపిటల్ లోన్ యాప్ పొందండి మరియు లోన్ల కోసం అప్లై చేయండి, అకౌంట్ స్టేట్మెంట్/సర్టిఫికెట్లను డౌన్లోడ్ చేసుకోండి, మీ అభ్యర్థనలను ట్రాక్ చేయండి మరియు మరెన్నో చేయండి.
SMS విజయవంతంగా పంపబడింది!
దీనికి SMS పంపబడింది XXXXXXX051
మనీఫై యాప్ను డౌన్లోడ్ చేసుకోవడానికి మెసేజ్లో ఉన్న లింక్ పై క్లిక్ చేయండి.


సబ్స్క్రైబ్ చేసుకున్నందుకు ధన్యవాదాలు
మేము మీ రిజిస్టర్డ్ ఇమెయిల్ ఐడికి వార్తలు మరియు అప్డేట్లను పంపుతాము


నకిలీ ఉద్యోగ అవకాశాలను అందించడానికి మోసగాళ్లు టాటా క్యాపిటల్ ప్రతినిధులను అనుకరించవచ్చు.
టాటా క్యాపిటల్ ఎన్నడూ రిక్రూట్మెంట్ ఫీజు లేదా సెక్యూరిటీ డిపాజిట్లను వసూలు చేయదు.
అభ్యర్థించని జాబ్ ఆఫర్లు లేదా ఇంటర్వ్యూ కాల్స్కు ప్రతిస్పందించేటప్పుడు జాగ్రత్త వహించండి.
అన్ని కమ్యూనికేషన్లు మా ఇమెయిల్ డొమైన్ ద్వారా మాత్రమే ఉన్నాయని నిర్ధారించుకోండి: @tatacapital.com
ప్రామాణిక సమాచారం కోసం మా వెబ్సైట్ను సందర్శించండి.


rahul.sharma@gmail.com




 నోటిఫికేషన్లను అందుకోవడానికి అనుమతి బటన్ను క్లిక్ చేయండి




 SMS విజయవంతంగా పంపబడింది
