

வீட்டு கட்டுமான கடன்
- ₹5 கோடி வரை உடனடி வீட்டு கட்டுமான லோன்
- கவர்ச்சிகரமான வட்டி விகிதங்கள் ஆண்டுக்கு 7.5% முதல்.
- 30 ஆண்டுகள் வரை நெகிழ்வான கடன் தவணைக்காலம்
சுய-கட்டுமானத்திற்கான ஹோம் லோன்

சுய-கட்டுமானத்திற்கான ஹோம் லோன்

பெர்சனல் லோன்ஆரம்பம்
ஆண்டுக்கு @ 10.99%
நீங்கள் தெரிந்துக் கொள்ள வேண்டிய அனைத்தும்
உங்கள் அனைத்து தேவைகளுக்கும் பெர்சனல் லோன்
கால்குலேட்டர்
உங்கள் கிரெடிட் ஸ்கோரை சரிபார்க்கவும்
அதிக கிரெடிட் ஸ்கோர் இருந்தால், கடன் ஒப்புதல் கிடைப்பதற்கான வாய்ப்புகள் அதிகரிக்கும். இன்றே உங்கள் CIBIL ஸ்கோரைச் சரிபார்த்து, கடன் பெறுவதற்குத் தகுதியானவராக மாறுவது குறித்த இலவசத் தகவல்களைப் பெறுங்கள்.
கிரெடிட் ஸ்கோரைச் சரிபார்க்கவும்
வீட்டு விரிவாக்க கடன் மலிவான ஹோம் லோன் PMAY விரைவான ரொக்க மனை மற்றும் கட்டுமான கடன் பேலன்ஸ் டிரான்ஸ்ஃபர் ஹோம் லோன் டாப் அப் ஹோம் லோன் EMI கால்குலேட்டர் PMAY கால்குலேட்டர் பேலன்ஸ் டிரான்ஸ்ஃபர் மற்றும் டாப்-அப் கால்குலேட்டர் ஹோம் லோன் தகுதி கால்குலேட்டர் ஏரியா கன்வர்ஷன் கால்குலேட்டர் மேலும் தெரிந்து கொள்ளுங்கள் கிரெடிட் ஸ்கோரை சரிபார்க்கவும் ஹோம் லோன் விகிதங்கள் மற்றும் கட்டணங்கள் ஹோம் லோன் தேவையான ஆவணங்கள் ஆன்லைன் RERA அங்கீகரிக்கப்பட்ட வீட்டு திட்டங்கள்
பிசினஸ் லோன் EMI கால்குலேட்டர் பிசினஸ் லோன் ப்ரீ-பேமெண்ட் கால்குலேட்டர் GST கால்குலேட்டர் ஃபோர்குளோசர் ஹைப்ரிட் டேர்ம் லோன் இயந்திரங்கள் கடன் MSME கடன் சிறு பிசினஸ் லோன் பிசினஸ் லோன் விகிதங்கள் மற்றும் கட்டணங்கள் பிசினஸ் லோன் ஆவணங்கள் தேவை
பயன்படுத்திய கார் மீதான பயன்படுத்திய கார் கடன் புதிய கார் கடன் இரு சக்கர வாகன கடன் பயன்படுத்திய கார் EMI கால்குலேட்டர் இரு சக்கர வாகன EMI கால்குலேட்டர் இப்போதே விண்ணப்பியுங்கள் இப்போதே விண்ணப்பியுங்கள்
மேலும் தெரிந்து கொள்ளுங்கள் இப்போது விண்ணப்பிக்கவும் பத்திரங்கள் மீதான கடன் விகிதங்கள் மற்றும் கட்டணங்கள் தேவையான பத்திரங்கள் மீதான கடன் ஆவணங்கள் பங்குகள் மீதான கடன் மியூச்சுவல் ஃபண்டுகள் மீதான கடன் கிரெடிட் ஸ்கோரை சரிபார்க்கவும் பத்திரங்கள் மீதான கடன் விகிதங்கள் மற்றும் கட்டணங்கள் தேவையான பத்திரங்கள் மீதான கடன் ஆவணங்கள்
மேலும் தெரிந்து கொள்ளுங்கள் இப்போது விண்ணப்பியுங்கள் சொத்து மீதான கடன் விகிதங்கள் மற்றும் கட்டணங்கள். சொத்து மீதான கடனுக்குத் தேவையான ஆவணங்கள். EMI விருப்பங்கள். ஹைப்ரிட் டேர்ம் லோன் பாதுகாப்பான BL (SBL). சொத்து மீதான கடன். EMI கால்குலேட்டர்
மேலும் தெரிந்துகொள்ளுங்கள். இப்போதே விண்ணப்பியுங்கள். எஜுகேஷன் லோனுக்கான விகிதங்கள் மற்றும் கட்டணங்கள். எஜுகேஷன் லோனுக்குத் தேவையான ஆவணங்கள். எஜுகேஷன் லோன். EMI கால்குலேட்டர். ஒரு கால்பேக்கை கோரவும்
மேலும் தெரிந்து கொள்ளுங்கள். மைக்ரோஃபைனான்ஸ் விகிதங்கள் மற்றும் கட்டணங்கள். மைக்ரோஃபைனான்ஸிற்குத் தேவையான ஆவணங்கள். மைக்ரோஃபைனான்ஸ் EMI கால்குலேட்டர். மேலும் தெரிந்து கொள்ள வேண்டுமா? கால்பேக் கோரவும்
கிராமப்புற தனிநபர் கடன் மேலும் தெரிந்துகொள்ளுங்கள் கிராமப்புற தனிநபர் கடன் விகிதங்கள் மற்றும் கட்டணங்கள் கிராமப்புற தனிநபர் கடன் தேவையான ஆவணங்கள் கிராமப்புற தனிநபர் கடன் EMI கால்குலேட்டர் ஒரு கால்பேக்கை கோரவும்

திறக்க உள்நுழையவும்
சிறப்புச் சலுகைகள்!
சுய-கட்டுமானத்திற்கான ஹோம் லோன்
சுய-கட்டுமானத்திற்கான ஹோம் லோன்

உங்கள் விண்ணப்பத்திற்கு நன்றி
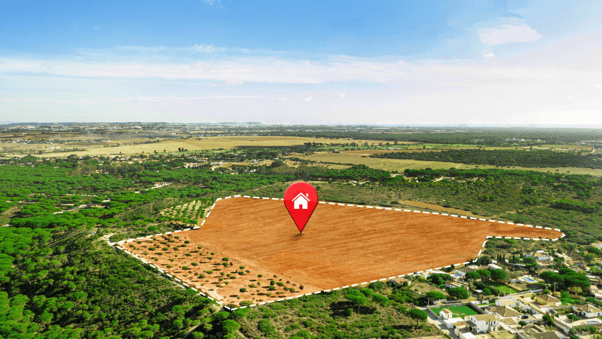
வசிக்க தயாராக உள்ள ஒரு வீட்டை வாங்குவதற்கு பதிலாக, நீங்கள் ஒரு நிலத்தை வாங்க தேர்வு செய்து உங்கள் வீட்டை படிப்படியாக கட்டலாம். சுய கட்டுமானத்திற்கான ஹோம் லோன் அல்லது ஒரு வீட்டு கட்டுமான கடன் என்பது கடன் வாங்குபவர்களுக்கு ஒரு நிலம் அல்லது மனையில் தங்கள் சொந்த வீட்டை கட்ட உதவுவதற்காக வழங்கப்படும் ஒரு சிறப்பு வகையான வீட்டுக் கடனாகும்.
டாடா கேப்பிட்டல் ஹோம் லோன் நிதி உடன், நீங்கள் மலிவான வட்டி விகிதங்களில் ₹ 5 கோடி வரை மனை லோன் பெறலாம். ஒரு வீட்டு கட்டுமான லோன் உங்கள் வீட்டை கட்டுவதற்கான உங்கள் அனைத்து நிதி தேவைகளையும் பூர்த்தி செய்ய உதவும், அது ஒரு மனை வாங்குவதற்கும், மூலப்பொருட்களை வாங்குவதற்கும், மசூதி வேலைக்கு பணம் செலுத்துவதற்கும் இருக்கலாம்.
வழங்கப்படும் கடன் தொகை
₹5 லட்சம் முதல் ₹5 கோடி வரை*
கடன் தவணைக்காலம்
30 ஆண்டுகள் வரை
*தனிநபர் தகுதியைப் பொறுத்து மற்றும் எங்கள் அங்கீகரிக்கப்பட்ட பாலிசிக்கு ஏற்ப வழங்கப்படும் அதிகபட்ச கடன் தொகை case-by-case அடிப்படையில் அதிகரிக்கலாம்.

ஒரு வீட்டு கட்டுமான லோன் EMI கால்குலேட்டர் என்பது ஒரு ஆன்லைன் கருவியாகும், இது ஹோம் லோனுக்கான உங்கள் மாதாந்திர திருப்பிச் செலுத்தும் தொகையை கணக்கிட உதவுகிறது. உங்கள் EMI மற்றும் செலுத்த வேண்டிய மொத்த வட்டியை உடனடியாக காண வீட்டு கட்டுமான லோன் கால்குலேட்டரில் லோன் தொகை, வட்டி விகிதம் மற்றும் தவணைக்காலத்தை உள்ளிடவும், இது சிறந்த நிதி திட்டமிடலை செயல்படுத்துகிறது.
The construction loan calculator uses the following EMI calculation formula:
EMI = P × R × [(1+R)N / ((1+R)N - 1)]
இதில்,
P refers to the loan amount
R refers to the monthly interest rate
N is the number of monthly installments
Let’s understand this better with an example highlighting EMI breakdown.
Suppose you take a Rs. 30 lakh loan at 8.5% annual interest for 20 years. The estimated EMI will be around Rs. 26,035. The total amount payable will be Rs. 62,48,327, including an interest component of Rs. 32,48,327. These estimations through a construction loan calculator will give you a clear idea of your monthly and overall repayment burden.
டாடா கேப்பிட்டலில் இருந்து வீட்டு கட்டுமான கடனைப் பெறுவதற்கு, நீங்கள் எங்கள் எளிய தகுதி வரம்பை பூர்த்தி செய்ய வேண்டும். உங்கள் வீட்டு கட்டுமான கடன் தகுதி சில அடிப்படை காரணிகளைப் பொறுத்தது, இவை உட்பட:
நீங்கள் 24 மற்றும் 65 வயதுக்கு இடையில் இருக்க வேண்டும்
ஊதியம் பெறும் ஊழியர்கள் மாதத்திற்கு குறைந்தபட்ச சம்பளம் ரூ. 30,000 மற்றும் குறைந்தபட்சம் இரண்டு ஆண்டுகள் பணி அனுபவத்தை கொண்டிருக்க வேண்டும்
சுயதொழில் புரியும் தனிநபர்கள் குறைந்தபட்சம் மூன்று ஆண்டுகள் தொழில் விண்டேஜ் கொண்டிருக்க வேண்டும்
NRI-கள் என்றால், அவர்களுக்கு குறைந்தபட்சம் மூன்று ஆண்டுகள் பணி அனுபவம் இருக்க வேண்டும்
You must have a credit score of 700 or more.
You should maintain a Debt-to-Income ratio (DTI) below 40% to demonstrate that you can comfortably manage your existing and new loan repayments.
Before applying for a house construction loan, you must check out the list of documents required by the lender. These documents help verify your identity, income, property details, and construction plans. Having documents ready beforehand ensures smooth and quick loan approval.
Home construction loan documents required when you apply for a construction loan at Tata Capital include:
Here’s a list of documents salaried employees need to apply for a house construction loan
Here’s a list of documents self-employed individuals need to apply for a house construction loan:
புகைப்படத்துடன் முறையாக கையொப்பமிடப்பட்ட விண்ணப்ப படிவம்
அடையாளச் சான்று, முகவரி மற்றும் வயது
கடந்த ஆறு மாதங்களுக்கான வங்கி அறிக்கைகள்
செயல்முறை கட்டண காசோலை
படிவம் 16/வருமான வரி அறிக்கைகள்
தொழில் நடப்பதற்கான சான்று
கல்வி தகுதி சான்றிதழ் மற்றும் தொழில் இருப்புக்கான சான்று
கடந்த 3 ஆண்டுகளுக்கான வருமான வரி அறிக்கைகள் (ITR) மற்றும் வருமானக் கணக்கீட்டு விவரங்கள்
கடந்த 3 ஆண்டுகள் CA சான்றளிக்கப்பட்ட/தணிக்கை செய்யப்பட்ட இருப்பு ஷீட்கள் மற்றும் லாபம் மற்றும் இழப்பு அறிக்கைகள்
Here’s a list of documents self-employed non-professionals need to apply for a house construction loan:
புகைப்படத்துடன் முறையாக கையொப்பமிடப்பட்ட விண்ணப்ப படிவம்
அடையாளச் சான்று, முகவரி மற்றும் வயது
கடந்த ஆறு மாதங்களுக்கான வங்கி அறிக்கைகள்
செயல்முறை கட்டண காசோலை
படிவம் 16/வருமான வரி அறிக்கைகள்
தொழில் நடப்பதற்கான சான்று
வணிக சுயவிவரம்
கடந்த 3 ஆண்டுகளுக்கான வருமான வரி அறிக்கைகள் (ITR) மற்றும் வருமானக் கணக்கீட்டு விவரங்கள்
கடந்த 3 ஆண்டுகள் CA சான்றளிக்கப்பட்ட/தணிக்கை செய்யப்பட்ட இருப்பு ஷீட்கள் மற்றும் லாபம் மற்றும் இழப்பு அறிக்கைகள்
ஹோம் லோன்கள் மற்றும் வீட்டு கட்டுமான லோன்கள் இந்தியாவில் கிடைக்கும் இரண்டு மிகவும் பொதுவான வீட்டு நிதி விருப்பங்கள் ஆகும். இந்த இரண்டு கடன்களும் குடியிருப்பு அல்லது முதலீட்டு நோக்கங்களுக்காக வீட்டு சொத்தை சொந்தமாக்க விரும்புபவர்களுக்கு நிதி உதவி வழங்குவதை நோக்கமாகக் கொண்டுள்ளன. இருப்பினும், வீடு வாங்குபவர்கள் பெரும்பாலும் இந்த இரண்டு கடன் விருப்பங்களுக்கு இடையில் குழப்பம் அடைகிறார்கள். ஹோம் லோன்கள் மற்றும் வீட்டுக் கட்டுமான லோன்கள் இரண்டும் ஒரே மாதிரியாக இருந்தாலும், அவை ஒருவருக்கொருவர் முற்றிலும் வேறுபட்டவை.
ஹோம் லோன்கள் vs கட்டுமான கடன்களின் விரிவான ஒப்பீடு கீழே கொடுக்கப்பட்டுள்ளது.
ஆன்லைனில் வீட்டு கட்டுமான கடனுக்கு விண்ணப்பிக்க, கீழே உள்ள படிநிலைகளை பின்பற்றவும்:
நீங்கள் ஒரு வீட்டு கட்டுமான கடனுக்கு ஆஃப்லைனில் விண்ணப்பிக்கலாம். படிநிலைகள் இங்கே கொடுக்கப்பட்டுள்ளன:
டாடா கேப்பிட்டலில், நீங்கள் கவர்ச்சிகரமான கட்டுமான லோன் வட்டி விகிதங்களைப் பெறலாம்:
| வாடிக்கையாளர் சுயவிவரம் | கடன் தொகை | கட்டுமான கடன் விகிதங்கள் |
|---|---|---|
| ஊதியம் பெறும் விண்ணப்பதாரர்கள் | Rs 5 lakh to Rs 5 crore | ஆண்டுக்கு 7.5 % முதல் தொடங்குகிறது |
| சுயதொழில் செய்யும் விண்ணப்பதாரர்கள் | Rs 5 lakh to Rs 5 crore | ஆண்டுக்கு 8.35 % முதல் தொடங்குகிறது |
In addition to a construction loan interest rate, Tata Capital offers complete transparency when it comes to processing fees and other charges:
| செயல்முறை கட்டணம் | கடன் தொகையில் 3% வரை + GST |
| ஃபோர்குளோசர் கட்டணங்கள் | உங்கள் சொந்த நிதிகளை பயன்படுத்தி நீங்கள் கடனை அடைத்தால் கட்டணங்கள் இல்லை. மற்றொரு லோன் வழங்குநருக்கு (பேலன்ஸ் டிரான்ஸ்ஃபர்) டிரான்ஸ்ஃபர் செய்வதன் மூலம் நீங்கள் கடனை அடைத்தால் 2% + GST. |
Tax benefits can reduce the overall cost of a home construction loan. The deductions available depend on whether you choose the old or new tax regime and whether the construction is completed.
Section 24(b): You can claim up to Rs. 2 lakh per year as a deduction on interest for a self-occupied house.
Section 80C: Your principal repayment can qualify for a deduction of up to Rs. 1.5 lakh per year under the old tax regime, within the overall 80C limit.
Pre-construction interest: The eligible interest paid during construction can generally be claimed in five equal annual installments after construction is completed.
Section 80C conditions: The deduction may be reversed if the property is transferred within five years of possession.
இல்லை. துரதிர்ஷ்டவசமாக, ஒரு வீட்டு கட்டுமான கடன் ஒரு நிலத்தில் குடியிருப்பு கட்டிடம் அல்லது வீட்டு சொத்தை கட்ட விரும்புபவர்களுக்கு மட்டுமே கிடைக்கும். இந்த வகையான கடனை வணிக சொத்துக்களை வாங்க அல்லது கட்டுவதற்கு பயன்படுத்த முடியாது. இருப்பினும், முதலீட்டிற்காக ஒரு வீட்டு சொத்தை கட்ட நீங்கள் அதை பெறலாம்.
டாடா கேப்பிட்டல் மூலம், நீங்கள் மிகவும் போட்டிகரமான வட்டி விகிதத்தில் ₹. 5 கோடி வரை மனை லோன் பெறலாம். இருப்பினும், நீங்கள் கடன் வாங்கக்கூடிய அதிகபட்ச கடன் தொகை உங்கள் வயது, மாதாந்திர வருமானம், கிரெடிட் ஸ்கோர் மற்றும் மனையின் சந்தை மதிப்பு போன்ற பல காரணிகளைப் பொறுத்தது. ஒரு நிலத்தின் சந்தை விலையில் 80% வரை நாங்கள் நிதியுதவி வழங்குகிறோம்.
The interest rates for home construction loans in India usually range between 10% and 14% per annum. இருப்பினும், டாடா கேப்பிட்டலில், ஆண்டுக்கு வெறும் 7.50% முதல் தொடங்கும் மிகவும் மலிவான வட்டி விகிதங்களில் நாங்கள் அவற்றை வழங்குகிறோம். உங்கள் வயது, மாதாந்திர வருமானம் மற்றும் கிரெடிட் ஸ்கோர் ஆகியவற்றின் அடிப்படையில் வட்டி விகிதங்கள் மீது சிறந்த டீலை நீங்கள் பெறலாம்.
பின்வரும் வரி நன்மைகள் கிடைக்கின்றன:
ஆம். You can apply for a plot and construction loan individually or jointly with your spouse, child, sibling, etc. In the case of a joint loan, both borrowers have to be the co-owners of the property. டாடா கேப்பிட்டலில், குறைந்த வட்டி விகிதங்கள், அதிக கடன் தொகைகள் போன்ற பெண் இணை-கடன் வாங்குபவர்களுக்கு நாங்கள் சிறப்பு நன்மைகளை வழங்குகிறோம்.
கட்டுமான நிலையின் தேவைக்கேற்ப கடன் வழங்குநர் மூன்று முதல் ஐந்து தவணைகளில் கடன் தொகையை வழங்கலாம். பொதுவாக, கடன் வழங்குநர் கட்டுமான தளத்தை ஆய்வு செய்த பிறகு மட்டுமே அடுத்த தவணையை வெளியிடுகிறார் மற்றும் ஆரம்ப திட்டத்தின்படி அது முன்னேறுகிறது என்பதை உறுதி செய்கிறார். சில சந்தர்ப்பங்களில், அவர்கள் தங்கள் கட்டுமானத்தை சரியான நேரத்தில் நிறைவு செய்ய தவறினால் கடன் வாங்குபவர் மீது அபராதம் விதிக்கப்படும்.
இல்லை. ஹோம் லோன் மற்றும் கட்டுமான கடன் ஒரே மாதிரியாக இருந்தாலும், அவை இரண்டு முற்றிலும் வேறுபட்ட தயாரிப்புகள். கீழே உள்ள அட்டவணை அவர்களுக்கு இடையிலான வேறுபாடுகளை விளக்குகிறது:
| அளவுரு | ஹோம் லோன் | வீட்டு கட்டுமான கடன் |
|---|---|---|
| நோக்கம் |
குடியேறத் தயாரான அல்லது கட்டுமானத்தில் உள்ள வீட்டுச் சொத்தை வாங்குவதற்காக பெறப்பட்டது. |
ஒரு நிலத்தை வாங்குவதற்கும் அதில் ஒரு வீட்டை கட்டுவதற்கும் எடுக்கப்பட்டது. |
| வட்டி விகிதம் |
வட்டி விகிதங்கள் குறைவாக உள்ளன. |
ஹோம் லோன்களை விட வட்டி விகிதங்கள் அதிகமாக உள்ளன.
|
| தகுதி மற்றும் ஆவணங்கள்
|
கடன் வழங்குநர்கள் அடிப்படை தகுதி மற்றும் குறைந்தபட்ச ஆவணங்களை கேட்கின்றனர்.
|
கடன் வழங்குபவர்களுக்கு கூடுதல் ஆவணங்கள் மற்றும் தகுதி தேவை. |
| கடன் தவணைக்காலம் |
30 ஆண்டுகள் வரையிலான அதிக லோன் தவணைக்காலங்களுடன் வருகிறது. |
Loan tenure usually ranges between 10 and 15 years. |
| கிடைக்ககூடிய தன்மை |
ஆஃப்லைன் மற்றும் ஆன்லைனில் கிடைக்கும். |
பொதுவாக ஆன்லைனில் கிடைக்காது, ஏனெனில் அவை விரிவான ஆவணப்படுத்தலை உள்ளடக்கியது. |
| வழங்கல் |
கட்டுமானத்தின் கீழ் உள்ள சொத்துக்கு லோன் பெறப்படாவிட்டால் முழு லோன் தொகையும் ஒரே தவணையில் வழங்கப்படும். |
கட்டுமானம் குறிப்பிட்ட நிலைகளை அடையும் போது கடன் தொகை பொதுவாக பல தவணைகளில் வழங்கப்படுகிறது. |
ஆம். சில கடன் வழங்குநர்கள் ஒரு சிவில் பொறியாளர் அல்லது ஒரு கட்டிடக் கலைஞரால் அங்கீகரிக்கப்பட்ட கட்டுமான திட்டத்தை கட்டாயமாக கேட்கின்றனர். டாடா கேப்பிட்டல் மூலம், குறைந்தபட்ச ஆவணங்களுடன் நீங்கள் ஒரு மனை மற்றும் கட்டுமான கடனைப் பெறலாம்.
கடன் வழங்குநர்கள் பொதுவாக வீட்டு கட்டுமான லோன்கள் மீது 1-3% ஒரு-முறை செயல்முறை கட்டணத்தை வசூலிக்கின்றனர். டாடா கேப்பிட்டலில், லோன் தொகையில் 0.5% மிகவும் பெயரளவு செயல்முறை கட்டணத்துடன் வீட்டு கட்டுமான அடமானத்தை நாங்கள் வழங்குகிறோம்.
ஆம். உங்கள் வீட்டு கட்டுமான லோன்கள் உங்கள் நிதி தேவைகளை பூர்த்தி செய்ய போதுமானதாக இல்லை என்றால், நீங்கள் டாப்-அப் கடனுக்கு விண்ணப்பிக்கலாம். இருப்பினும், உங்கள் டாப்-அப் கடன் விண்ணப்பத்தின் ஒப்புதல் கடன் வழங்குநரின் சொந்த விருப்பப்படி உள்ளது.
கட்டுமானம் சில நிலைகளை அடைந்த பிறகு கடன் வழங்குநர்கள் கட்டுமான கடன்களை வழங்குகின்றனர். ஒருவேளை கடன் வாங்குபவர் கட்டுமான கடன் பெற்ற பிறகு குறிப்பிட்ட நேரத்திற்குள் கட்டுமானத்தை தொடங்கவில்லை என்றால், கடன் வழங்குநர் மேலும் அனைத்து வழங்கல்களையும் நிறுத்தலாம் மற்றும் அவர்களுக்கு அதிக அபராதம் விதிக்கலாம். கடன் வழங்குநர் கட்டுமான கடனை ஒரு சாதாரண கடனாக மாற்றலாம் மற்றும் பொருந்தக்கூடிய வட்டி விகிதத்தை அதிகரிக்கலாம்.
வீட்டு கட்டுமான கடனுக்கு விண்ணப்பிக்கும் போது, சரியான தவணைக்காலம் அல்லது திருப்பிச் செலுத்தும் காலத்தை தேர்வு செய்வது முக்கியமானது. இது லோன் தொகையை திருப்பிச் செலுத்த உங்கள் லோன் வழங்குநருக்கு சமமான மாதாந்திர தவணைகளை (EMI-கள்) செலுத்த வேண்டிய காலமாகும். இந்த காலத்தை மாதங்கள் அல்லது ஆண்டுகளில் குறிப்பிடலாம். நீங்கள் குறைந்த EMI-களை செலுத்த விரும்பினால், நீண்ட தவணைக்காலத்தில் உங்கள் திருப்பிச் செலுத்தலை பரப்ப நீங்கள் தேர்வு செய்யலாம். இருப்பினும், உங்கள் கடன் திருப்பிச் செலுத்தும் தவணைக்காலம் நீண்டதாக இருந்தால், உங்கள் வட்டி செலவும் அதிகமாக இருக்கும்.
At Tata Capital, we allow you to choose an appropriate period for the repayment of your self-construction loan. Our loan tenure ranges between 5 and 30 years. You can consider factors such as your monthly income, existing financial liabilities, risk tolerance, etc., while choosing your loan tenure. You can also use a home loan EMI calculator to evaluate the EMIs that you would have to pay, and choose your loan tenure accordingly.

வெற்றிகரமாக சமர்ப்பிக்கப்பட்டது


அச்சச்சோ, தொழில்நுட்ப கோளாறு ஏற்பட்டுள்ளது
தயவுசெய்து சிறிது நேரம் கழித்து முயற்சிக்கவும்.

உங்களுக்கு விருப்பமான மொழியில் பதிவிறக்கம் செய்யவும்
டாடா கேப்பிட்டல் மணிஃபை செயலியில் பதிவு செய்து, சில நிமிடங்களிலேயே SIP-ஐத் தொடங்குங்கள். முதலீடு தொடர்பான அனைத்துத் தேவைகளுக்கும் நாங்கள் ஒரு முழுமையான தீர்வை வழங்குகிறோம்.

 SMS வெற்றிகரமாக அனுப்பப்பட்டது!
இதற்கு ஒரு SMS அனுப்பப்பட்டுள்ளது XXXXXXX051
மனிஃபை செயலியை பதிவிறக்கம் செய்ய மெசேஜில் உள்ள இணைப்பை கிளிக் செய்யவும்.

தடையற்ற கடன் அனுபவத்தை தேடுகிறீர்களா? டாடா கேப்பிட்டல் கடன் செயலியை பதிவிறக்கம் செய்து, கடன்களுக்கு விண்ணப்பிக்கவும், கணக்கு அறிக்கை/சான்றிதழ்களைப் பதிவிறக்கவும், உங்கள் கோரிக்கைகளைக் கண்காணிக்கவும் மற்றும் பல.
SMS வெற்றிகரமாக அனுப்பப்பட்டது!
இதற்கு ஒரு SMS அனுப்பப்பட்டுள்ளது XXXXXXX051
மனிஃபை செயலியை பதிவிறக்கம் செய்ய மெசேஜில் உள்ள இணைப்பை கிளிக் செய்யவும்.


சந்தா செய்ததற்கு நன்றி
உங்கள் பதிவுசெய்த இமெயில் ID-க்கு செய்திகள் மற்றும் புதுப்பித்தல்களை நாங்கள் அனுப்புவோம்

https://www.tatacapital.com-இல் தொடங்கும் இணைப்புகளை நம்புங்கள்

எந்தவொரு தனிநபரின் வங்கி கணக்குகளிலும் பணம் செலுத்த வேண்டாம்.

உதவிக்கு எங்கள் வாடிக்கையாளர் சேவை எண்ணை அழைக்கவும் 1860 267 6060
எந்தவொரு உதவிக்கும், எங்கள் வாடிக்கையாளர் சேவையை தொடர்பு கொள்ளுங்கள்


rahul.sharma@gmail.com




 அறிவிப்புகளை பெறுவதற்கு அனுமதி பட்டனை கிளிக் செய்யவும்



 SMS வெற்றிகரமாக அனுப்பப்பட்டது
