

ஆயுள் காப்பீடு
- உங்கள் அன்புக்குரியவர்களுக்கான விரிவான பாதுகாப்பு
- வசதியான பிரீமியம் பேமெண்ட் செலுத்தும் விருப்பங்கள்
- வரி-சேமிப்பு நன்மைகள்
- தனிப்பயனாக்கக்கூடிய ரைடர்கள்
- நீண்ட கால சேமிப்பு மற்றும் செல்வ உருவாக்கம்
ஆயுள் காப்பீடு

ஆயுள் காப்பீடு

பெர்சனல் லோன்ஆரம்பம்
ஆண்டுக்கு @ 10.99%
நீங்கள் தெரிந்துக் கொள்ள வேண்டிய அனைத்தும்
உங்கள் அனைத்து தேவைகளுக்கும் பெர்சனல் லோன்
கால்குலேட்டர்
உங்கள் கிரெடிட் ஸ்கோரை சரிபார்க்கவும்
அதிக கிரெடிட் ஸ்கோர் இருந்தால், கடன் ஒப்புதல் கிடைப்பதற்கான வாய்ப்புகள் அதிகரிக்கும். இன்றே உங்கள் CIBIL ஸ்கோரைச் சரிபார்த்து, கடன் பெறுவதற்குத் தகுதியானவராக மாறுவது குறித்த இலவசத் தகவல்களைப் பெறுங்கள்.
கிரெடிட் ஸ்கோரைச் சரிபார்க்கவும்
வீட்டு விரிவாக்க கடன் மலிவான ஹோம் லோன் PMAY விரைவான ரொக்க மனை மற்றும் கட்டுமான கடன் பேலன்ஸ் டிரான்ஸ்ஃபர் ஹோம் லோன் டாப் அப் ஹோம் லோன் EMI கால்குலேட்டர் PMAY கால்குலேட்டர் பேலன்ஸ் டிரான்ஸ்ஃபர் மற்றும் டாப்-அப் கால்குலேட்டர் ஹோம் லோன் தகுதி கால்குலேட்டர் ஏரியா கன்வர்ஷன் கால்குலேட்டர் மேலும் தெரிந்து கொள்ளுங்கள் கிரெடிட் ஸ்கோரை சரிபார்க்கவும் ஹோம் லோன் விகிதங்கள் மற்றும் கட்டணங்கள் ஹோம் லோன் தேவையான ஆவணங்கள் ஆன்லைன் RERA அங்கீகரிக்கப்பட்ட வீட்டு திட்டங்கள்
பிசினஸ் லோன் EMI கால்குலேட்டர் பிசினஸ் லோன் ப்ரீ-பேமெண்ட் கால்குலேட்டர் GST கால்குலேட்டர் ஃபோர்குளோசர் ஹைப்ரிட் டேர்ம் லோன் இயந்திரங்கள் கடன் MSME கடன் சிறு பிசினஸ் லோன் பிசினஸ் லோன் விகிதங்கள் மற்றும் கட்டணங்கள் பிசினஸ் லோன் ஆவணங்கள் தேவை
பயன்படுத்திய கார் மீதான பயன்படுத்திய கார் கடன் புதிய கார் கடன் இரு சக்கர வாகன கடன் பயன்படுத்திய கார் EMI கால்குலேட்டர் இரு சக்கர வாகன EMI கால்குலேட்டர் இப்போதே விண்ணப்பியுங்கள் இப்போதே விண்ணப்பியுங்கள்
மேலும் தெரிந்து கொள்ளுங்கள் இப்போது விண்ணப்பிக்கவும் பத்திரங்கள் மீதான கடன் விகிதங்கள் மற்றும் கட்டணங்கள் தேவையான பத்திரங்கள் மீதான கடன் ஆவணங்கள் பங்குகள் மீதான கடன் மியூச்சுவல் ஃபண்டுகள் மீதான கடன் கிரெடிட் ஸ்கோரை சரிபார்க்கவும் பத்திரங்கள் மீதான கடன் விகிதங்கள் மற்றும் கட்டணங்கள் தேவையான பத்திரங்கள் மீதான கடன் ஆவணங்கள்
மேலும் தெரிந்து கொள்ளுங்கள் இப்போது விண்ணப்பியுங்கள் சொத்து மீதான கடன் விகிதங்கள் மற்றும் கட்டணங்கள். சொத்து மீதான கடனுக்குத் தேவையான ஆவணங்கள். EMI விருப்பங்கள். ஹைப்ரிட் டேர்ம் லோன் பாதுகாப்பான BL (SBL). சொத்து மீதான கடன். EMI கால்குலேட்டர்
மேலும் தெரிந்துகொள்ளுங்கள். இப்போதே விண்ணப்பியுங்கள். எஜுகேஷன் லோனுக்கான விகிதங்கள் மற்றும் கட்டணங்கள். எஜுகேஷன் லோனுக்குத் தேவையான ஆவணங்கள். எஜுகேஷன் லோன். EMI கால்குலேட்டர். ஒரு கால்பேக்கை கோரவும்
மேலும் தெரிந்து கொள்ளுங்கள். மைக்ரோஃபைனான்ஸ் விகிதங்கள் மற்றும் கட்டணங்கள். மைக்ரோஃபைனான்ஸிற்குத் தேவையான ஆவணங்கள். மைக்ரோஃபைனான்ஸ் EMI கால்குலேட்டர். மேலும் தெரிந்து கொள்ள வேண்டுமா? கால்பேக் கோரவும்
கிராமப்புற தனிநபர் கடன் மேலும் தெரிந்துகொள்ளுங்கள் கிராமப்புற தனிநபர் கடன் விகிதங்கள் மற்றும் கட்டணங்கள் கிராமப்புற தனிநபர் கடன் தேவையான ஆவணங்கள் கிராமப்புற தனிநபர் கடன் EMI கால்குலேட்டர் ஒரு கால்பேக்கை கோரவும்

திறக்க உள்நுழையவும்
சிறப்புச் சலுகைகள்!
ஆயுள் காப்பீடு
ஆயுள் காப்பீடு
உங்கள் குடும்பத்தின் மகிழ்ச்சி உங்களுக்கு எவ்வளவு முக்கியமானது மற்றும் நீங்கள் அவர்களுக்காக எவ்வளவு கடினமாக உழைக்கிறீர்கள் என்பதை நாங்கள் புரிந்துகொள்கிறோம். ஆயுள் பாதுகாப்பு காப்பீட்டை எடுப்பதன் மூலம் உங்கள் குடும்பத்தின் எதிர்காலத்தை பாதுகாப்பதும் சமமாக முக்கியமாகும். ஒரு ஆயுள் காப்பீட்டுத் திட்டம் என்பது குறைந்த விலையில் விரிவான பாதுகாப்பைப் பெறுவதற்கும், உங்கள் அன்புக்குரியவர்களை வாழ்க்கையில் ஏற்படக்கூடிய நிச்சயமற்ற தன்மைகளுக்கு எதிராகப் பாதுகாப்பதற்கும் ஒரு எளிய வழியாகும். வாழ்க்கையின் ஒவ்வொரு கட்டத்திலும் உங்கள் குடும்பத்தை பாதுகாக்க தனித்துவமாக வடிவமைக்கப்பட்ட பரந்த அளவிலான பாதுகாப்பு திட்டங்களை நாங்கள் உங்களுக்கு வழங்குகிறோம்.
பொறுப்புத் துறப்பு: டாடா கேப்பிட்டல் லிமிடெட் ("TCL") உரிம எண் CA0896 ஐ 21-Jan-2027 வரை செல்லுபடியாகும், இது டாடா AIA ஆயுள் காப்பீடு கம்பெனி லிமிடெட், HDFC Life Insurance Company Limited, BAJAJ Allianz Life Insurance Company Limited, Kotak Mahindra ஆயுள் காப்பீடு Company Limited, GO DIGIT Life காப்பீடு Company Limited, டாடா AIG ஜெனரல் காப்பீடு கம்பெனி லிமிடெட், IFFCO Tokio General காப்பீடு Company Limited, GO DIGIT General காப்பீடு Company Limited, Cholamandalam MS General காப்பீடு Company Limited, Magma HDI General காப்பீடு Company Limited, The Oriental காப்பீடு Company Limited, Star Health and Allied காப்பீடு Company Limited, United India Insurance Co. Ltd, National Insurance Company Limited, மற்றும் Niva Bupa மருத்துவக் காப்பீடு Company Limited-க்கான கூட்டு கார்ப்பரேட் முகவராக செயல்படுகிறது.
TCL ஆபத்தை எழுதவில்லை அல்லது காப்பீட்டாளராக செயல்படாது என்பதை தயவுசெய்து நினைவில் கொள்ளவும். ஆபத்து காரணிகள், விதிமுறைகள் மற்றும் நிபந்தனைகள் பற்றிய மேலும் விவரங்களுக்கு, விற்பனையை முடிப்பதற்கு முன் காப்பீட்டு நிறுவனத்தின் விற்பனை விளக்கப் புத்தகத்தை கவனமாகப் படிக்கவும். காப்பீட்டை வாங்குவதில் பங்கேற்பது முற்றிலும் விருப்பத்தின் அடிப்படையிலானது.
TCL-யின் பதிவுசெய்த அலுவலகம் டாடா கேப்பிட்டல் லிமிடெட், 11வது ஃப்ளோர், டவர் A, பெனின்சுலா தொழில் பார்க், கணபத்ராவ் கடம், மார்க், லோயர் பரேல், மும்பை-400013
ஆயுள் காப்பீட்டை ஒரு காப்பீட்டு பாலிசிதாரருக்கும் காப்பீட்டு நிறுவனத்திற்கும் இடையிலான ஒப்பந்தமாக வரையறுக்கலாம், இங்கு காப்பீட்டாளர் காப்பீடு செய்யப்பட்ட நபரின் இறப்பின் போது அல்லது ஒரு குறிப்பிட்ட காலத்திற்கு பிறகு பிரீமியத்திற்கு ஈடாக ஒரு தொகையை செலுத்த உறுதியளிக்கிறார்.
ஆயுள் காப்பீட்டுத் திட்டங்கள் நீண்ட கால சேமிப்பு அல்லது முதலீட்டு கருவிகளாகவும் செயல்படுகின்றன, இது செல்வத்தை உருவாக்கவும் எதிர்கால நிதி இலக்குகளை அடையவும் உதவுகிறது.
ஆயுள் இன்சூரன்ஸ் என்பது காப்பீட்டாளருக்கும் பாலிசிதாரருக்கும் இடையிலான ஒப்பந்தமாகும். பாலிசிதாரர் நிதி பாதுகாப்பிற்கு ஈடாக காப்பீட்டு நிறுவனத்திற்கு வழக்கமான பிரீமியங்களை செலுத்துகிறார். பாலிசி காலத்தின் போது பாலிசிதாரரின் இறப்பு ஏற்பட்டால் நாமினி அல்லது குடும்ப உறுப்பினர்களுக்கு காப்பீட்டாளர் முன்னரே தீர்மானிக்கப்பட்ட தொகையை (இறப்பு நன்மை) செலுத்துகிறார். இந்த தொகை வாழ்க்கைச் செலவுகளை நிர்வகிக்க, கடன்களை திருப்பிச் செலுத்த அல்லது எதிர்கால இலக்குகளை பூர்த்தி செய்ய அவர்களுக்கு உதவுகிறது.
இது ஒரு முதலீடு-இணைக்கப்பட்ட அல்லது எண்டோவ்மென்ட் திட்டமாக இருந்தால், பாலிசிதாரர் பாலிசி காலத்தை தொடர்ந்தால் மெச்சூரிட்டி நன்மைகளையும் பெறலாம். ஆயுள் காப்பீட்டை கோருவதற்கான செயல்முறையில் இறப்பு சான்றிதழ், பாலிசி ஆவணங்கள் மற்றும் செட்டில்மென்டிற்கான கோரல் படிவத்தை சமர்ப்பிப்பது உள்ளடங்கும்.
இந்தியாவில் டேர்ம் ஆயுள் காப்பீட்டு பாலிசிகள் ஒரு குறிப்பிட்ட காலத்தில் பாலிசிதாரர் இறந்தால் மட்டுமே பாலிசிதாரரின் குடும்பத்திற்கு முன்-வரையறுக்கப்பட்ட தொகையை வழங்குகின்றன. பாலிசி காலம் முடியும் வரை காப்பீடு செய்யப்பட்ட நபர் உயிர் பிழைத்தால் நீங்கள் கோரலுக்கு தகுதி பெற மாட்டீர்கள். இந்த பாலிசி அடிப்படையில் முன்-வரையறுக்கப்பட்ட நேரத்திற்கு செயலில் இருக்கும் மற்றும் சந்தையில் கிடைக்கும் மலிவான பாலிசிகளில் ஒன்றாகும்.
முழு ஆயுள் காப்பீடு, பெயர் குறிப்பிடுவது போல, பாலிசி நடைமுறையில் உள்ள உங்கள் வாழ்க்கையின் அனைத்து புள்ளிகளிலும் உங்களுக்கு காப்பீடு வழங்குகிறது. இந்த காப்பீட்டு நேரம் 100 ஆண்டுகள் வரை செல்லலாம். இந்த பாலிசிகள் பாலிசிதாரருக்கு கடன் வசதிகளையும் வழங்குகின்றன. முழு ஆயுள் காப்பீட்டை வாங்குவதற்கான ஒட்டுமொத்த செயல்முறை வசதியானது மற்றும் ஆன்லைன் மற்றும் எளிதான ஆஃப்லைன் செயல்முறை மூலம் நிறைவு செய்யலாம்.
மணி-பேக் பாலிசியின் முக்கிய வேறுபாடு மற்றும் நன்மை என்னவென்றால் இது பாலிசிதாரருக்கு வெவ்வேறு சர்வைவல் நன்மைகளை வழங்குகிறது, இது பாலிசியின் காலத்துடன் இணைக்கப்பட்டுள்ளது. மற்ற பாலிசிகளைப் போலல்லாமல், பாலிசி காலத்தின் போது இந்த பாலிசி உங்களுக்கு பணத்தை வழங்குகிறது. செலுத்தப்பட்ட தவணைகளைப் பொருட்படுத்தாமல், பாலிசிதாரர் இறந்தால், குடும்பம் முழு தொகையையும் பெறுகிறது. இந்த பாலிசிகள் அவற்றின் இணைகளை விட விலையுயர்ந்தவை.
எண்டோவ்மென்ட் பாலிசிகள் டேர்ம் காப்பீட்டு பாலிசிகளிலிருந்து வேறுபட்டவை, இந்த பாலிசிகளின் விஷயத்தில், காப்பீடு செய்யப்பட்டவர் மெச்சூரிட்டி தேதி வரை உயிர் பிழைத்தால் ஒரு மொத்த தொகையை பெறுவார். பாலிசி ஒரே நேரத்தில் சேமிப்புகளுடன் காப்பீட்டை வழங்குகிறது. பாலிசியின் காப்பீட்டை அதிகரிக்க பயன்படுத்தக்கூடிய ரைடர்களுடனும் அவை வருகின்றன. இறப்பு ஏற்பட்டால், எண்டோவ்மென்ட் பாலிசி உத்தரவாதம் அளிக்கிறது, தொகையுடன், பாலிசியின் தன்மையின்படி பங்கேற்பு லாபமும் செலுத்தப்படுகிறது.
யூனிட் லிங்க்ட் இன்சுரன்ஸ் பிளான் (ULIP) என்பது காப்பீடு மற்றும் முதலீடுகளை இணைக்கும் ஒரு வகையான ஆயுள் காப்பீடுத் திட்டமாகும். இது உங்கள் பிரீமியத்தின் ஒரு பகுதியை ஆயுள் காப்பீட்டிற்கு ஒதுக்குகிறது, மேலும் மீதமுள்ளவை உங்கள் ஆபத்து சகிப்புத்தன்மையைப் பொறுத்து ஈக்விட்டி, கடன் அல்லது பேலன்ஸ்டு ஃபண்டுகளில் முதலீடு செய்யப்படுகிறது. இது நிதிகளுக்கு இடையில் மாறுவதற்கான எளிமைத்தன்மையை அனுமதிக்கிறது, உங்கள் குடும்பத்திற்கான நிதி பாதுகாப்பை உறுதி செய்யும் போது காலப்போக்கில் செல்வத்தை வளர்க்க உதவுகிறது. செல்வ உருவாக்கம் அல்லது குழந்தைகளின் கல்வி போன்ற நீண்ட கால இலக்குகளுக்கான சிறந்த ஆயுள் காப்பீட்டு திட்டங்கள் ULIP-கள் ஆகும்.
ஓய்வூதிய திட்டத்துடன், உங்கள் ஓய்வூதியத்திற்கு பிந்தைய ஆண்டுகளுக்கு நிலையான வருமான ஆதாரத்தை நீங்கள் உருவாக்கலாம். உங்கள் வேலை காலத்தின் போது நீங்கள் பிரீமியங்களுக்கு பங்களிக்கிறீர்கள், காப்பீட்டாளர் ஓய்வூதிய கார்பஸை சேகரிக்கிறார். மெச்சூரிட்டியின் போது, இது வழக்கமான வருடாந்திர பேஅவுட்கள் அல்லது ஒரு மொத்த தொகையை வழங்குகிறது, ஓய்வூதியத்திற்கு பிறகு நிதி சுதந்திரம் மற்றும் மன அமைதியை உறுதி செய்கிறது. இது சேகரிப்பு கட்டத்தின் போது ஆயுள் காப்பீட்டையும் வழங்குகிறது.
ஒரு குழந்தை திட்டம் உங்கள் குழந்தையின் கல்வி மற்றும் எதிர்கால நிதி இலக்குகளை பாதுகாக்கிறது, நீங்கள் இல்லாதபோதும் கூட. இது ஆயுள் காப்பீடு மற்றும் சேமிப்பு நன்மைகள் இரண்டையும் வழங்குகிறது. பாலிசி காலத்தின் போது பெற்றோரின் துரதிர்ஷ்டவசமான இறப்பு ஏற்பட்டால், எதிர்கால பிரீமியங்கள் தள்ளுபடி செய்யப்படும். திட்டமிடப்பட்டபடி குழந்தை உறுதியளிக்கப்பட்ட நன்மைகளை பெறுகிறது.
குழு ஆயுள் காப்பீடு, பொதுவாக முதலாளிகள் அல்லது நிறுவனங்களால் வழங்கப்படுகிறது, ஒரு தனி மாஸ்டர் பாலிசியின் கீழ் தனிநபர்களின் குழுவிற்கு ஆயுள் காப்பீட்டை வழங்குகிறது. சரியான நேரத்தில் மரணம் ஏற்பட்டால் ஊழியர்களின் குடும்பங்களுக்கு நிதி பாதுகாப்பை இது உறுதி செய்கிறது. பிரீமியங்கள் பொதுவாக தனிநபர் பாலிசிகளை விட குறைவாக உள்ளன, மற்றும் காப்பீட்டில் கூடுதல் ரைடர்கள் அடங்கும்.
உங்களுக்கு உண்மையில் ஒரு ஆயுள் காப்பீட்டு பாலிசி தேவையா என்ற பழமையான மற்றும் முக்கியமான கேள்வி என்று வரும்போது, பதில்கள் பல. இவை அனைத்தும் நீங்கள் வாழ்க்கையின் எந்த கட்டத்தில் இருக்கிறீர்கள் மற்றும் ஆயுள் காப்பீட்டை வாங்குவதில் உங்கள் இலக்கு என்ன என்பதைப் பொறுத்தது. நிச்சயமாக, எந்தவொரு ஆயுள் காப்பீட்டின் முதன்மை இலக்கு நீங்கள் இறந்தால் உங்கள் குடும்பத்தின் நிதிகளை பாதுகாப்பதாகும். உங்கள் குடும்பம் தங்கள் அன்றாடச் செலவுகளைச் செய்து, பில்களைச் செலுத்தலாம், வாடகை அல்லது EMI-களைச் செலுத்தலாம் மற்றும் நீங்கள் இல்லாத நேரத்தில் கூட பள்ளிக் கட்டணத்தைச் செலுத்தலாம் என்பதை உறுதிப்படுத்துவதற்கான ஒரு வழியாகும். ஆனால் ஒரு ஆயுள் காப்பீட்டு பாலிசி டேக்ஸ் சேமிப்பு மற்றும் ஒரு முதலீடாக இரண்டாவது நன்மைகளையும் கொண்டிருக்கலாம்.
எனவே, ஆயுள் காப்பீட்டை யார் பெற வேண்டும் மற்றும் அவர்கள் எப்போது பெற வேண்டும் என்பது பல காரணிகளைப் பொறுத்தது. கீழே கொடுக்கப்பட்டுள்ளபடி, ஒருவர் ஆயுள் காப்பீட்டைத் தேர்வுசெய்ய வேண்டிய சில சூழ்நிலைகளுடன், ஆயுள் காப்பீட்டை வாங்க வேண்டிய அல்லது வாங்க வேண்டிய அவசியமில்லாத நபர்களின் பட்டியல் ஆகும்.
நீங்கள் ஆயுள் காப்பீட்டை வாங்குவதற்கு முன், பின்வரும் முக்கிய சொற்களின் அர்த்தத்தை நீங்கள் தெளிவாக புரிந்து கொள்ள வேண்டும்ஃ.
பிரீமியம்: உங்கள் ஆயுள் காப்பீட்டு பாலிசியை செயலில் வைத்திருக்க காப்பீட்டு நிறுவனத்திற்கு நீங்கள் வழக்கமாக செலுத்தும் தொகை - மாதாந்திரம், காலாண்டு அல்லது ஆண்டுதோறும்.
உறுதிசெய்யப்பட்ட தொகை: பாலிசி காலத்தின் போது உங்கள் இறப்பு ஏற்பட்டால் உங்கள் நாமினி காப்பீட்டாளரிடமிருந்து பெறும் நிலையான தொகை. இது உத்தரவாதமான ஆயுள் காப்பீட்டை பிரதிநிதித்துவப்படுத்துகிறது.
பாலிசி காலம்: ஆயுள் காப்பீட்டு கவரேஜ் செல்லுபடியாகும் காலம். நீங்கள் தேர்வு செய்யும் திட்டத்தைப் பொறுத்து, இது சில ஆண்டுகள் முதல் உங்கள் வாழ்நாள் முழுவதும் இருக்கலாம்.
நாமினி: பாலிசிதாரரின் இறப்பு ஏற்பட்டால் பாலிசிதாரர் பாலிசி நன்மைகளை பெறுபவராக தேர்வு செய்யும் நபர்.
ரைடர்கள்: இவை தீவிர நோய் காப்பீடு, விபத்து இறப்பு நன்மை அல்லது இயலாமை பாதுகாப்பு போன்ற உங்கள் ஆயுள் காப்பீட்டை மேம்படுத்தும் விருப்பமான ஆட்-ஆன்கள் ஆகும்.
மெச்சூரிட்டி நன்மை: பாலிசிதாரருக்கு பாலிசி காலத்தில் உயிர் பிழைத்தால் காப்பீட்டாளர் செலுத்தும் தொகை. இது சேமிப்பு அல்லது முதலீடு இணைக்கப்பட்ட ஆயுள் காப்பீட்டு திட்டங்களுக்கு பொருந்தும்.
சூர்ண்டர் மதிப்பு: மெச்சூரிட்டிக்கு முன்னர் பாலிசி நிறுத்தப்பட்டால் பாலிசிதாரர் பெறும் தொகை.
கருணை காலம்: பாலிசி காலாவதி இல்லாமல் தவறவிட்ட பிரீமியத்தை செலுத்த காப்பீட்டு நிறுவனத்தால் வழங்கப்படும் கூடுதல் நேரம், பொதுவாக 15 முதல் 30 நாட்கள் ஆகும்.
ஃப்ரீ லுக் பீரியட்: வாங்கிய சுமார் 15 நாட்களுக்குப் பிறகு, நீங்கள் பாலிசியை ரத்து செய்யலாம் மற்றும் நீங்கள் திருப்தியடையவில்லை என்றால் பணத்தைத் திரும்பப் பெறலாம்.
ஆயுள் காப்பீட்டு பாலிசிக்கு விண்ணப்பிக்கும் போது உங்களுக்குத் தேவையான ஆவணங்கள்:
அடையாளச் சான்று - எந்தவொரு செல்லுபடியாகும் அரசாங்கத்தால் வழங்கப்பட்ட ID-யின் நகல். இதில் பான் கார்டு, ஆதார் கார்டு, வாக்காளர் ID, ஓட்டுனர் உரிமம் அல்லது பாஸ்போர்ட் அடங்கும்.
முகவரிச் சான்று - உங்கள் ஆதார் கார்டு, வாடகை ஒப்பந்தம், ரேஷன் கார்டு, தொலைபேசி, மின்சாரம் அல்லது அதிகாரப்பூர்வமாக முகவரிச் சான்றாக ஏற்றுக்கொள்ளப்பட்ட வேறு ஏதேனும் ஆவணத்தின் நகல்.
வயது சான்று - பாஸ்போர்ட், பிறப்பு சான்றிதழ் அல்லது பள்ளி விடுப்பு சான்றிதழ் போன்ற உங்கள் பிறந்த தேதியை குறிப்பிடும் செல்லுபடியான அரசு வழங்கிய ஆவணத்தின் நகல்.
மருத்துவ அறிக்கைகள் - சமீபத்திய நோய் கண்டறிதல் பரிசோதனைகள் மற்றும் மருத்துவ அறிக்கைகளின் பதிவுகள். நீங்கள் அதிக மதிப்புள்ள பாலிசிக்கு விண்ணப்பிக்கிறீர்கள் அல்லது வயதான விண்ணப்பதாரராக இருந்தால், உங்களுக்கு மருத்துவ அறிவிப்பு படிவம் தேவை.
வருமானச் சான்று - உங்கள் படிவம் 16, சம்பள இரசீதுகள், வருமான வரி வருமானங்கள் (ITR-கள்) அல்லது நிதி சரிபார்ப்புக்கான வங்கி கணக்கு அறிக்கைகளின் நகல்.
ஆயுள் காப்பீடு வயது அளவில் வேறுபடும். ஒவ்வொரு கட்டத்திலும் சிறந்த ஆயுள் காப்பீட்டுத் திட்டத்தை வைத்திருப்பது ஏன் முக்கியம் என்பதை இங்கே காணுங்கள்:
ஆரம்ப 20s: இளம் வயதினரைத் தொடங்குவது குறைந்த ஆயுள் காப்பீட்டு விலைகளைப் பெற உங்களை அனுமதிக்கிறது. இது நிதி ஒழுக்கத்தை உருவாக்க உங்களுக்கு உதவுகிறது.
வயது 20 முதல் 30: நீங்கள் ஒரு குடும்பத்தை தொடங்கலாம் அல்லது நிதி பொறுப்புகளை எடுக்கலாம் என்பதால், ஆயுள் காப்பீட்டை வாங்குவதற்கான சிறந்த நேரம் இது. இது உங்கள் அன்புக்குரியவர்களின் எதிர்காலத்தை பாதுகாக்கிறது, பொறுப்புகளை உள்ளடக்குகிறது, மற்றும் நீண்ட கால சேமிப்பு நன்மைகளை வழங்குகிறது.
வயது 30 முதல் 40: ஹோம் லோன்கள் , குழந்தை கல்வி மற்றும் சார்ந்திருப்பவர்கள் போன்ற வளர்ந்து வரும் பொறுப்புகளுடன் இது ஒரு முக்கியமான கட்டமாகும். நீங்கள் இல்லாத பட்சத்தில் உங்கள் குடும்பத்திற்கு நிதி நிலைத்தன்மை மற்றும் பாதுகாப்பை ஆயுள் காப்பீடு உறுதி செய்கிறது.
வயது 40 முதல் 50: இந்த நிலையில், ஆயுள் காப்பீடு சேகரிக்கப்பட்ட சொத்துக்களை பாதுகாக்கவும் உங்கள் குடும்பத்தின் எதிர்காலத்தை பாதுகாக்கவும் உதவுகிறது. உங்கள் ஓய்வூதியம் நெருங்கி வருவதால் இது தொடர்ச்சியான நிதி பாதுகாப்பை உறுதி செய்கிறது.
சரியான காப்பீட்டுடன் ஒரு ஆயுள் காப்பீட்டு திட்டத்தை தேர்ந்தெடுப்பது முக்கியமாகும், ஏனெனில் இது உங்கள் குடும்பத்தின் நிதி பாதுகாப்பை உறுதி செய்கிறது, எதிர்கால இலக்குகளை பூர்த்தி செய்ய உதவுகிறது, மற்றும் எதிர்பாராத நிகழ்வுகள் ஏற்பட்டால் மன அமைதியை வழங்குகிறது.
ஆயுள் காப்பீட்டைத் தேர்ந்தெடுக்கும்போது கருத்தில் கொள்ள வேண்டிய முக்கிய காரணிகள்:
காப்பீட்டு தொகை: செலவுகள், கடன்கள் மற்றும் நீண்ட கால குடும்ப தேவைகளை பூர்த்தி செய்ய உங்கள் வருடாந்திர வருமானத்தின் குறைந்தபட்சம் 10 முதல் 15 மடங்கு காப்பீட்டுத் தொகையை தேர்வு செய்யவும்.
பிரீமியம் குறைவான தன்மை: உங்கள் பட்ஜெட்டிற்குள் வசதியாக பொருந்தும் பிரீமியங்களுடன் ஒரு திட்டத்தை தேர்வு செய்யவும், எனவே நீங்கள் நிதி நெருக்கடி இல்லாமல் பேமெண்ட்களை தொடரலாம்.
பாலிசி வகை: உங்கள் தேவைகளின் அடிப்படையில் ஒரு பாலிசியை தேர்ந்தெடுக்கவும். ஒரு டேர்ம் திட்டம் என்பது தூய பாதுகாப்பு, காப்பீடு மற்றும் முதலீட்டிற்கான யுஎல்ஐபி, அல்லது ஆயுள் காப்பீட்டுடன் சேமிப்புகளுக்கான எண்டோவ்மென்ட் திட்டம் ஆகும்.
கிளைம் செட்டில்மென்ட் விகிதம்: நம்பகத்தன்மை மற்றும் சரியான நேரத்தில் கிளைம் பேஅவுட்களை உறுதி செய்ய காப்பீட்டாளரின் கிளைம் செட்டில்மென்ட் பதிவை சரிபார்க்க நினைவில் கொள்ளுங்கள்.
ரைடர் விருப்பங்கள்: தீவிர நோய், விபத்து இறப்பு அல்லது கூடுதல் பாதுகாப்பிற்காக பிரீமியம் தள்ளுபடி போன்ற ரைடர்களுடன் உங்கள் காப்பீட்டை நீங்கள் மேம்படுத்தலாம்.
நிதி சார்ந்திருப்பவர்கள் ஆயுள் காப்பீட்டை வாங்க வேண்டும். இது அவர்களின் குடும்பத்தின் எதிர்காலத்தை பாதுகாக்கிறது, கடன்களை உள்ளடக்குகிறது, மற்றும் பாலிசிதாரரின் அகால இறப்பு ஏற்பட்டால் நிதி நிலைத்தன்மையை உறுதி செய்கிறது.
உங்கள் காப்பீட்டுத் தொகை உங்கள் வருடாந்திர வருமானத்தின் 10-15 மடங்கு இருக்க வேண்டும். போதுமான நிதி ஆதரவை உறுதி செய்ய இது பொறுப்புகள், குடும்ப செலவுகள், கல்வி இலக்குகள் மற்றும் பணவீக்கத்தை கணக்கிட வேண்டும்.
ஆம், சில காப்பீட்டு வழங்குநர்கள் மருத்துவ பரிசோதனைகள் இல்லாமல் ஆயுள் காப்பீட்டை வழங்குகின்றனர், பொதுவாக வயது மற்றும் மருத்துவ அறிவிப்பைப் பொறுத்து குறைந்த காப்பீட்டு தொகைகள் அல்லது குறிப்பிட்ட திட்டங்களுக்கு.
டாடா கேப்பிட்டல் உடன் ஆயுள் காப்பீட்டிற்கு விண்ணப்பிக்க, இந்த பக்கத்தில் உள்ள 'இப்போது விண்ணப்பிக்கவும்' பட்டனை கிளிக் செய்யவும், ஒரு எளிய படிவத்தை நிரப்பவும், உங்களுக்கு விருப்பமான திட்டத்தை தேர்ந்தெடுக்கவும், தேவையான ஆவணங்களை சமர்ப்பிக்கவும் மற்றும் பிரீமியம் பணம்செலுத்தலை நிறைவு செய்யவும். நீங்கள் ஆஃப்லைனில் விண்ணப்பிக்க விரும்பினால், அருகிலுள்ள கிளைக்கு சென்று சம்பிரதாயங்களுடன் உங்களுக்கு உதவ கிளை நிர்வாகியை கேட்கவும்.
ஆயுள் காப்பீட்டை வாங்க உங்களுக்கு அடையாளச் சான்று, முகவரிச் சான்று, வருமானச் சான்று, வயது சான்று மற்றும் பாஸ்போர்ட் அளவு புகைப்படங்கள் தேவை. சில கடன் வழங்குநர்கள் அதிக காப்பீட்டிற்கான கூடுதல் மருத்துவ அல்லது நிதி ஆவணங்களை கேட்கலாம்.
ஆயுள் காப்பீட்டு நன்மைகளை கோர, நாமினி முதலில் பாலிசிதாரரின் இறப்பை காப்பீட்டாளருக்கு தெரிவிக்க வேண்டும். அடுத்து, அவர்கள் கோரல் படிவம், இறப்பு சான்றிதழ் மற்றும் பாலிசி ஆவணங்களை சமர்ப்பிக்க வேண்டும். ஆவணங்களின் விவரங்கள் மற்றும் துல்லியத்தை சரிபார்த்த பிறகு காப்பீட்டு வழங்குநர் கோரல் தொகையை செயல்முறைப்படுத்தி செட்டில் செய்வார்.
ஆம், ஆயுள் காப்பீட்டு பிரீமியங்கள் வருமான வரிச் சட்டத்தின் செக்ஷன் 80C-யின் கீழ் டேக்ஸ் விலக்குகளுக்கு தகுதி பெறுகின்றன, மற்றும் மெச்சூரிட்டி வருமானங்கள் பொதுவாக செக்ஷன் 10(10D)-யின் கீழ் டேக்ஸ் இல்லாதவை.
ஆம், காப்பீட்டை மேம்படுத்த, நன்மைகளை பல்வகைப்படுத்த மற்றும் உங்கள் குடும்பத்தின் தேவைகள் மற்றும் இலக்குகளுக்கு சிறந்த நிதி பாதுகாப்பை உறுதி செய்ய நீங்கள் பல ஆயுள் காப்பீட்டு பாலிசிகளை வாங்கலாம்.

வெற்றிகரமாக சமர்ப்பிக்கப்பட்டது


அச்சச்சோ, தொழில்நுட்ப கோளாறு ஏற்பட்டுள்ளது
தயவுசெய்து சிறிது நேரம் கழித்து முயற்சிக்கவும்.

உங்களுக்கு விருப்பமான மொழியில் பதிவிறக்கம் செய்யவும்
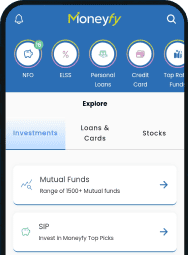
டாடா கேப்பிட்டல் மணிஃபை செயலியில் பதிவு செய்து, சில நிமிடங்களிலேயே SIP-ஐத் தொடங்குங்கள். முதலீடு தொடர்பான அனைத்துத் தேவைகளுக்கும் நாங்கள் ஒரு முழுமையான தீர்வை வழங்குகிறோம்.

 SMS வெற்றிகரமாக அனுப்பப்பட்டது!
இதற்கு ஒரு SMS அனுப்பப்பட்டுள்ளது XXXXXXX051
மனிஃபை செயலியை பதிவிறக்கம் செய்ய மெசேஜில் உள்ள இணைப்பை கிளிக் செய்யவும்.

தடையற்ற கடன் அனுபவத்தை தேடுகிறீர்களா? டாடா கேப்பிட்டல் கடன் செயலியை பதிவிறக்கம் செய்து, கடன்களுக்கு விண்ணப்பிக்கவும், கணக்கு அறிக்கை/சான்றிதழ்களைப் பதிவிறக்கவும், உங்கள் கோரிக்கைகளைக் கண்காணிக்கவும் மற்றும் பல.
SMS வெற்றிகரமாக அனுப்பப்பட்டது!
இதற்கு ஒரு SMS அனுப்பப்பட்டுள்ளது XXXXXXX051
மனிஃபை செயலியை பதிவிறக்கம் செய்ய மெசேஜில் உள்ள இணைப்பை கிளிக் செய்யவும்.


சந்தா செய்ததற்கு நன்றி
உங்கள் பதிவுசெய்த இமெயில் ID-க்கு செய்திகள் மற்றும் புதுப்பித்தல்களை நாங்கள் அனுப்புவோம்

https://www.tatacapital.com-இல் தொடங்கும் இணைப்புகளை நம்புங்கள்

எந்தவொரு தனிநபரின் வங்கி கணக்குகளிலும் பணம் செலுத்த வேண்டாம்.

உதவிக்கு எங்கள் வாடிக்கையாளர் சேவை எண்ணை அழைக்கவும் 1860 267 6060
எந்தவொரு உதவிக்கும், எங்கள் வாடிக்கையாளர் சேவையை தொடர்பு கொள்ளுங்கள்


rahul.sharma@gmail.com




 அறிவிப்புகளை பெறுவதற்கு அனுமதி பட்டனை கிளிக் செய்யவும்



 SMS வெற்றிகரமாக அனுப்பப்பட்டது
