

தேவையான ஆவணங்கள் - செக்யூரிட்டிஸ் மீதான லோன்
கடன் பத்திரங்கள் மீதான கடன் ஆவணங்கள் தேவை

கடன் பத்திரங்கள் மீதான கடன் ஆவணங்கள் தேவை

பெர்சனல் லோன்ஆரம்பம்
ஆண்டுக்கு @ 10.99%
நீங்கள் தெரிந்துக் கொள்ள வேண்டிய அனைத்தும்
உங்கள் அனைத்து தேவைகளுக்கும் பெர்சனல் லோன்
கால்குலேட்டர்
உங்கள் கிரெடிட் ஸ்கோரை சரிபார்க்கவும்
அதிக கிரெடிட் ஸ்கோர் இருந்தால், கடன் ஒப்புதல் கிடைப்பதற்கான வாய்ப்புகள் அதிகரிக்கும். இன்றே உங்கள் CIBIL ஸ்கோரைச் சரிபார்த்து, கடன் பெறுவதற்குத் தகுதியானவராக மாறுவது குறித்த இலவசத் தகவல்களைப் பெறுங்கள்.
கிரெடிட் ஸ்கோரைச் சரிபார்க்கவும்
வீட்டு விரிவாக்க கடன் மலிவான ஹோம் லோன் PMAY விரைவான ரொக்க மனை மற்றும் கட்டுமான கடன் பேலன்ஸ் டிரான்ஸ்ஃபர் ஹோம் லோன் டாப் அப் ஹோம் லோன் EMI கால்குலேட்டர் PMAY கால்குலேட்டர் பேலன்ஸ் டிரான்ஸ்ஃபர் மற்றும் டாப்-அப் கால்குலேட்டர் ஹோம் லோன் தகுதி கால்குலேட்டர் ஏரியா கன்வர்ஷன் கால்குலேட்டர் மேலும் தெரிந்து கொள்ளுங்கள் கிரெடிட் ஸ்கோரை சரிபார்க்கவும் ஹோம் லோன் விகிதங்கள் மற்றும் கட்டணங்கள் ஹோம் லோன் தேவையான ஆவணங்கள் ஆன்லைன் RERA அங்கீகரிக்கப்பட்ட வீட்டு திட்டங்கள்
பிசினஸ் லோன் EMI கால்குலேட்டர் பிசினஸ் லோன் ப்ரீ-பேமெண்ட் கால்குலேட்டர் GST கால்குலேட்டர் ஃபோர்குளோசர் ஹைப்ரிட் டேர்ம் லோன் இயந்திரங்கள் கடன் MSME கடன் சிறு பிசினஸ் லோன் பிசினஸ் லோன் விகிதங்கள் மற்றும் கட்டணங்கள் பிசினஸ் லோன் ஆவணங்கள் தேவை
பயன்படுத்திய கார் மீதான பயன்படுத்திய கார் கடன் புதிய கார் கடன் இரு சக்கர வாகன கடன் பயன்படுத்திய கார் EMI கால்குலேட்டர் இரு சக்கர வாகன EMI கால்குலேட்டர் இப்போதே விண்ணப்பியுங்கள் இப்போதே விண்ணப்பியுங்கள்
மேலும் தெரிந்து கொள்ளுங்கள் இப்போது விண்ணப்பிக்கவும் பத்திரங்கள் மீதான கடன் விகிதங்கள் மற்றும் கட்டணங்கள் தேவையான பத்திரங்கள் மீதான கடன் ஆவணங்கள் பங்குகள் மீதான கடன் மியூச்சுவல் ஃபண்டுகள் மீதான கடன் கிரெடிட் ஸ்கோரை சரிபார்க்கவும் பத்திரங்கள் மீதான கடன் விகிதங்கள் மற்றும் கட்டணங்கள் தேவையான பத்திரங்கள் மீதான கடன் ஆவணங்கள்
மேலும் தெரிந்து கொள்ளுங்கள் இப்போது விண்ணப்பியுங்கள் சொத்து மீதான கடன் விகிதங்கள் மற்றும் கட்டணங்கள். சொத்து மீதான கடனுக்குத் தேவையான ஆவணங்கள். EMI விருப்பங்கள். ஹைப்ரிட் டேர்ம் லோன் பாதுகாப்பான BL (SBL). சொத்து மீதான கடன். EMI கால்குலேட்டர்
மேலும் தெரிந்துகொள்ளுங்கள். இப்போதே விண்ணப்பியுங்கள். எஜுகேஷன் லோனுக்கான விகிதங்கள் மற்றும் கட்டணங்கள். எஜுகேஷன் லோனுக்குத் தேவையான ஆவணங்கள். எஜுகேஷன் லோன். EMI கால்குலேட்டர். ஒரு கால்பேக்கை கோரவும்
மேலும் தெரிந்து கொள்ளுங்கள். மைக்ரோஃபைனான்ஸ் விகிதங்கள் மற்றும் கட்டணங்கள். மைக்ரோஃபைனான்ஸிற்குத் தேவையான ஆவணங்கள். மைக்ரோஃபைனான்ஸ் EMI கால்குலேட்டர். மேலும் தெரிந்து கொள்ள வேண்டுமா? கால்பேக் கோரவும்
கிராமப்புற தனிநபர் கடன் மேலும் தெரிந்துகொள்ளுங்கள் கிராமப்புற தனிநபர் கடன் விகிதங்கள் மற்றும் கட்டணங்கள் கிராமப்புற தனிநபர் கடன் தேவையான ஆவணங்கள் கிராமப்புற தனிநபர் கடன் EMI கால்குலேட்டர் ஒரு கால்பேக்கை கோரவும்

திறக்க உள்நுழையவும்
சிறப்புச் சலுகைகள்!
கடன் பத்திரங்கள் மீதான கடன் ஆவணங்கள் தேவை
கடன் பத்திரங்கள் மீதான கடன் ஆவணங்கள் தேவை

உங்கள் விண்ணப்பத்திற்கு நன்றி
ஆன்லைன் பயணம்
ஆஃப்லைன் பயணம்
பின்வருவனவற்றில் ஏதேனும் ஒன்று (ஆவணங்களில் முகவரியை கொண்டிருக்க வேண்டும்)

ஆம், இணை-விண்ணப்பதாரருடன் கூட்டாக பத்திரங்கள் மீதான கடனுக்கு நீங்கள் விண்ணப்பிக்கலாம். உண்மையில், அடமானம் வைக்கப்படும் பத்திரங்கள் துணைவர், பெற்றோர், குழந்தை அல்லது உடன்பிறந்தவர் போன்ற நெருங்கிய உறவினரால் வைக்கப்பட்டால் இந்த ஏற்பாடு பெரும்பாலும் தேவைப்படுகிறது.
அத்தகைய சந்தர்ப்பங்களில், இணை-விண்ணப்பதாரரின் பங்கேற்பு சரியான உரிமையாளர் சரிபார்ப்பு மற்றும் சட்ட இணக்கத்தை உறுதி செய்கிறது. மேலும், அவர்கள் உங்களுடன் கடன் ஒப்பந்தத்தில் கையொப்பமிட வேண்டும், இது கடன் விதிமுறைகள் மற்றும் திருப்பிச் செலுத்துவதற்கு இரண்டு தரப்பினருக்கும் சமமாக பொறுப்பாகும்.
பத்திரங்கள் மீதான கடனுக்கான தகுதி வரம்பு கடன் வழங்குநர்களுக்கு இடையில் சற்று மாறுபடலாம், ஆனால் முக்கிய தேவைகளில் பொதுவாக அடங்கும்:
வயது: 18 முதல் 70 வயது
குடியிருப்பு நிலை: இந்திய குடியிருப்பாளர்கள் தகுதியுடையவர்கள்.
வேலைவாய்ப்பு வகை: ஊதியம் பெறும் தனிநபர்கள், சுயதொழில் புரியும் தொழில்முறையாளர்கள், கூட்டாண்மைகள், பொது/தனியார் நிறுவனங்கள், அறக்கட்டளைகள் மற்றும் உரிமையாளர் நிறுவனங்கள் விண்ணப்பிக்கலாம்.
டீமேட் கணக்கு மற்றும் அடமானம்: நீங்கள் ஒரு டீமேட் அல்லது மியூச்சுவல் ஃபண்டு கணக்கில் ஒப்புதலளிக்கப்பட்ட பத்திரங்களை வைத்திருக்க வேண்டும்.
பத்திரங்கள் மீதான கடனுக்கு விண்ணப்பிக்கும்போது, உங்கள் நிதி நிலை மற்றும் அடமானம் வைக்கப்பட்ட சொத்துக்களின் உரிமையை உறுதிப்படுத்தும் ஆவணங்களுடன் நீங்கள் அடிப்படை KYC விவரங்களை வழங்க வேண்டும். பொதுவான ஆவண வகைகள் இங்கே கொடுக்கப்பட்டுள்ளன:
அடையாளச் சான்று: ஆதார் கார்டு, பாஸ்போர்ட், வாக்காளர் ID அல்லது ஓட்டுனர் உரிமம்.
முகவரிச் சான்று: ஆதார் கார்டு, பாஸ்போர்ட், வாக்காளர் ID அல்லது ஓட்டுநர் உரிமம்.
பான் கார்டு: அனைத்து வகையான விண்ணப்பதாரர்களுக்கும் கட்டாயமாகும்.
வங்கி அறிக்கைகள்: நிதி வரலாற்றை நிறுவுவதற்கான சமீபத்திய அறிக்கைகள்.
பத்திரங்களின் சான்று: டீமேட் கணக்கு ஸ்டேன்மென்ட் அல்லது மியூச்சுவல் ஃபண்ட் ஸ்டேன்மென்ட்.
நீங்கள் ஒரு தனிநபர், வணிக நிறுவனம் அல்லது அறக்கட்டளையாக விண்ணப்பிக்கிறீர்களா மற்றும் அடமானம் வைக்கப்படும் பத்திரங்களின் வகையைப் பொறுத்து ஆவணங்களின் சரியான தொகுப்பு வேறுபடலாம்.
பத்திரங்கள் மீதான கடனுக்கு சமர்ப்பிக்கப்பட்ட ஆவணங்கள் சில நேரங்களில் தேவையான தரங்களை பூர்த்தி செய்யவில்லை என்றால் நிராகரிக்கப்படலாம். பொதுவான காரணங்களில் அடங்குபவை:
முழுமையற்ற அல்லது காணப்படாத தகவல்
ஆவணங்கள் மற்றும் விண்ணப்ப படிவத்திற்கு இடையிலான விவரங்கள் பொருந்தவில்லை
காலாவதியான அடையாளம் அல்லது முகவரிச் சான்று
தெளிவற்ற அல்லது சட்டவிரோத நகல்கள் அல்லது ஸ்கேன்கள்
தேவைப்படும் இடங்களில் சுய சான்றொப்பமிடப்படாத ஆவணங்கள்
பத்திரங்களின் உரிமையாளர் சான்று செல்லுபடியாகாது அல்லது புதுப்பிக்கப்படவில்லை
டாடா கேப்பிட்டல் அதன் பத்திரங்கள் மீதான கடனின் கீழ் நெகிழ்வான கடன் தொகைகளை வழங்குகிறது, நீங்கள் அடமானம் வைக்கும் பத்திரங்களின் மதிப்பு மற்றும் நீங்கள் விண்ணப்பிக்கும் சேனலைப் பொறுத்து சரியான ஒப்புதலுடன். ஆஃப்லைன் சேனல் மூலம் விண்ணப்பிக்கும் வாடிக்கையாளர்களுக்கு, கடன் தொகை ரூ. 75,000 முதல் ரூ. 60 கோடி வரை இருக்கலாம். நீங்கள் டிஜிட்டல் சேனலை தேர்வு செய்தால், நீங்கள் ரூ. 25,000 முதல் ரூ. 5 கோடி வரை கடன்களை அணுகலாம், இது சிறிய மற்றும் பெரிய நிதி தேவைகளுக்கு வசதியாக உள்ளது.
பத்திரங்கள் மீதான கடனில் LTV விகிதம் என்பது கடன் வழங்குநர் உங்களை கடன் வாங்க அனுமதிக்கும் உங்கள் அடமானம் வைக்கப்பட்ட சொத்தின் சந்தை மதிப்பின் சதவீதத்தைக் குறிக்கிறது. எடுத்துக்காட்டாக, உங்கள் பத்திரங்கள் ரூ. 10 லட்சம் மதிப்புள்ளவை மற்றும் வழங்கப்படும் LTV 60% ஆக இருந்தால், நீங்கள் ரூ. 6 லட்சம் வரை கடன் பெறலாம். டாடா கேப்பிட்டலில், LTV விகிதம் பொதுவாக 50% மற்றும் 70% க்கு இடையில் இருக்கும், இது பாதுகாப்பு வகை, அதன் பணப்புழக்கம் மற்றும் ஒட்டுமொத்த சந்தை செயல்திறன் போன்ற காரணிகளைப் பொறுத்தது.
டாடா கேப்பிட்டல் பத்திரங்கள் மீதான கடன் செயல்முறையை எளிமையாகவும் விரைவாகவும் வைத்திருக்கிறது. நீங்கள் உங்கள் விண்ணப்பம் மற்றும் ஆவணங்களை சமர்ப்பித்தவுடன், அவை விரைவாக சரிபார்க்கப்படுகின்றன, மற்றும் ஒப்புதல் பொதுவாக அதிக தாமதம் இல்லாமல் பின்பற்றப்படும். ஒப்புதலுக்குப் பிறகு, பணம் உங்கள் கணக்கில் ஒன்று முதல் இரண்டு வேலை நாட்களுக்குள் வெளியிடப்படும். இந்த வழியில், உங்கள் முதலீடுகளை தொடர்ந்து வைத்திருக்கும் போது நீங்கள் சரியான நேரத்தில் நிதிகளை அணுகலாம்.
டாடா கேப்பிட்டல் கவர்ச்சிகரமான நிலையான வட்டி விகிதங்களில் பத்திரங்கள் மீதான கடன்களை வழங்குகிறது, உங்கள் திருப்பிச் செலுத்துதல்களில் நிலைத்தன்மை மற்றும் கணிப்பை உறுதி செய்கிறது. நீங்கள் அடமானம் வைக்கும் பத்திரங்களின் வகை, தரம் மற்றும் அளவு போன்ற காரணிகளைப் பொறுத்து, விகிதங்கள் பொதுவாக ஆண்டுக்கு 9.5% முதல் 14% வரை தொடங்குகின்றன. வட்டி நிலையானது என்பதால், இது கடன் தவணைக்காலம் முழுவதும் மாற்றப்படாது, இது உங்கள் நிதிகளை அதிக உறுதியுடன் திட்டமிட மற்றும் சந்தை-இணைக்கப்பட்ட ஏற்ற இறக்கங்கள் பற்றிய கவலைகளை தவிர்க்க உங்களை அனுமதிக்கிறது.
டாடா கேப்பிட்டலில் இருந்து பத்திரங்கள் மீதான லோன் பொதுவாக ஒரு ரிவால்விங் லோன் வசதியுடன் ஹைப்ரிட் டேர்ம் கடனாக வடிவமைக்கப்படுகிறது, இது பயன்பாடு மற்றும் திருப்பிச் செலுத்துவதில் உங்களுக்கு நெகிழ்வுத்தன்மையை வழங்குகிறது. நிலையான தவணைக்காலம் என்பது ஒரு வருடம், மெச்சூரிட்டியின் போது புதுப்பிப்பதற்கான விருப்பத்துடன். தேவைப்படும்படி உங்கள் ரிவால்விங் கிரெடிட் கணக்கிலிருந்து நீங்கள் நிதிகளை வித்ட்ரா செய்யலாம், மற்றும் நீங்கள் உண்மையில் பயன்படுத்தும் தொகைக்கு மட்டுமே வட்டி வசூலிக்கப்படுகிறது, முழு ஒப்புதலளிக்கப்பட்ட வரம்பில் அல்ல. தொந்தரவு இல்லாத செயல்முறைக்காக NACH/e-NACH போன்ற வசதியான விருப்பங்களுடன் வட்டி செலுத்துதல்கள் பொதுவாக மாதாந்திரமாக செலுத்தப்படுகின்றன, அதே நேரத்தில் அசல் திருப்பிச் செலுத்தலை உங்கள் வசதிக்கேற்ப செய்யலாம்.
ஆம், டாடா கேப்பிட்டல் எந்தவொரு கூடுதல் கட்டணங்களும் இல்லாமல் எந்த நேரத்திலும் பத்திரங்கள் மீதான உங்கள் கடனை முன்கூட்டியே செலுத்த அல்லது முன்கூட்டியே அடைக்க உங்களை அனுமதிக்கிறது. உங்களிடம் அதிக நிதி இருந்தால் அட்டவணைக்கு முன்னர் உங்கள் கடனை திருப்பிச் செலுத்துவதற்கான சுதந்திரத்தை இது உங்களுக்கு வழங்குகிறது, எதிர்கால வட்டி செலவுகளில் சேமிக்க உங்களுக்கு உதவுகிறது. செயல்முறை எளிமையானது மற்றும் வெளிப்படையானது, உங்கள் நிதி தேவைகளுக்கு ஏற்ற வழியில் உங்கள் கடனை நீங்கள் நிர்வகிக்க முடியும் என்பதை உறுதி செய்கிறது.
ஆம், டாடா கேப்பிட்டல் மூலம் பத்திரங்கள் மீதான கடனைப் பெற நீங்கள் மியூச்சுவல் ஃபண்டுகளை அடமானமாக பயன்படுத்தலாம். ஈக்விட்டி மற்றும் டெப்ட் மியூச்சுவல் ஃபண்டுகள் இரண்டும் பொதுவாக ஏற்றுக்கொள்ளப்படுகின்றன, அவை கடன் வழங்குநரின் அங்கீகரிக்கப்பட்ட பட்டியலின் ஒரு பகுதியாக இருந்தால். உங்கள் மியூச்சுவல் ஃபண்டு யூனிட்களை அடமானம் வைப்பதன் மூலம், உங்கள் முதலீடுகளை ரெடீம் செய்யாமல் நீங்கள் பணப்புழக்கத்தை அணுகலாம், உங்கள் நிதி தேவைகளை பூர்த்தி செய்யும் போது அவற்றை தொடர்ந்து வளர்க்க அனுமதிக்கிறது.
ஆம், பத்திரங்கள் மீதான கடனுக்கு விண்ணப்பிக்க பங்குகள், மியூச்சுவல் ஃபண்டுகள் மற்றும் பத்திரங்கள் போன்ற பத்திரங்களின் கலவையை நீங்கள் பயன்படுத்தலாம். லோன் தொகையை தீர்மானிப்பதற்கு முன்னர் டாடா கேப்பிட்டல் ஒவ்வொரு பாதுகாப்பின் வகை மற்றும் தரத்தை பார்க்கும். பல்வேறு போர்ட்ஃபோலியோவை கொண்டிருப்பது சில நேரங்களில் உங்கள் ஒட்டுமொத்த தகுதியை அதிகரிக்கலாம், அதே நேரத்தில் உங்கள் முதலீடுகள் தொடர்ந்து அப்படியே இருக்கும் மற்றும் வளரும். இறுதி ஒப்புதல் கடன் வழங்குநரின் கொள்கைகள் மற்றும் பத்திரங்களின் ஒப்புதலளிக்கப்பட்ட பட்டியலைப் பொறுத்தது.
நீங்கள் ஏற்கனவே எவ்வளவு கடன் வாங்கியுள்ளீர்கள், உங்கள் அடமானம் வைக்கப்பட்ட பத்திரங்களின் தற்போதைய மதிப்பு மற்றும் டாடா கேப்பிட்டலின் பாலிசிகளைப் பொறுத்து, பத்திரங்கள் மீதான உங்கள் தற்போதைய கடன் மீது நீங்கள் ஒரு டாப்-அப் பெற முடியும். உறுதியாக அறிய, நீங்கள் டாடா கேப்பிட்டல் உடன் சரிபார்க்க வேண்டும், ஏனெனில் நாங்கள் உங்கள் கணக்கை மதிப்பாய்வு செய்து நீங்கள் அதிக வரம்பிற்கு தகுதி பெறுகிறீர்களா என்பதை உங்களுக்குத் தெரிவிக்கிறோம்.


வெற்றிகரமாக சமர்ப்பிக்கப்பட்டது


அச்சச்சோ, தொழில்நுட்ப கோளாறு ஏற்பட்டுள்ளது
தயவுசெய்து சிறிது நேரம் கழித்து முயற்சிக்கவும்.

உங்களுக்கு விருப்பமான மொழியில் பதிவிறக்கம் செய்யவும்
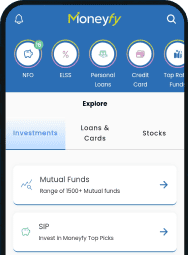
டாடா கேப்பிட்டல் மணிஃபை செயலியில் பதிவு செய்து, சில நிமிடங்களிலேயே SIP-ஐத் தொடங்குங்கள். முதலீடு தொடர்பான அனைத்துத் தேவைகளுக்கும் நாங்கள் ஒரு முழுமையான தீர்வை வழங்குகிறோம்.

 SMS வெற்றிகரமாக அனுப்பப்பட்டது!
இதற்கு ஒரு SMS அனுப்பப்பட்டுள்ளது XXXXXXX051
மனிஃபை செயலியை பதிவிறக்கம் செய்ய மெசேஜில் உள்ள இணைப்பை கிளிக் செய்யவும்.

தடையற்ற கடன் அனுபவத்தை தேடுகிறீர்களா? டாடா கேப்பிட்டல் கடன் செயலியை பதிவிறக்கம் செய்து, கடன்களுக்கு விண்ணப்பிக்கவும், கணக்கு அறிக்கை/சான்றிதழ்களைப் பதிவிறக்கவும், உங்கள் கோரிக்கைகளைக் கண்காணிக்கவும் மற்றும் பல.
SMS வெற்றிகரமாக அனுப்பப்பட்டது!
இதற்கு ஒரு SMS அனுப்பப்பட்டுள்ளது XXXXXXX051
மனிஃபை செயலியை பதிவிறக்கம் செய்ய மெசேஜில் உள்ள இணைப்பை கிளிக் செய்யவும்.


சந்தா செய்ததற்கு நன்றி
உங்கள் பதிவுசெய்த இமெயில் ID-க்கு செய்திகள் மற்றும் புதுப்பித்தல்களை நாங்கள் அனுப்புவோம்

https://www.tatacapital.com-இல் தொடங்கும் இணைப்புகளை நம்புங்கள்

எந்தவொரு தனிநபரின் வங்கி கணக்குகளிலும் பணம் செலுத்த வேண்டாம்.

உதவிக்கு எங்கள் வாடிக்கையாளர் சேவை எண்ணை அழைக்கவும் 1860 267 6060
எந்தவொரு உதவிக்கும், எங்கள் வாடிக்கையாளர் சேவையை தொடர்பு கொள்ளுங்கள்


rahul.sharma@gmail.com


 அறிவிப்புகளை பெறுவதற்கு அனுமதி பட்டனை கிளிக் செய்யவும்



 SMS வெற்றிகரமாக அனுப்பப்பட்டது
