

குத்தகை வாடகை தள்ளுபடி
குத்தகை, வாடகை தள்ளுபடி

குத்தகை, வாடகை தள்ளுபடி

பெர்சனல் லோன்ஆரம்பம்
ஆண்டுக்கு @ 10.99%
நீங்கள் தெரிந்துக் கொள்ள வேண்டிய அனைத்தும்
உங்கள் அனைத்து தேவைகளுக்கும் பெர்சனல் லோன்
கால்குலேட்டர்
உங்கள் கிரெடிட் ஸ்கோரை சரிபார்க்கவும்
அதிக கிரெடிட் ஸ்கோர் இருந்தால், கடன் ஒப்புதல் கிடைப்பதற்கான வாய்ப்புகள் அதிகரிக்கும். இன்றே உங்கள் CIBIL ஸ்கோரைச் சரிபார்த்து, கடன் பெறுவதற்குத் தகுதியானவராக மாறுவது குறித்த இலவசத் தகவல்களைப் பெறுங்கள்.
கிரெடிட் ஸ்கோரைச் சரிபார்க்கவும்
வீட்டு விரிவாக்க கடன் மலிவான ஹோம் லோன் PMAY விரைவான ரொக்க மனை மற்றும் கட்டுமான கடன் பேலன்ஸ் டிரான்ஸ்ஃபர் ஹோம் லோன் டாப் அப் ஹோம் லோன் EMI கால்குலேட்டர் PMAY கால்குலேட்டர் பேலன்ஸ் டிரான்ஸ்ஃபர் மற்றும் டாப்-அப் கால்குலேட்டர் ஹோம் லோன் தகுதி கால்குலேட்டர் ஏரியா கன்வர்ஷன் கால்குலேட்டர் மேலும் தெரிந்து கொள்ளுங்கள் கிரெடிட் ஸ்கோரை சரிபார்க்கவும் ஹோம் லோன் விகிதங்கள் மற்றும் கட்டணங்கள் ஹோம் லோன் தேவையான ஆவணங்கள் ஆன்லைன் RERA அங்கீகரிக்கப்பட்ட வீட்டு திட்டங்கள்
பிசினஸ் லோன் EMI கால்குலேட்டர் பிசினஸ் லோன் ப்ரீ-பேமெண்ட் கால்குலேட்டர் GST கால்குலேட்டர் ஃபோர்குளோசர் ஹைப்ரிட் டேர்ம் லோன் இயந்திரங்கள் கடன் MSME கடன் சிறு பிசினஸ் லோன் பிசினஸ் லோன் விகிதங்கள் மற்றும் கட்டணங்கள் பிசினஸ் லோன் ஆவணங்கள் தேவை
பயன்படுத்திய கார் மீதான பயன்படுத்திய கார் கடன் புதிய கார் கடன் இரு சக்கர வாகன கடன் பயன்படுத்திய கார் EMI கால்குலேட்டர் இரு சக்கர வாகன EMI கால்குலேட்டர் இப்போதே விண்ணப்பியுங்கள் இப்போதே விண்ணப்பியுங்கள்
மேலும் தெரிந்து கொள்ளுங்கள் இப்போது விண்ணப்பிக்கவும் பத்திரங்கள் மீதான கடன் விகிதங்கள் மற்றும் கட்டணங்கள் தேவையான பத்திரங்கள் மீதான கடன் ஆவணங்கள் பங்குகள் மீதான கடன் மியூச்சுவல் ஃபண்டுகள் மீதான கடன் கிரெடிட் ஸ்கோரை சரிபார்க்கவும் பத்திரங்கள் மீதான கடன் விகிதங்கள் மற்றும் கட்டணங்கள் தேவையான பத்திரங்கள் மீதான கடன் ஆவணங்கள்
மேலும் தெரிந்து கொள்ளுங்கள் இப்போது விண்ணப்பியுங்கள் சொத்து மீதான கடன் விகிதங்கள் மற்றும் கட்டணங்கள். சொத்து மீதான கடனுக்குத் தேவையான ஆவணங்கள். EMI விருப்பங்கள். ஹைப்ரிட் டேர்ம் லோன் பாதுகாப்பான BL (SBL). சொத்து மீதான கடன். EMI கால்குலேட்டர்
மேலும் தெரிந்துகொள்ளுங்கள். இப்போதே விண்ணப்பியுங்கள். எஜுகேஷன் லோனுக்கான விகிதங்கள் மற்றும் கட்டணங்கள். எஜுகேஷன் லோனுக்குத் தேவையான ஆவணங்கள். எஜுகேஷன் லோன். EMI கால்குலேட்டர். ஒரு கால்பேக்கை கோரவும்
மேலும் தெரிந்து கொள்ளுங்கள். மைக்ரோஃபைனான்ஸ் விகிதங்கள் மற்றும் கட்டணங்கள். மைக்ரோஃபைனான்ஸிற்குத் தேவையான ஆவணங்கள். மைக்ரோஃபைனான்ஸ் EMI கால்குலேட்டர். மேலும் தெரிந்து கொள்ள வேண்டுமா? கால்பேக் கோரவும்
கிராமப்புற தனிநபர் கடன் மேலும் தெரிந்துகொள்ளுங்கள் கிராமப்புற தனிநபர் கடன் விகிதங்கள் மற்றும் கட்டணங்கள் கிராமப்புற தனிநபர் கடன் தேவையான ஆவணங்கள் கிராமப்புற தனிநபர் கடன் EMI கால்குலேட்டர் ஒரு கால்பேக்கை கோரவும்

திறக்க உள்நுழையவும்
சிறப்புச் சலுகைகள்!
குத்தகை, வாடகை தள்ளுபடி
குத்தகை, வாடகை தள்ளுபடி
ஒரு சொத்து உரிமையாளராக இருப்பதால், நீங்கள் வழக்கமான இடைவெளியில் உங்கள் சொத்திலிருந்து வாடகைகளை சம்பாதிக்க வேண்டும். டாடா கேப்பிட்டலின் குத்தகை வாடகை தள்ளுபடி தீர்வுகள் குத்தகை வாடகைகளுக்கு எதிராக கவர்ச்சிகரமான வட்டி விகிதங்களில் கடன் வசதியைப் பெறுவதன் மூலம் இந்த வாடகைகளில் பணம் செலுத்த உங்களுக்கு உதவும். மாதாந்திர அடிப்படையில் வாடகைதாரரிடமிருந்து பெறப்பட்ட குத்தகை வாடகைகள் கடனுக்கு விண்ணப்பிக்கும் போது அடமானமாக பயன்படுத்தப்படுகின்றன. வங்கி நீண்ட கால பணப்புழக்கத்தை ஆராய்ந்து சரியான தொகையின் அடிப்படையில் லோன் வழங்கும். இந்த லோன் வழங்கப்பட்ட வாடகைக்கு செலுத்தப்படுகிறது.
குத்தகைதாரர் அல்லது குத்தகைதாரர் குத்தகை காலத்திற்கு மாதந்தோறும் பணம் செலுத்த வேண்டும். டாடா கேபிட்டலின் லீஸ் ரெண்டல் டிஸ்கவுண்டிங் வசதியானது, வாடகை மூலம் கிடைக்கும் பணப்புழக்கத்தைப் பயன்படுத்தி கூடுதல் சொத்துக்களை உருவாக்கவும், அதன் மூலம் அதிக வருவாயைப் பெறவும் உங்களுக்கு உதவுகிறது. மேலும், இந்த நிதிகளை பல்வேறு தேவைகளுக்கு பயன்படுத்தலாம்.
பரிவர்த்தனைக்கு பின்வரும் ஆவணங்கள் தேவைப்படுகின்றன:
கட்டிடத்தின் பழுதுபார்ப்புகள் (புதுப்பித்தல்/மாற்றம்/கூடுதல்), சொத்து வாங்குதல், கையகப்படுத்தல், விரிவாக்கம், திட்டங்கள் மற்றும் கூடுதல் நிதி தேவை, தற்போதைய கடனின் மறுநிதியளிப்பு போன்ற பிற தொழில் தொடர்பான தேவைகள் போன்ற எந்தவொரு உற்பத்தி நோக்கத்திற்காகவும் கடன் நிதியளிக்கப்படலாம்.
உங்கள் தொழில் தேவைகளை பூர்த்தி செய்ய டாடா கேப்பிட்டலின் குத்தகை வாடகை தள்ளுபடியை தேர்வு செய்வதன் சிறப்பம்சங்கள் மற்றும் நன்மைகள் கீழே கொடுக்கப்பட்டுள்ளன:
குத்தகை வாடகை தள்ளுபடி (எல்ஆர்டி) ஒரு குத்தகை வணிக சொத்திலிருந்து உருவாக்கப்பட்ட எதிர்கால வாடகை வருமானத்திற்கு எதிராக சொத்து உரிமையாளர்களை நிதிகளை திரட்ட அனுமதிக்கிறது. இந்த ஏற்பாட்டின் கீழ், ஒரு வாடகைதாரரிடமிருந்து எதிர்பார்க்கப்படும் வாடகை வருமானம் லோன் தொகை மற்றும் திருப்பிச் செலுத்தும் கட்டமைப்பை தீர்மானிக்க பயன்படுத்தப்படுகிறது.
டாடா கேபிட்டலில், குத்தகை ஒப்பந்தம், வாடகைதாரர் சுயவிவரம், வாடகை வருமான நிலைத்தன்மை மற்றும் புராபர்டி விவரங்கள் போன்ற காரணிகளை நாங்கள் மதிப்பீடு செய்கிறோம். இந்த மதிப்பீட்டின் அடிப்படையில், திட்டமிடப்பட்ட வாடகை வரவுகள் மீது கடன் ஒப்புதல் அளிக்கப்படலாம். கடன் வாங்குபவர் வாடகைதாரரிடமிருந்து வாடகை பேமெண்ட்களை தொடர்ந்து பெறுவார், இது பின்னர் ஒப்புக்கொள்ளப்பட்ட அட்டவணையின்படி கடனை திருப்பிச் செலுத்த பயன்படுத்தப்படுகிறது.
இந்த கட்டமைப்பு சொத்து உரிமையாளர்களுக்கு குத்தகைக்கு விடப்பட்ட சொத்தின் உரிமையை பராமரிக்கும் போது நிதிகளை அணுக உதவுகிறது.
டாடா கேப்பிட்டல் கவர்ச்சிகரமான வட்டி விகிதங்களில் குத்தகை வாடகை தள்ளுபடி கடன்களை வழங்குகிறது, புராபர்டி உரிமையாளர்கள் தங்கள் குத்தகை வணிக சொத்துக்கு எதிராக நிதிகளை அணுக உதவுகிறது. கடன் வாங்குபவரின் கடன் சுயவிவரம், திருப்பிச் செலுத்தும் திறன், சொத்து மதிப்பு மற்றும் குத்தகை ஒப்பந்த விதிமுறைகளின் அடிப்படையில் பொருந்தக்கூடிய விகிதம் தீர்மானிக்கப்படுகிறது.
வட்டி விகிதத்துடன் சில கட்டணங்களும் பொருந்தலாம். இதில் செயல்முறை கட்டணங்கள், சட்ட மற்றும் ஆவண கட்டணங்கள் மற்றும் புராபர்டி மற்றும் குத்தகை ஒப்பந்தத்தை மதிப்பீடு செய்வது தொடர்பான பிற நிர்வாக செலவுகள் அடங்கும். விண்ணப்ப செயல்முறையின் போது டாடா கேப்பிட்டல் அனைத்து கட்டணங்களையும் தெளிவாக தெரிவிக்கிறது.
பொருந்தக்கூடிய வட்டி விகிதங்கள் மற்றும் கட்டணங்களை புரிந்துகொள்வதன் மூலம், விண்ணப்பதாரர்கள் தங்கள் திருப்பிச் செலுத்தல்களை திறம்பட திட்டமிடலாம். ஒரு மென்மையான மற்றும் வெளிப்படையான செயல்முறையை நாங்கள் உறுதி செய்கிறோம், சொத்து உரிமையாளர்கள் தங்கள் உரிமையின் கீழ் குத்தகைக்கு வைக்கப்பட்ட சொத்தை வைத்திருக்கும்போது நிதிகளை அணுக உதவுகிறோம்.
குத்தகை வாடகை தள்ளுபடி கடன்கள் தங்கள் குத்தகை வணிக சொத்துக்களுக்கு எதிராக நிதிகளை திறக்க விரும்பும் சொத்து உரிமையாளர்களுக்காக வடிவமைக்கப்பட்டுள்ளன. தகுதி வரம்பை பூர்த்தி செய்வது ஒரு மென்மையான விண்ணப்பம் மற்றும் விரைவான ஒப்புதலை உறுதி செய்கிறது.
விண்ணப்பதாரர்கள் இந்திய குடியிருப்பாளர்கள் அல்லது இந்தியாவில் பதிவுசெய்யப்பட்ட செல்லுபடியான நிறுவனமாக இருக்க வேண்டும்.
சொத்து ஒரு செல்லுபடியான குத்தகை ஒப்பந்தத்துடன் ஒரு வணிக சொத்தாக இருக்க வேண்டும்.
குத்தகை ஒப்பந்தம் நிலையான வாடகை வருமானத்துடன் நம்பகமான வாடகைதாரரை கொண்டிருக்க வேண்டும்.
விண்ணப்பதாரர்கள் ஒரு நல்ல கடன் வரலாறு மற்றும் திருப்பிச் செலுத்தும் திறனை கொண்டிருக்க வேண்டும்.
இந்த அளவுகோல்களை பூர்த்தி செய்வது தடையற்ற விண்ணப்ப செயல்முறையை உறுதி செய்ய உதவுகிறது மற்றும் கடன் ஒப்புதல் வாய்ப்புகளை மேம்படுத்துகிறது.
குத்தகை வாடகை தள்ளுபடி கடனுக்கு விண்ணப்பிக்க, தேவையான அனைத்து ஆவணங்களையும் தயாராக வைத்திருப்பது முக்கியமாகும். இவை உங்கள் கடன் விண்ணப்பத்தின் மென்மையான சரிபார்ப்பு மற்றும் விரைவான செயல்முறைக்கு உதவுகின்றன.
குத்தகைதாரர் மற்றும் குத்தகைதாரர் இடையே பதிவுசெய்யப்பட்ட அல்லது பதிவு செய்யப்படாத குத்தகை ஒப்பந்தம்.
விற்பனை பத்திரம் அல்லது விற்பதற்கான ஒப்பந்தம் போன்ற சொத்து ஆவணங்கள் பாதுகாப்பாக வழங்கப்படுகின்றன.
பாதுகாப்பு அல்லது குத்தகை சொத்தாக வழங்கப்படும் சொத்தின் மதிப்பீட்டு அறிக்கை.
சொத்தின் சரியான உரிமையை உறுதிப்படுத்த தலைப்பு தேடல் அறிக்கை.
இந்த ஆவணங்களை தயாராக வைத்திருப்பது விரைவான மற்றும் தொந்தரவு இல்லாத கடன் விண்ணப்ப செயல்முறையை உறுதி செய்கிறது.
நீண்ட கால குத்தகை ஒப்பந்தத்தின் கீழ் வணிக இடத்தை குத்தகைக்கு விடும் ஒரு புராபர்டி உரிமையாளரை கருத்தில் கொள்ளுங்கள். லோன் ஒப்புதலுக்கு முன்னர் புராபர்டி மற்றும் வாடகைதாரர் சுயவிவரத்துடன் வாடகை வருமானத்தின் நிகர தற்போதைய மதிப்பை Tata Capital மதிப்பீடு செய்கிறது.
கடன் வாங்குபவர் தொழில் அல்லது தனிப்பட்ட பயன்பாட்டிற்காக கடன் தொகையை முன்கூட்டியே பெறுகிறார். வாடகைதாரரின் மாதாந்திர வாடகை ஒரு எஸ்க்ரோ கணக்கிற்கு திருப்பிவிடப்படுகிறது, இதிலிருந்து டாடா கேப்பிட்டல் EMI-ஐ கழிக்கிறது. மீதமுள்ள வாடகை பின்னர் கடன் வாங்குபவருக்கு டிரான்ஸ்ஃபர் செய்யப்படுகிறது. இந்த ஏற்பாடு சொத்து உரிமையாளரை சொத்தை விற்காமல் பணப்புழக்கத்தை அணுக அனுமதிக்கிறது.
நாங்கள் வழங்கும் சில பொதுவான கட்டமைக்கப்பட்ட தயாரிப்புகள் கீழே கொடுக்கப்பட்டுள்ளன:
பொருத்தமான லோன் வரம்பை தீர்மானிக்க எதிர்கால வாடகை வருமானத்தின் நிகர தற்போதைய மதிப்பு, புராபர்டி மதிப்பீடு, குத்தகை ஒப்பந்தம் மற்றும் வாடகைதாரர் சுயவிவரத்தின் அடிப்படையில் டாடா கேப்பிட்டல் LRD லோன் தொகையை கணக்கிடுகிறது.
ஒரு செல்லுபடியான குத்தகை ஒப்பந்தம் மற்றும் நிலையான வாடகை வருமானத்தை உருவாக்கும் நம்பகமான வாடகைதாரர்கள் கொண்ட வணிக சொத்துக்கள் LRD கடன்களுக்கு தகுதியுடையவை. குடியிருப்பு சொத்துக்கள் பொதுவாக தகுதி பெறாது.
LRD கடன்கள் முதன்மையாக வணிக சொத்துக்களுக்கு கிடைக்கின்றன. குடியிருப்பு சொத்துக்கள் பொதுவாக தகுதி பெறாது, ஏனெனில் லோன் பிசினஸ் குத்தகைக்களில் இருந்து தொடர்ச்சியான வாடகை வருமானத்தை நம்புகிறது.
LRD லோன்கள் மீது செலுத்தப்பட்ட வட்டி, பொருந்தக்கூடிய விதிமுறைகளுக்கு உட்பட்டு, வணிக நோக்கங்களுக்காக கடன் பயன்படுத்தப்படும்போது, வருமான வரிச் சட்டம், 1961-யின் பழைய வரி முறையின் கீழ் வரி சலுகைகளுக்கு தகுதி பெறலாம்.


அச்சச்சோ, தொழில்நுட்ப கோளாறு ஏற்பட்டுள்ளது
தயவுசெய்து சிறிது நேரம் கழித்து முயற்சிக்கவும்.

உங்களுக்கு விருப்பமான மொழியில் பதிவிறக்கம் செய்யவும்
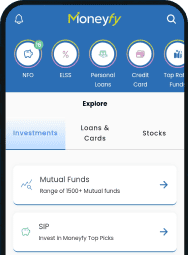
டாடா கேப்பிட்டல் மணிஃபை செயலியில் பதிவு செய்து, சில நிமிடங்களிலேயே SIP-ஐத் தொடங்குங்கள். முதலீடு தொடர்பான அனைத்துத் தேவைகளுக்கும் நாங்கள் ஒரு முழுமையான தீர்வை வழங்குகிறோம்.

 SMS வெற்றிகரமாக அனுப்பப்பட்டது!
இதற்கு ஒரு SMS அனுப்பப்பட்டுள்ளது XXXXXXX051
மனிஃபை செயலியை பதிவிறக்கம் செய்ய மெசேஜில் உள்ள இணைப்பை கிளிக் செய்யவும்.

தடையற்ற கடன் அனுபவத்தை தேடுகிறீர்களா? டாடா கேப்பிட்டல் கடன் செயலியை பதிவிறக்கம் செய்து, கடன்களுக்கு விண்ணப்பிக்கவும், கணக்கு அறிக்கை/சான்றிதழ்களைப் பதிவிறக்கவும், உங்கள் கோரிக்கைகளைக் கண்காணிக்கவும் மற்றும் பல.
SMS வெற்றிகரமாக அனுப்பப்பட்டது!
இதற்கு ஒரு SMS அனுப்பப்பட்டுள்ளது XXXXXXX051
மனிஃபை செயலியை பதிவிறக்கம் செய்ய மெசேஜில் உள்ள இணைப்பை கிளிக் செய்யவும்.


சந்தா செய்ததற்கு நன்றி
உங்கள் பதிவுசெய்த இமெயில் ID-க்கு செய்திகள் மற்றும் புதுப்பித்தல்களை நாங்கள் அனுப்புவோம்

https://www.tatacapital.com-இல் தொடங்கும் இணைப்புகளை நம்புங்கள்

எந்தவொரு தனிநபரின் வங்கி கணக்குகளிலும் பணம் செலுத்த வேண்டாம்.

உதவிக்கு எங்கள் வாடிக்கையாளர் சேவை எண்ணை அழைக்கவும் 1860 267 6060
எந்தவொரு உதவிக்கும், எங்கள் வாடிக்கையாளர் சேவையை தொடர்பு கொள்ளுங்கள்


rahul.sharma@gmail.com





 அறிவிப்புகளை பெறுவதற்கு அனுமதி பட்டனை கிளிக் செய்யவும்



 SMS வெற்றிகரமாக அனுப்பப்பட்டது
